 ICC ने भारत और वेस्टइंडीज पर लगाया जुर्माना, कैसे तय होता है स्लो ओवर रेट? जानें पूरा नियम
 'CEC जैसा कानूनी संरक्षण PM और जजों को भी नहीं', SIR मुद्दे के बीच सीनियर एडवोकेट ने कौन-से नए सवाल खड़े कर दिए
 विजय का एग्जाम, शुभेंदु की अग्निपरीक्षा, चार राज्यों में 6 सीटों पर उपचुनाव कल
 '270 KM का सफर, जान की परवाह नहीं', इस्लामाबाद छावनी में तब्दील! क्या है इमरान समर्थकों की मांगें? 10 बड़े अपडेट्स
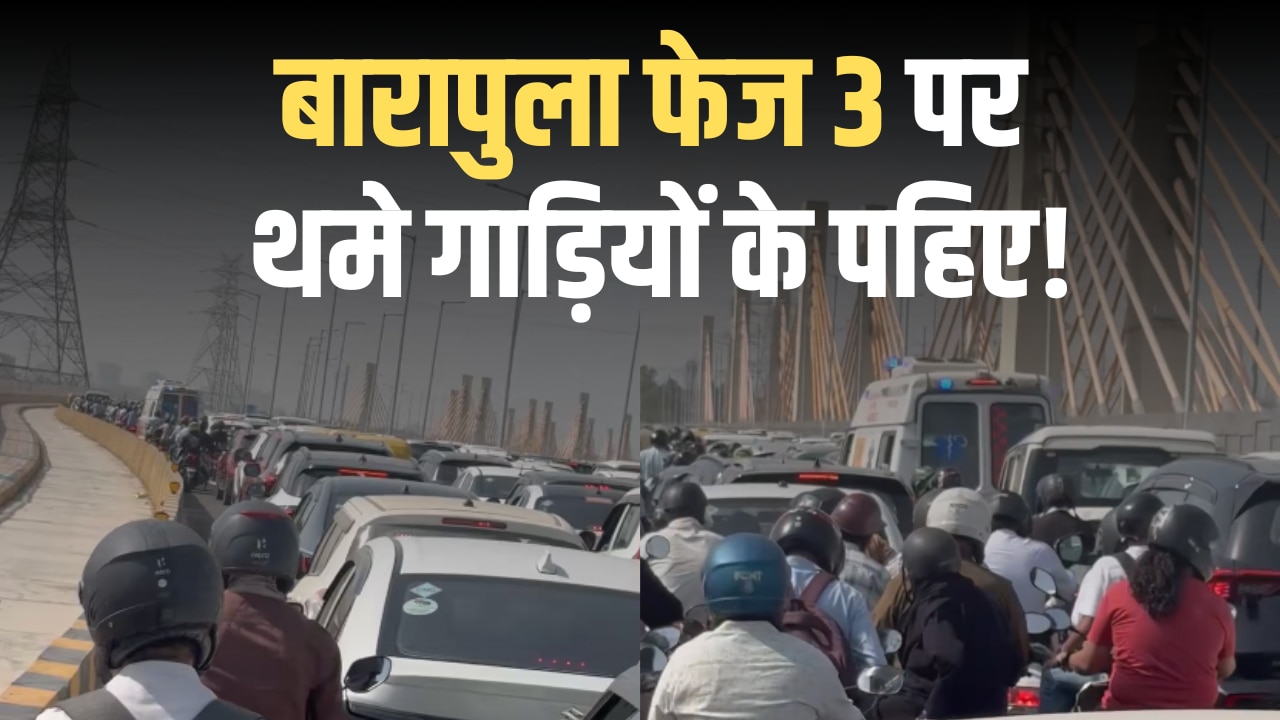 बारापुला फेज 3 पर क्यों रेंग रहे वाहन? ट्रैफिक पुलिस ने गूगल मैप्स को बताया विलेन, जानें और क्या है वजह
 BJP छोड़कर आए संजयन त्रिपाठी को सपा ने क्यों बनाया उम्मीदवार? काट दिया घोषित प्रत्याशी कमलेश यादव का टिकट
 Explainer: आग का गोला बनने से कैसे बचा Flydubai का विमान? एक्सपर्ट ने बताया 'सुपरसोनिक डाइव' के बाद भी कैसे रहा सुरक्षित
 मंगल पर 2 मीटर खुदाई करके जुटाएगा सैंपल, 2031 तक धरती पर भेजेगा, कब लॉन्च होगा चीन का तियानवेन-3 मिशन?
 सलीम शेरवानी ने बढ़ा दी सपा की टेंशन, अखिलेश अब किसे राज्यसभा चुनाव में बनाएंगे तीसरा उम्मीदवार, क्या बोलीं मायावती?
 Explainer: पायलट ने कर दिया वो काम, जो पंजाब में नहीं कर पाए बघेल, ऐसे हुआ अमरिंदर राजा का इस्तीफा'CEC जैसा कानूनी संरक्षण PM और जजों को भी नहीं', SIR मुद्दे के बीच सीनियर एडवोकेट ने कौन-से नए सवाल खड़े कर दिएविजय का एग्जाम, शुभेंदु की अग्निपरीक्षा, चार राज्यों में 6 सीटों पर उपचुनाव कल बारापुला फेज 3 पर क्यों रेंग रहे वाहन? ट्रैफिक पुलिस ने गूगल मैप्स को बताया विलेन, जानें और क्या है वजह
 'ऐसे क्रिमिनल के मन में पैदा करें मौत का खौफ तभी...', महिलाओं की सुरक्षा पर सुप्रीम कोर्ट ने दिल्ली पुलिस को फटकारा
 2026 में हनीट्रैप का तीसरा शिकार, INS अग्रणी से नेवी सेलर प्रदीप मुखर्जी गिरफ्तार; 2014 में नौसेना में हुआ था शामिल'270 KM का सफर, जान की परवाह नहीं', इस्लामाबाद छावनी में तब्दील! क्या है इमरान समर्थकों की मांगें? 10 बड़े अपडेट्स
 नोबेल शांति पुरस्कार 2026 का ऐलान 9 अक्टूबर को; ओस्लो में होगी घोषणा, इस बार 208 हस्तियों समेत कुल 287 उम्मीदवार रेस में
 पहले साजिश रची फिर फ्लाईदुबई जॉइन की, इजरायलियों को मारने के लिए ओमानी पायलट की 8 महीनों की खूंखार प्लानिंग
 अल-कायदा की तस्वीरें... 2024 में उड़ान भरने से रोका गया; फिर मोरक्को एयरलाइंस से होते हुए फ्लाईदुबई तक कैसे पहुंचा अल-हम्मामी?
 घर के किराए ने कैसे हिला दी स्पेन की सरकार? हाउसिंग क्राइसिस की पूरी कहानी
 हड़ताल तो पहले भी हुई फिर इस बार बैंक में क्यों कैंसिल की गई रविवार की छुट्टी? इतिहास में कब-कब संडे को खुले रहे बैंक
 1 अक्टूबर से FD के नियमों में बड़ा बदलाव, पुरानी एफडी का क्या होगा? जानें ब्याज पर पड़ेगा क्या असर
 अमेरिका-इजरायल युद्ध के बीच ईरान की अर्थव्यवस्था को भारी झटका; तेल घाटे से GDP 10% घटी, जानिए पूरा हाल
 EPFO में बड़ा बदलाव! वेज सीलिंग लिमिट बढ़ी, जानें आपकी सैलरी और पेंशन पर क्या होगा असर?
 3 दिन तक रहेगी बैंक हड़ताल, SBI ने जारी की एडवाइजरी, जानें कौन-कौन सी सेवाएं रहेंगी चालूICC ने भारत और वेस्टइंडीज पर लगाया जुर्माना, कैसे तय होता है स्लो ओवर रेट? जानें पूरा नियम
 IND vs WI: लखनऊ में कभी नहीं बने 200 रन, 99 पर सिमट चुकी है टीम; जानें पिच से लेकर रिकॉर्ड्स तक पूरी जानकारी
 अमन से लेकर रेणुका तक, Asian Games 2026 में उत्तर रेलवे का जलवा, देश के लिए जीते 11 मेडल
 11 साल की उम्र में जीता गोल्ड, वैभव सूर्यवंशी भी छूटे पीछे; जानें एशियन गेम्स 2026 में मेडल जीतने वाले 6 सबसे युवा एथलीट
 लवलीना से लेकर परवीन हुड्डा और अंकुश पंघाल तक, एशियन गेम्स 2026 में इन एथलीटों ने जीते 21 गोल्ड मेडल
 Drishyam 3 Mystery: दृश्यम की कहानी ही नहीं, रिलीज डेट में भी छुपी है मिस्ट्री! डिकोड देख घूम जाएगा माथा
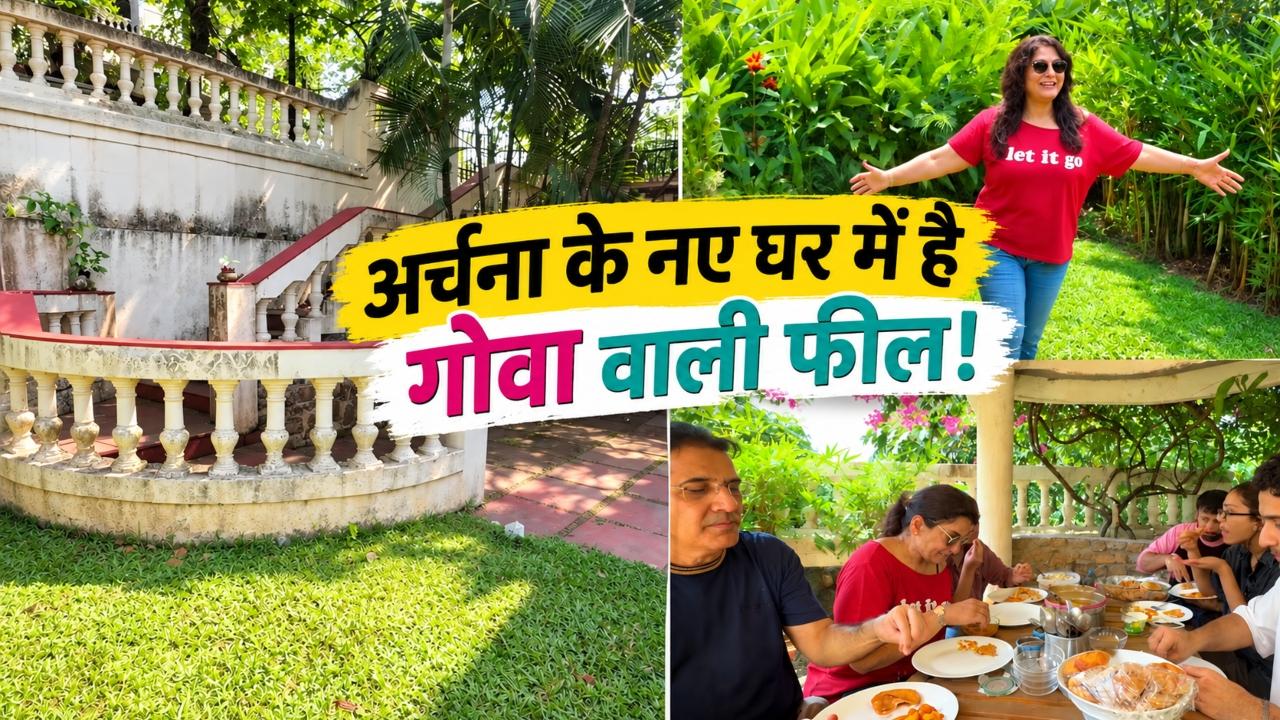 गोवा जैसी वाइब, आलीशान लिविंग रूम..अर्चना पूरन सिंह ने दिखाया अपना नया लग्जरी विला, कोना-कोना है खास
 Drishyam 3 Box Office: 11 लाख टिकट, 36 हजार शो... रिलीज से पहले ही ‘दृश्यम 3’ ने बनाए ये 5 बड़े रिकॉर्ड
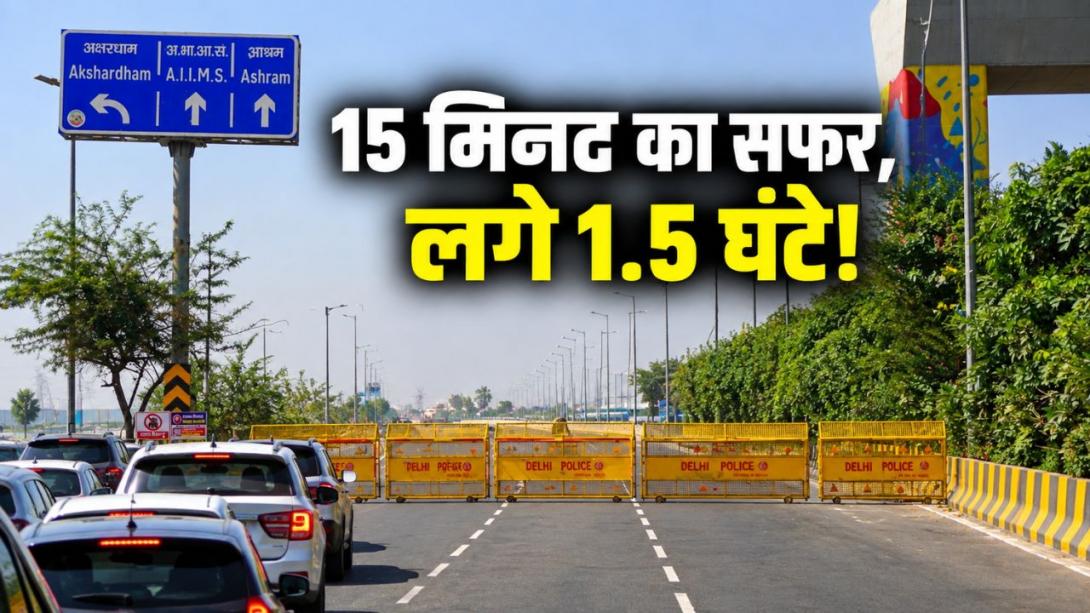
 बारापुला फेज-3 के पहले ही दिन 4 KM लंबा जाम, 6 से 2 लेन होते ही बिगड़ा ट्रैफिक
 दांव पर 4.5 लाख जिंदगियां! क्लाइमेट को लेकर आई सबसे डरावनी रिपोर्ट, दुनिया के साथ-साथ भारत पर भी बड़ा खतरा
 डर को मात देकर अविनाश मिश्रा ने 'खतरों के खिलाड़ी 15' की ट्रॉफी की अपने नाम, कितनी मिली प्राइज मनी?
 'लॉलीपॉप' कमेंट पर सलमान खान ने लगाई काजी की क्लास, माही विज के दोस्तों की खुली पोल, क्या फिर लौटेंगी रीति तिवारी?
 'मैं तुम्हारे साथ हूं'.. बिग बॉस हाउस से बाहर आते ही रीति तिवारी का इमोशनल पोस्ट, तस्वीरें शेयर कर बयां की फीलिंग्स
 6 एपिसोड, 3.1 करोड़ व्यूज... ‘प्रीतम एंड पेड्रो’ ने तोड़े रिकॉर्ड! आखिर इस सीरीज में ऐसा क्या है, जिसने OTT पर मचा रखी है धूम?
 वीकेंड के वार से पहले पलटा बिग बॉस 20 का गेम, सीजन का पहला मिड-वीक एविक्शन, घर से सीधे बेघर होगा ये कंटेस्टेंट
 1919 तक 1255 में से सिर्फ 78 ICS थे इंडियन, 100 साल में कैसे पब्लिक सर्विस कमीशन ने तय किया UPSC तक का रास्ता?
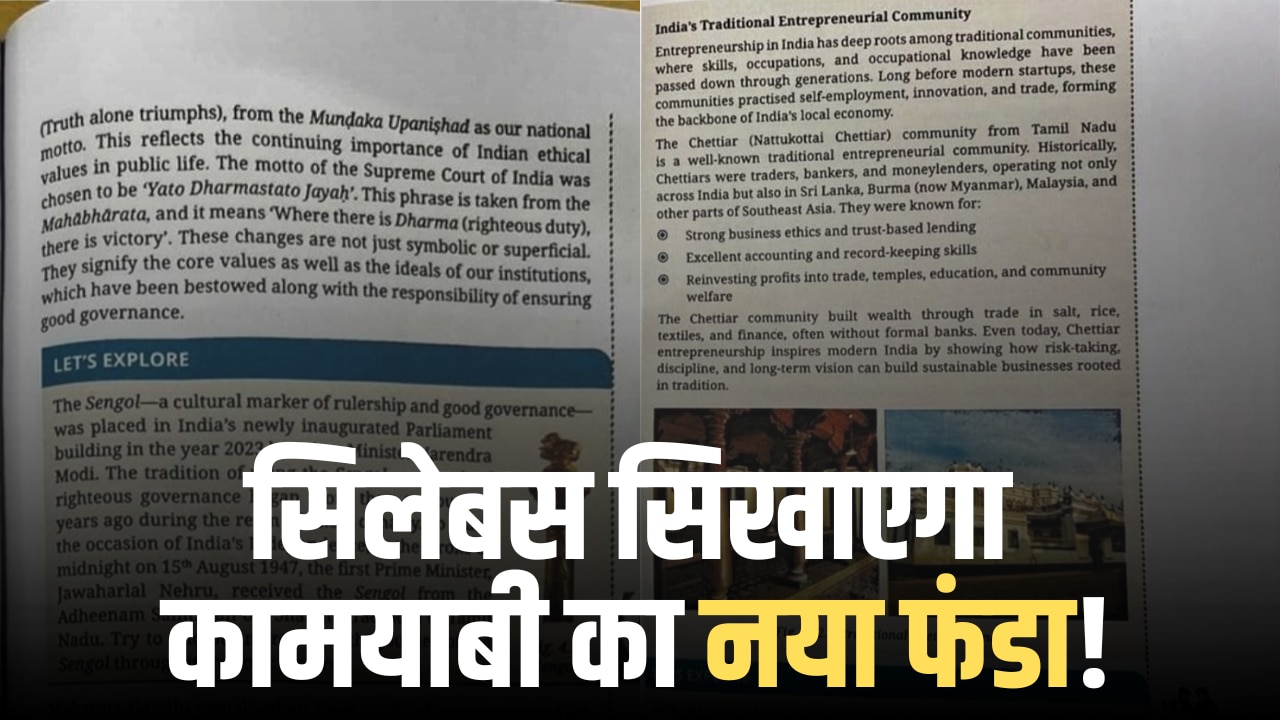 इनकम टैक्स, गुड गवर्नेंस और स्टार्टअप्स की सक्सेस स्टोरी... NCERT की नई सोशल साइंस बुक में छिपे हैं कौन-कौन से सरप्राइज?
 मंदीप के भंडारी बने CBSE के नए चेयरमैन, OSM विवाद के बाद दो बार कब-कब बदले बॉस?
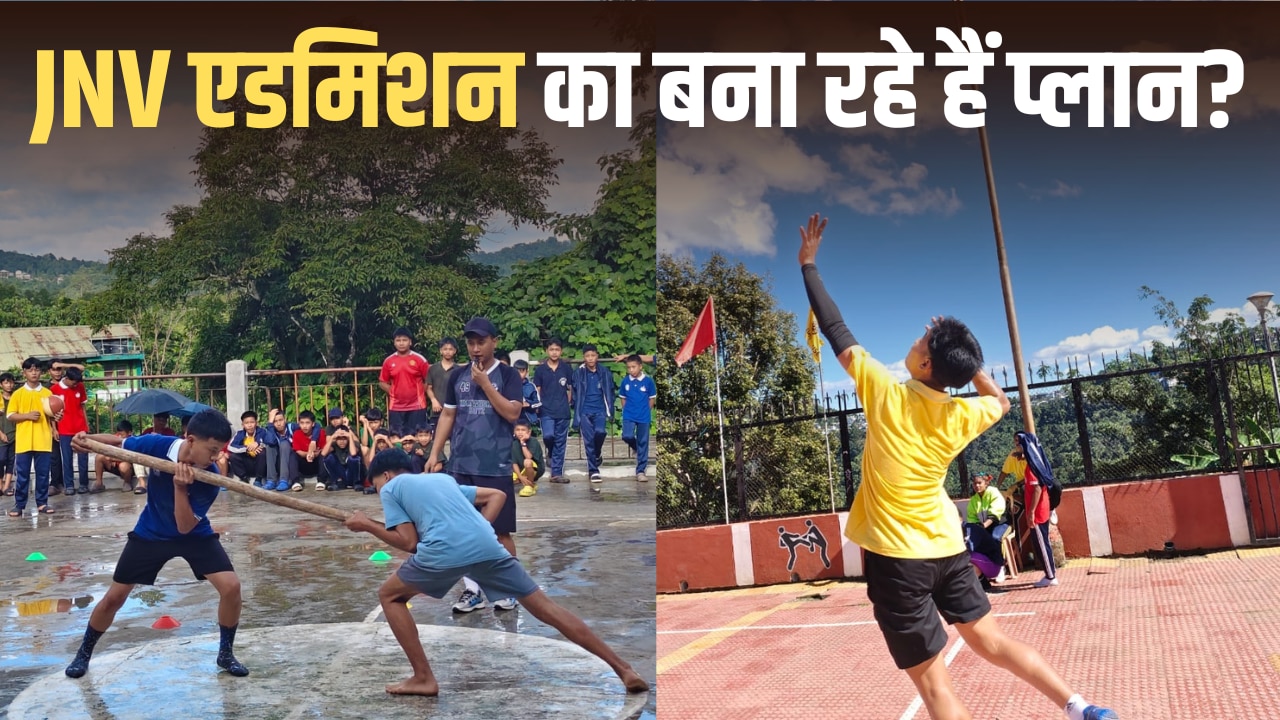 Explained: नवोदय विद्यालय में पढ़ाई है कितनी सस्ती? इन 6 वजहों से यहां बच्चों का एडमिशन कराना पसंद करते हैं पैरेंट्स
 गुजरात यूनिवर्सिटी से BE, 30 साल का अनुभव... जानें स्टूडेंट का कॉलर पकड़ने वाले वायरल प्रोफेसर की पूरी एजुकेशन कुंडली
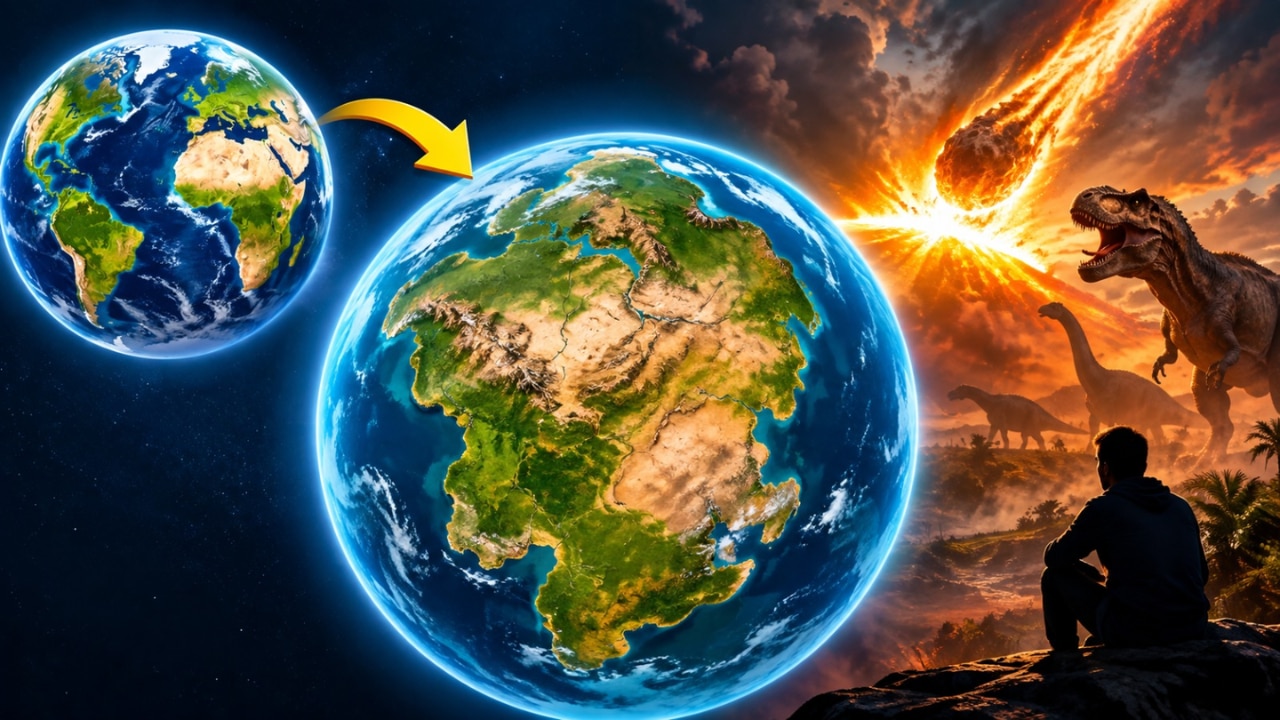 बदल जाएगा पृथ्वी का नक्शा, धरती पर बनेगा नया सुपरकॉन्टिनेंट, क्या इंसानों का भी होगा डायनासोर जैसा अंत?
 इंसानों के बिना फैसला लेकर हमला करेंगे रोबोट? 128 देशों ने 'किलर रोबोट्स’ पर लिया बड़ा फैसला
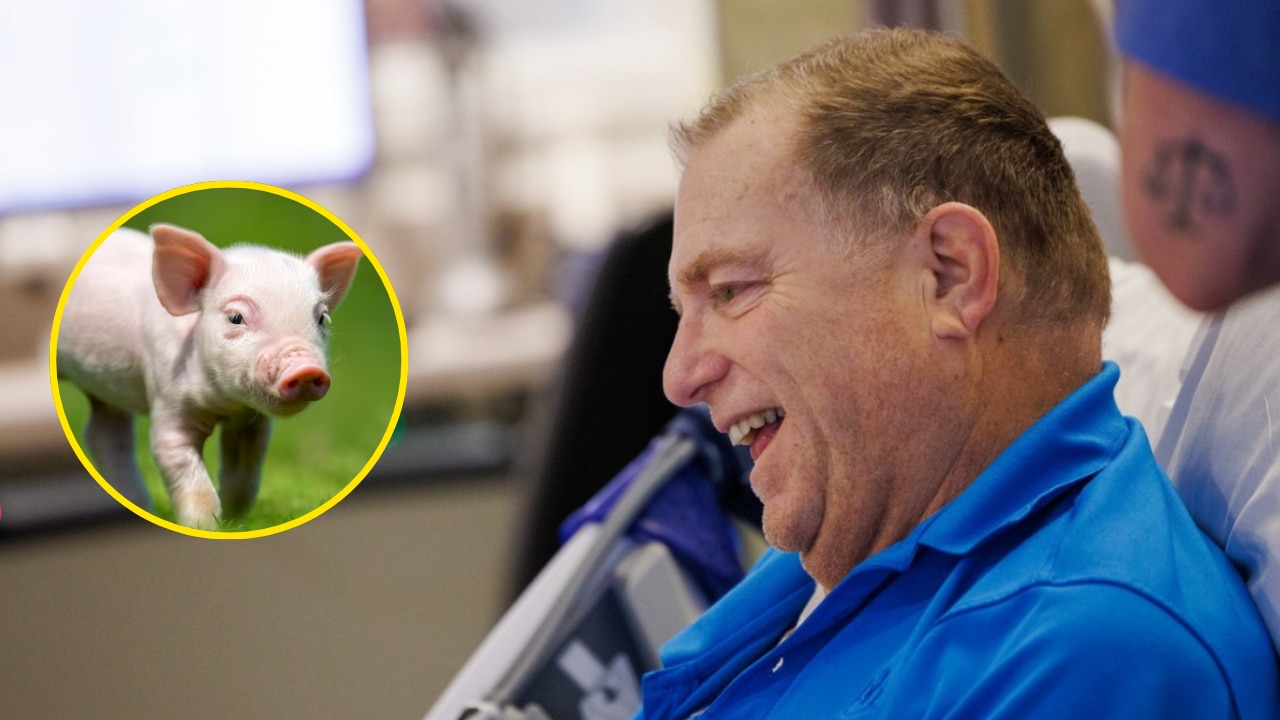 सुअर की किडनी के सहारे 271 दिनों तक कैसे जिंदा रहा ये शख्स? क्या खत्म होगी ऑर्गन ट्रांसप्लांट की कमी
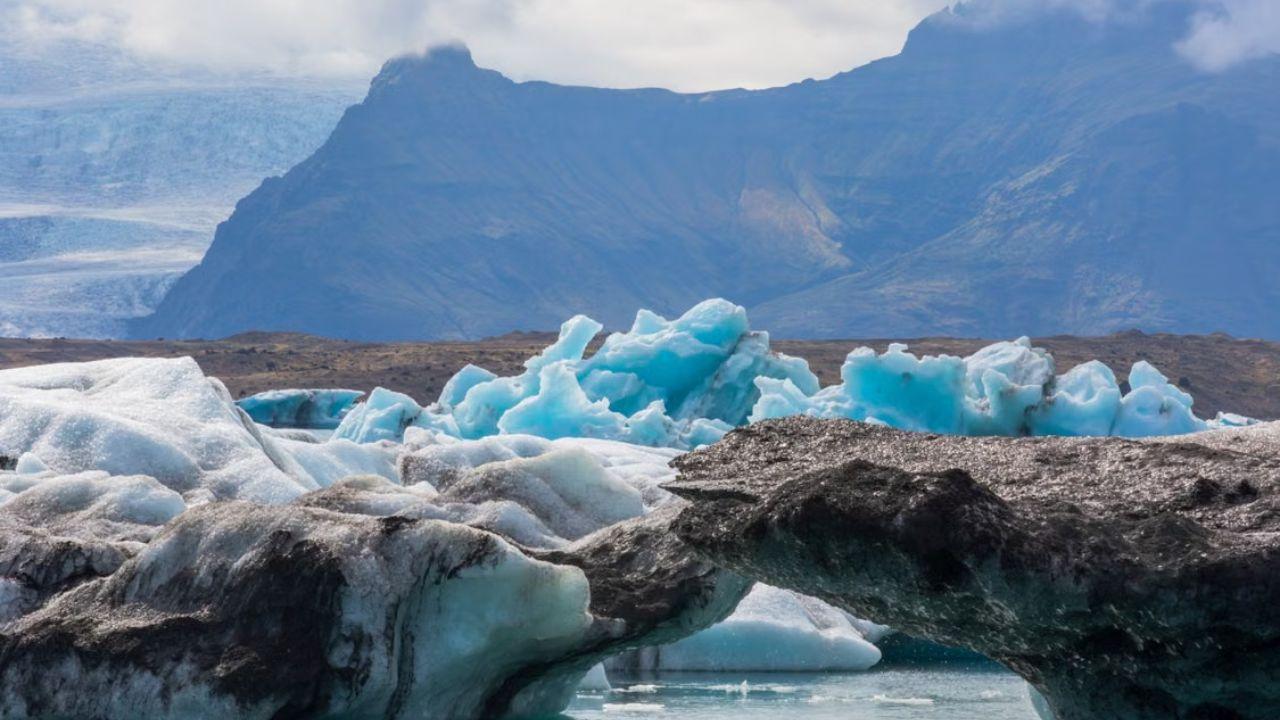 क्रायोस्फेरिक ग्लू क्या है? वो कुदरती 'फेविकॉल' जो पहाड़ों को बचाती है ढहने से, जानिए किस चीज से बनती है
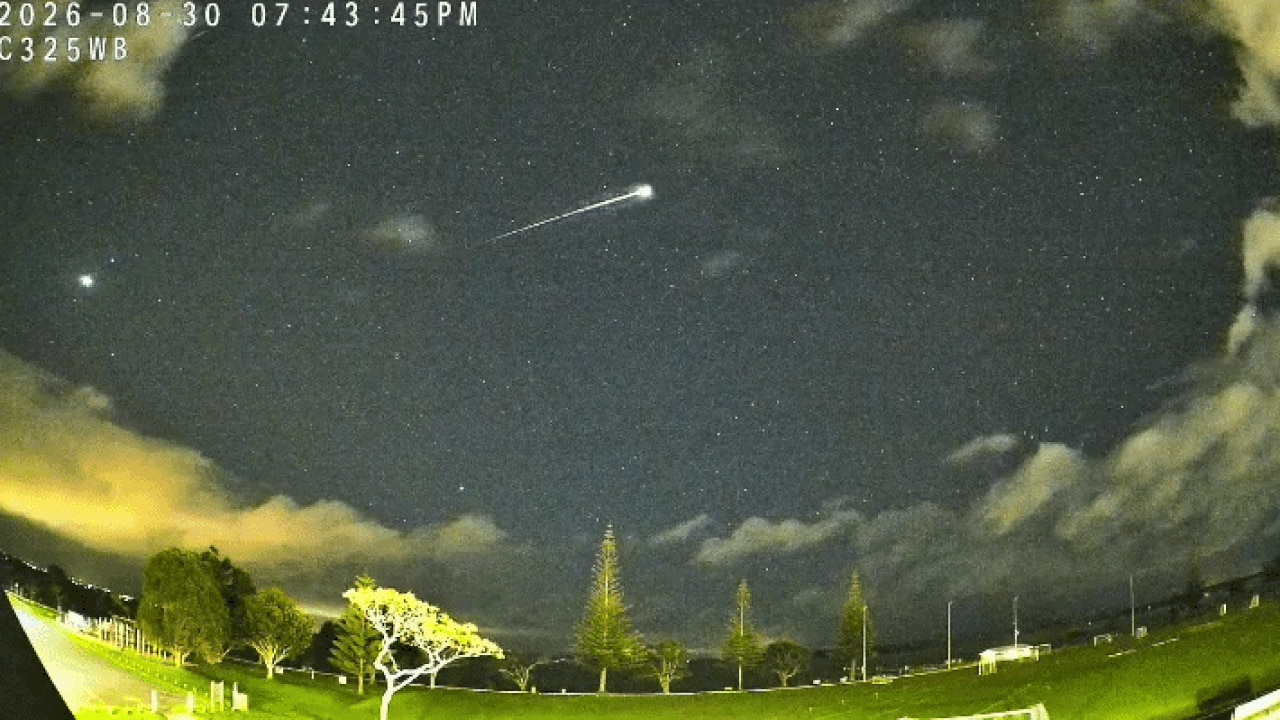 अंतरिक्ष से धरती पर आया 4.6 अरब साल पुराना 'टाइम कैप्सूल', बताएगा ग्रहों के जन्म की कहानी!
 क्या आपकी कुर्सी कमर से लेकर कंधे तक का दर्द बढ़ा रही है? 8-9 घंटे बैठने वालों के लिए डॉ. पंकज शर्मा की चेतावनी
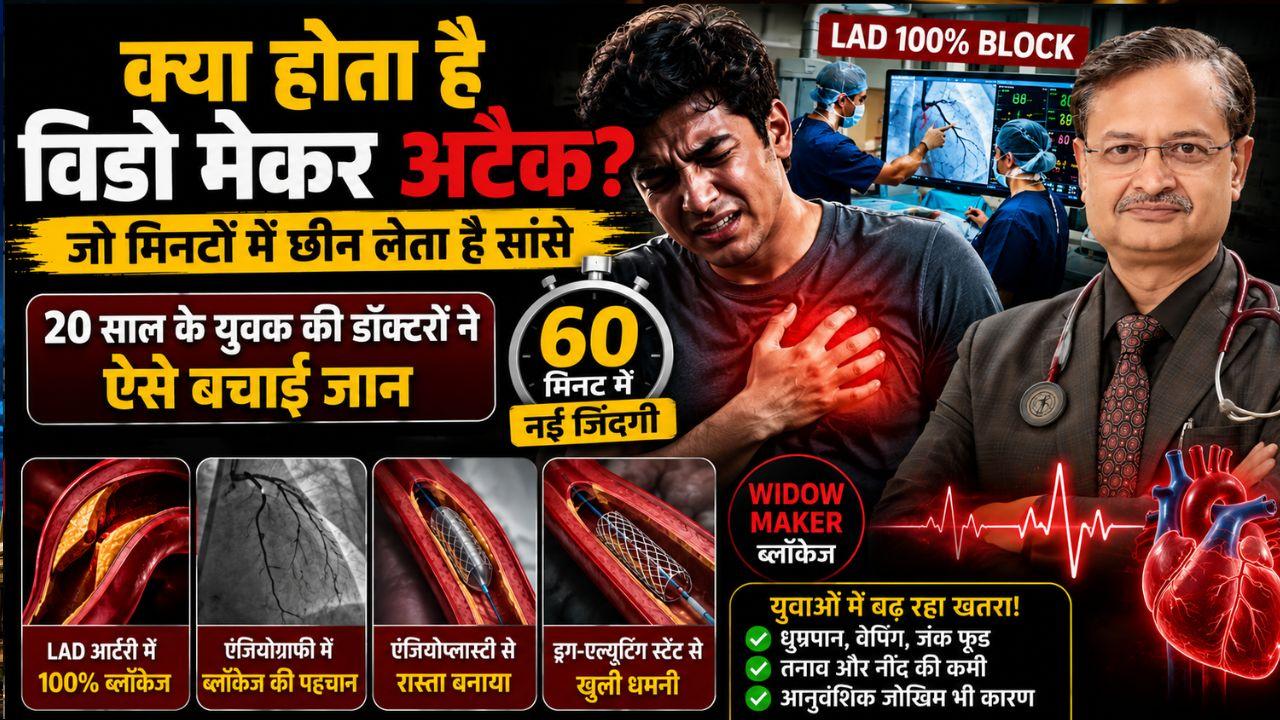 क्या होता है विडो मेकर अटैक- जो मिनटों में छीन लेता है सांसे? जानिए कैसे 20 साल के युवक की डॉक्टरों ने बचाई जान
 National Doctor's Day: क्या हर बीमारी में Second Opinion लेना सही है? एक्सपर्ट से जानें अस्पताल जाने से पहले मरीज को क्या पता होना चाहिए
 National Doctor's Day: डॉक्टरों की हैंडराइटिंग इतनी खराब क्यों होती है? जानें एक्सपर्ट से ऐसे ही दिलचस्प सवालों के जवाब
 फिल्म 'मैं वापस आऊंगा' में दिखा डिमेंशिया का दर्द, क्या आप पहचानते हैं इसके शुरुआती संकेत?
बिजनेस
BRICS में लोकल करेंसी से व्यापार और क्रॉस-बॉर्डर पेमेंट को आसान बनाने पर जोर बढ़ा है. भारत साझा BRICS करेंसी के बजाय रुपया समेत राष्ट्रीय मुद्राओं में सेटलमेंट चाहता है. इसका असर एक्सपोर्टर्स, इंपोर्टर्स, बैंकों और छोटे कारोबारियों की फॉरेक्स लागत और करेंसी रिस्क पर पड़ सकता है.

Updated : Sep 15, 2026, 12:20 PM IST

If trade expands without the dollar, whose pocket will be affected? कल्पना कीजिए कि भारत की किसी कंपनी ने ब्रिक्स देश में 10 करोड़ रुपये का माल भेजा और पेमेंट लेने के लिए उसे पहले डॉलर में जाना ही जरूरी न हो. यही बदलाव आने वाले समय में इंटरनेशनल ट्रेड की तस्वीर बदल सकता है.
भारत की अगुवाई में 2026 के ब्रिक्स एजेंडे में क्रॉस-बॉर्डर पेमेंट को तेज, सस्ता और सुरक्षित बनाने तथा लोकल करेंसी के इस्तेमाल को बढ़ाने पर जोर दिया गया है. ब्रिक्स पेमेंट टास्क फोर्स अलग-अलग पेमेंट और मैसेजिंग सिस्टम को इंटरऑपरेबल बनाने पर काम कर रही है.
लेकिन यहां एक बहुत अहम बात समझना जरूरी है. इसका मतलब यह नहीं है कि डॉलर कल से कारोबार से बाहर हो जाएगा. भारत ने साफ किया है कि अभी ब्रिक्स की कोई साझा करेंसी बनाने का प्रस्ताव नहीं है. फोकस राष्ट्रीय मुद्राओं में द्विपक्षीय व्यापार और बेहतर पेमेंट कनेक्टिविटी पर है. यानी असली कहानी डॉलर को हटाने की नहीं, बल्कि जहां संभव हो वहां डॉलर के बीच के एक अतिरिक्त पड़ाव को कम करने की है.
मान लीजिए भारत की एक कंपनी ने किसी ब्रिक्स देश को 10 करोड़ रुपये का सामान बेचा. मौजूदा डॉलर आधारित रास्ते में कारोबारी को डॉलर में इनवॉइसिंग, करेंसी कन्वर्जन, बैंकिंग चैनल और जरूरत पड़ने पर हेजिंग जैसे खर्च और प्रक्रियाओं का सामना करना पड़ सकता है.
लोकल करेंसी सेटलमेंट में कुछ मामलों में यही ट्रांजैक्शन सीधे पार्टनर देश की करेंसी और रुपये के बीच तय व्यवस्था के तहत किया जा सकता है. RBI पहले से ही रुपये में इंटरनेशनल ट्रेड सेटलमेंट की व्यवस्था देता है, जिसमें स्पेशल रुपी वोस्ट्रो अकाउंट के जरिए एक्सपोर्ट और इंपोर्ट का सेटलमेंट किया जा सकता है.
यहां 10 करोड़ रुपये के ट्रांजैक्शन पर कोई एक फिक्स बचत बताना सही नहीं होगा, क्योंकि बैंक फीस, करेंसी स्प्रेड, कॉरेस्पॉन्डेंट बैंक चार्ज और हेजिंग कॉस्ट हर बैंक और कॉन्ट्रैक्ट के हिसाब से अलग होती है. इसलिए लोकल करेंसी सेटलमेंट का फायदा सिर्फ “कितना बैंक चार्ज बचा” से नहीं मापा जाएगा. बड़ी बचत उस एक्स्ट्रा करेंसी कन्वर्जन और उससे जुड़े रिस्क को कम करने में हो सकती है.
RBI के मुताबिक रुपये में सेटलमेंट का एक फायदा यह भी है कि भारतीय एक्सपोर्टर और इंपोर्टर का एक्सचेंज रेट रिस्क कम हो सकता है. RBI इसे मौजूदा कन्वर्टिबल करेंसी आधारित व्यवस्था के साथ एक अतिरिक्त व्यवस्था मानता है, यानी डॉलर सिस्टम खत्म करने की बात नहीं है.
यह बदलाव भारतीय एक्सपोर्टर के लिए खास मायने रखता है. अभी अगर किसी कंपनी को डॉलर में पेमेंट मिलना है और पेमेंट मिलने के बीच रुपये और डॉलर की कीमत बदल जाती है, तो कंपनी की वास्तविक कमाई प्रभावित हो सकती है. लोकल करेंसी में सेटलमेंट बढ़ने पर कुछ मामलों में यह करेंसी रिस्क कम हो सकता है. खासकर उन कंपनियों के लिए जिनका बड़ा कारोबार ब्रिक्स देशों के साथ है.
लेकिन यहां दूसरा पहलू भी है. रुपये के सामने रूबल, युआन या किसी दूसरी लोकल करेंसी में उतार-चढ़ाव का जोखिम बना रहेगा. यानी करेंसी रिस्क गायब नहीं होगा, उसका स्वरूप बदल सकता है. यही वजह है कि छोटे एक्सपोर्टर के लिए बैंकिंग सलाह और सही हेजिंग व्यवस्था आगे और ज्यादा अहम हो सकती है.
बड़ी कंपनियां फॉरेक्स डेस्क, हेजिंग और इंटरनेशनल बैंकिंग एक्सपर्ट्स का इस्तेमाल कर सकती हैं. छोटे कारोबारी के लिए हर अतिरिक्त कन्वर्जन, बैंक चार्ज और पेमेंट की देरी ज्यादा मायने रखती है. अगर ब्रिक्स के बीच पेमेंट सिस्टम आपस में बेहतर तरीके से जुड़ते हैं और लोकल करेंसी में सेटलमेंट आसान होता है तो छोटे एक्सपोर्टर के लिए इंटरनेशनल ट्रेड की एंट्री कॉस्ट घट सकती है.
भारत के कॉमर्स एंड इंडस्ट्री मिनिस्टर पीयूष गोयल ने ब्रिक्स बिजनेस फोरम में पेमेंट सिस्टम को जोड़ने, एक-दूसरे की लोकल करेंसी में व्यापार बढ़ाने और रेग्युलेटरी प्रक्रियाओं को आसान बनाने की बात कही थी. उन्होंने भारत के यूपीआई जैसे डिजिटल पेमेंट इंफ्रास्ट्रक्चर को भी ज्यादा क्रॉस-बॉर्डर सहयोग का आधार बनाने की बात रखी. इसका मतलब यह है कि भविष्य का बदलाव सिर्फ बड़े बैंकों तक सीमित नहीं रह सकता. अगर पेमेंट कनेक्टिविटी वास्तव में आसान होती है तो छोटे कारोबारी भी इसका इस्तेमाल कर सकते हैं.
एक्सपोर्टर की तरह इंपोर्टर को भी फायदा हो सकता है. अगर भारतीय कंपनी ब्रिक्स देश से मशीनरी, कच्चा माल या किसी दूसरी चीज का इंपोर्ट करती है और लोकल करेंसी में सेटलमेंट संभव है तो डॉलर के जरिए होने वाली एक अतिरिक्त कन्वर्जन लेयर हट सकती है.
लेकिन यहां भी एक बड़ा सवाल है. जिस करेंसी में पेमेंट किया जा रहा है, उसकी कीमत रुपये के मुकाबले कितनी स्थिर है? अगर रुपये-रूबल या रुपये-युआन के बीच एक्सचेंज रेट तेजी से बदलता है तो इंपोर्ट की वास्तविक लागत भी बदल सकती है. इसलिए “डॉलर हट गया यानी रिस्क खत्म” समझना गलत होगा. असल फायदा तब ज्यादा होगा जब पेमेंट नेटवर्क, करेंसी मार्केट और हेजिंग के साधन भी साथ-साथ विकसित हों.
इस बदलाव का असर सिर्फ कंपनियों पर नहीं पड़ेगा. भारतीय बैंक भी नए दौर में जाएंगे. आज इंटरनेशनल ट्रेड में बैंक करेंसी कन्वर्जन, कॉरेस्पॉन्डेंट बैंकिंग, फॉरेक्स हेजिंग और पेमेंट सर्विस जैसी कई सेवाएं देते हैं. अगर कुछ कारोबार सीधे लोकल करेंसी में होने लगे तो पारंपरिक डॉलर कन्वर्जन से मिलने वाली कुछ फीस पर दबाव आ सकता है. लेकिन दूसरी तरफ नए बिजनेस के रास्ते खुल सकते हैं. लोकल करेंसी सेटलमेंट, करेंसी हेजिंग, नए कॉरेस्पॉन्डेन्ट रिलेशन और क्रॉस-बॉर्डर डिजिटल पेमेंट जैसी सेवाओं की मांग बढ़ सकती है.
RBI ने पहले ही रुपये में इंटरनेशनल ट्रेड सेटलमेंट के लिए स्पेशल रुपी वोस्ट्रो अकाउंट का ढांचा तैयार किया है. इस व्यवस्था में विदेशी बैंक का खाता भारतीय बैंक के पास हो सकता है और उसके जरिए ट्रेड सेटलमेंट किया जा सकता है. यानी बैंकिंग सिस्टम में बदलाव “फॉरेक्स खत्म” होने का नहीं, बल्कि फॉरेक्स बिजनेस के बदलने का हो सकता है.
इस कहानी का सबसे दिलचस्प हिस्सा पेमेंट नेटवर्क है. ब्रिक्स के भीतर सिर्फ लोकल करेंसी सेटलमेंट की बात नहीं हो रही. पेमेंट सिस्टम को आपस में जोड़ने और तेज क्रॉस-बॉर्डर पेमेंट की दिशा में भी काम चल रहा है. ब्रिक्स के वित्त मंत्रियों और सेंट्रल बैंक गवर्नर्स ने मौजूदा सिस्टम की इंटरऑपरेबिलिटी पर आगे काम करने का समर्थन किया है.
भारत पहले ही यूपीआई को दूसरे देशों के पेमेंट नेटवर्क से जोड़ने की दिशा में काम कर चुका है. उदाहरण के लिए RBI के अनुसार भारत और यूएई ने यूपीआई और यूएई के इंस्टेंट पेमेंट प्लेटफॉर्म को जोड़ने की व्यवस्था पर सहमति की थी, जिसका मकसद तेज और कम लागत वाले क्रॉस-बॉर्डर ट्रांसफर को आसान बनाना था.
रूस के साथ डिजिटल करेंसी आधारित ट्रेड सेटलमेंट की संभावनाओं पर भी चर्चा सामने आई है. रूस के सबसे बड़े बैंक स्बेरबैंक के प्रमुख हरमन ग्रेफ ने सितंबर 2026 में भारत और रूस के बीच डिजिटल करेंसी से ट्रेड सेटलमेंट की संभावनाओं की बात कही थी. अगर भविष्य में लोकल करेंसी, डिजिटल करेंसी और इंस्टेंट पेमेंट नेटवर्क एक साथ ज्यादा प्रभावी तरीके से काम करने लगते हैं, तो इंटरनेशनल ट्रेड की सबसे बड़ी परेशानी सिर्फ करेंसी नहीं बल्कि पेमेंट की स्पीड और कॉस्ट भी कम हो सकती है.
यहीं से भारत के लिए सबसे बड़ा स्ट्रैटेजिक फायदा निकल सकता है. अगर विदेशी कंपनियां भारतीय कंपनियों के साथ ज्यादा कारोबार रुपये में करने लगती हैं और विदेशी बैंकों के पास रुपये का इस्तेमाल बढ़ता है, तो रुपये का इंटरनेशनल इस्तेमाल बढ़ेगा. RBI ने भी रुपये में इंटरनेशनल ट्रेड सेटलमेंट को बढ़ावा देने के लिए व्यवस्था बनाई है. उसके मुताबिक इसका उद्देश्य ग्लोबल ट्रेड में रुपये की भूमिका बढ़ाना और भारत के एक्सपोर्ट को सपोर्ट करना है.
लेकिन रुपये को डॉलर जैसा ग्लोबल रिजर्व करेंसी बनाने की बात इससे बहुत आगे की चीज है. डॉलर की ताकत सिर्फ ट्रेड से नहीं आती. अमेरिका के बड़े और लिक्विड फाइनेंशियल मार्केट, ग्लोबल निवेश और करेंसी की व्यापक स्वीकार्यता उसकी भूमिका को मजबूत करते हैं. GTRI ने भी माना है कि ब्रिक्स के मौजूदा प्रयास डॉलर को अंतरराष्ट्रीय वित्तीय सिस्टम के केंद्र से हटाने की संभावना नहीं रखते.
यानी भारत के लिए ज्यादा व्यावहारिक लक्ष्य रुपये को ज्यादा इंटरनेशनल ट्रेड में इस्तेमाल होने वाली करेंसी बनाना है, न कि अचानक डॉलर की जगह ले लेना. सबसे बड़ा बदलाव कारोबार की लागत से ज्यादा कारोबार करने के तरीके में हो सकता है. ब्रिक्स का यह कदम अगर धीरे-धीरे लागू होता है तो आम कारोबारी को इसका असर किसी एक दिन अचानक दिखाई नहीं देगा.
पहले कुछ देशों के साथ लोकल करेंसी में सेटलमेंट बढ़ेगा. फिर पेमेंट नेटवर्क बेहतर तरीके से जुड़ सकते हैं. उसके बाद बैंकों की नई सर्विस और हेजिंग प्रोडक्ट्स विकसित हो सकते हैं. इसका फायदा उन भारतीय कंपनियों को ज्यादा मिल सकता है जिनका ब्रिक्स देशों के साथ नियमित कारोबार है. लेकिन अभी इसे डॉलर के अंत के रूप में देखना जल्दबाजी होगी. 2026 के ब्रिक्स फैसलों का वास्तविक फोकस साझा करेंसी बनाने के बजाय मौजूदा पेमेंट सिस्टम को जोड़ने, लोकल करेंसी के इस्तेमाल को बढ़ाने और क्रॉस-बॉर्डर भुगतान को तेज और कम लागत वाला बनाने पर है.
आखिर में असली सवाल यही है कि 10 करोड़ रुपये के एक्सपोर्ट में कितने रुपये बचेंगे नहीं, बल्कि यह है कि क्या भारतीय कारोबारी को उस 10 करोड़ रुपये का भुगतान लेने के लिए हर बार डॉलर की जरूरत पड़ेगी. अगर इसका जवाब धीरे-धीरे “नहीं” होने लगता है, तो यही ब्रिक्स की पेमेंट पहल का भारत के बिजनेस पर सबसे बड़ा असर होगा.
अपनी राय और अपने इलाके की खबर देने के लिए जुड़ें हमारे गूगल, फेसबुक, x, इंस्टाग्राम, यूट्यूब और वॉट्सऐप कम्युनिटी से.