 राफेल से चौतरफा घिर जाएगा चीन? भारत-इंडोनेशिया के बाद अब ड्रैगन का दुश्मन देश भी फ्रांस से करेगा डील!
 खराब इंग्लिश बोलने वाले कैंडिडेट को हायर करना मुंबई फाउंडर के लिए कैसे बन गया फायदे का सौदा? बोले- 'वो मेरा बेस्ट डिसीजन था'
 कल का मौसम, 5 सितंबर: दिल्ली-एनसीआर में भारी बारिश का येलो अलर्ट, तापमान में गिरावट होगी, जानिए IMD का अपडेट
 क्या अमेरिकी मिडटर्म चुनाव रोक देगा ईरान युद्ध? ट्रंप के सामने क्यों खड़ा हुआ बड़ा संकट
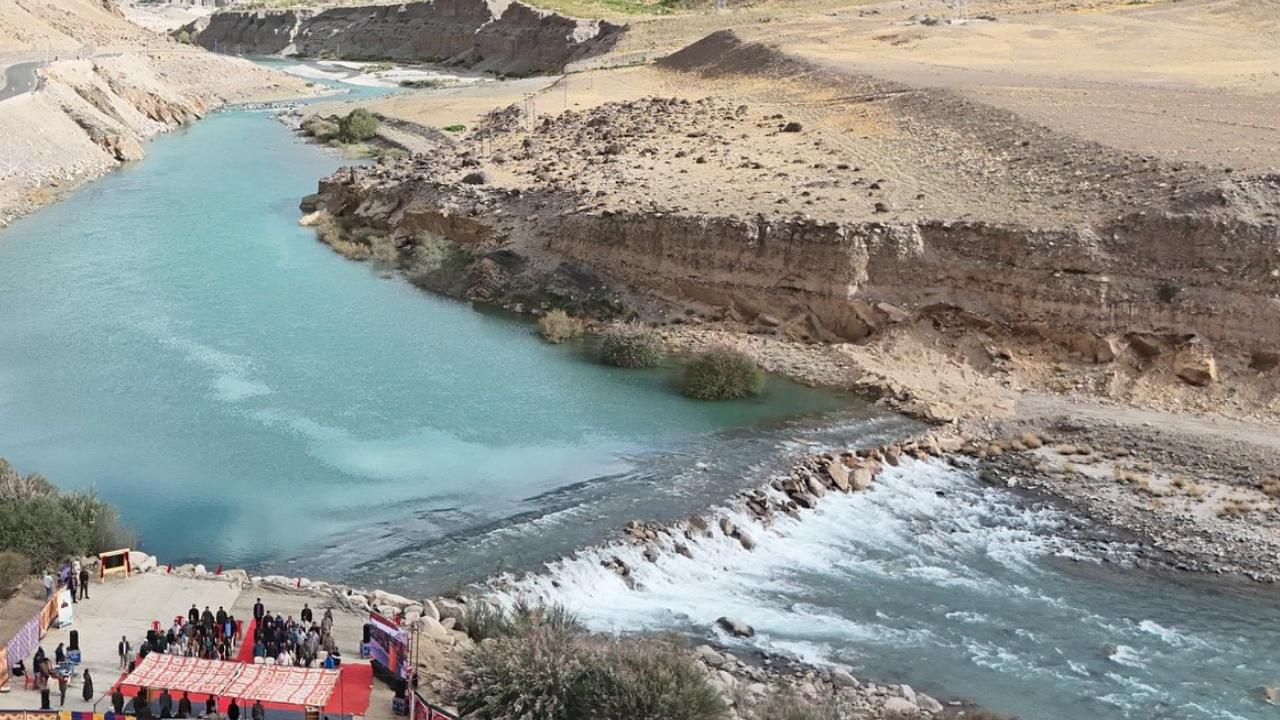 भारत ने लेह में सिंधु नदी पर पहला 'रॉक चेक डैम' बनाया, 40 मिलियन लीटर पानी जमा होगा, पाकिस्तान को कितना बड़ा झटका?
 नेपाल बाढ़ में शवों की पहचान के लिए DNA टेस्ट क्यों बना आखिरी उम्मीद? जानिए कैसे होती है शिनाख्त
 नेपाल क्यों और किससे कर रहा क्लाइमेट कंपनसेशन की मांग? चीन-अमेरिका के साथ भारत पर भी लगाया ये आरोप
 क्या रॉकेट से समुद्र में बारूदी सुरंग बिछा सकता है ईरान? जानिए अमेरिका के दावों का पूरा सच
 अमेरिकी यूनिवर्सिटीज में CPT इंटर्नशिप पर रोक, जानिए भारतीय छात्रों पर क्या पड़ेगा इसका असर?
 नेपाल में अभी खत्म नहीं हुआ खतरा! तिब्बत की बैरियर लेक आखिर क्यों बनी नई आफत?कल का मौसम, 5 सितंबर: दिल्ली-एनसीआर में भारी बारिश का येलो अलर्ट, तापमान में गिरावट होगी, जानिए IMD का अपडेटभारत ने लेह में सिंधु नदी पर पहला 'रॉक चेक डैम' बनाया, 40 मिलियन लीटर पानी जमा होगा, पाकिस्तान को कितना बड़ा झटका?
 पाकिस्तानी फतेह-2 को टक्कर देगा भारत का पिनाका-4 रॉकेट, 300 किमी रेंज...जानें कैसे बढ़ेगी सेना की डीप स्ट्राइक क्षमता
 निशु आजाद के पिता पर हमले का मामला गरमाया, दिल्ली के संसद मार्ग थाने के बाहर CJP का प्रदर्शन, जानें क्या रखी मांग
 हार्परकॉलिन्स छापेगा सोनिया गांधी की आत्मकथा Belonging, पेंगुइन इंडिया से क्यों बिगड़ी थी बात?क्या अमेरिकी मिडटर्म चुनाव रोक देगा ईरान युद्ध? ट्रंप के सामने क्यों खड़ा हुआ बड़ा संकटराफेल से चौतरफा घिर जाएगा चीन? भारत-इंडोनेशिया के बाद अब ड्रैगन का दुश्मन देश भी फ्रांस से करेगा डील!
 मिडिल ईस्ट में अमेरिका की बड़ी तैयारी, 2027 तक क्यों रुकेंगे 50 हजार सैनिक? जानिए ट्रंप का पूरा प्लान
 'भारत ने हमें अलर्ट किया था, लेकिन हमने...', चीन का नाम लिए बिना बेल्जियम PM ने यूरोप को दी वॉर्निंग!
 क्या पाकिस्तान में तख्तापलट होने वाला है? राष्ट्रपति जरदारी और सेना के बीच ठनी, आसिम मुनीर का प्लान क्या है
 इस महीने IPO की बाढ़ आ रही, 9 सितंबर को एक साथ 6 इश्यू, एक-एक कंपनी की ताकत और कमजोरी समझें
 कहीं इस वजह से तो नहीं अटक रहा PF क्लेम? घर बैठे 5 मिनट में पता करें वजह और करें फिक्स
 सोना-चांदी का भाव अगले 24 महीने में कहां होगा? गोल्ड-सिल्वर लेने से पहले इन 6 फैक्टर को समझ लें क्योंकि यहीं छिपा है अगला भाव
 नौकरी छोड़ शुरू किया प्रोटीन पाउडर का बिजनेस, न्यूट्रिशन की दुनिया में उतरे और अब हर महीने 2 करोड़ से ज्यादा कमा रहे
 दो दिन बाद सोने-चांदी खरीद के बदल जाएंगे नियम, Gold-Silver ETF खरीदने से पहले जान लें ये बड़ा बदलाव
 क्या रोहित शर्मा की होगी विदाई? BCCI हेडक्वार्टर में हुई हाई-लेवल परफॉर्मेंस रिव्यू मीटिंग, बोर्ड ने क्या कहा?
 ICC Test Rankings में गिल और बुमराह को लगा झटका, पडिक्कल को हुआ फायदा; देखें ताजा रैंकिग
 IND W vs HK W Pitch Report: गेंदबाज या बल्लेबाज किसका होगा दबदबा? जानें कैस है दुबई की पिच रिपोर्ट
 कब-कहां और किन टीमों के बीच खेला जाएगा दलीप ट्रॉफी 2026 का फाइनल? जानें स्क्वाड समेत पूरी जानकारी
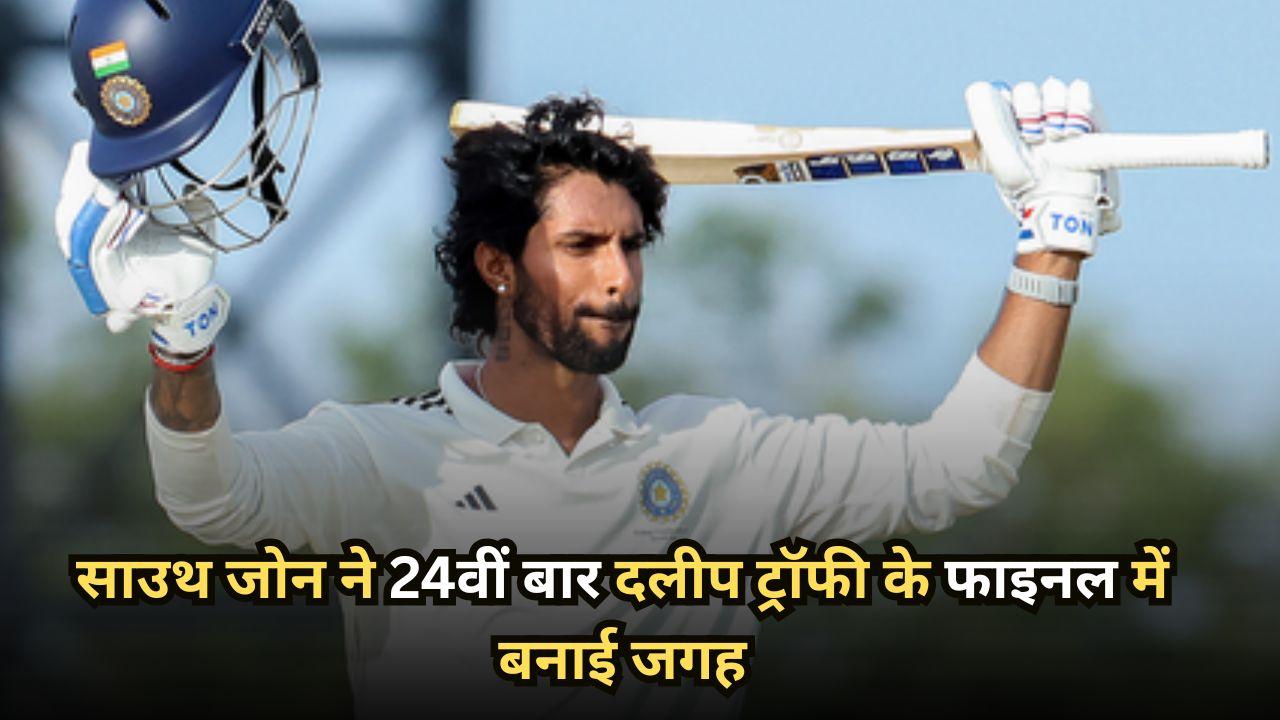 साउथ जोन ने 24वीं बार दलीप ट्रॉफी के फाइनल में बनाई जगह, जानें अब तक कितनी बार जीता खिताब
 Duleep Trophy में सबसे ज्यादा शतक लगाने वाले बल्लेबाज, देखें लिस्ट में किन दिग्गजों का नाम
 Duleep Trophy इतिहास में सबसे ज्यादा विकेट लेने वाले गेंदबाज, सिर्फ दो ने पार किया 100 का आंकड़ा
 T20I में सबसे ज्यादा विकेट लेने वाली महिला गेंदबाजों की लिस्ट, दीप्ति शर्मा बनीं नंबर-1
 Duleep Trophy इतिहास में सबसे ज्यादा रन बनाने वाले बल्लेबाज, आकाश चोपड़ा भी लिस्ट में शामिल
 कौन हैं लियोनल मेसी की वाइफ? जिनकी खूबसूरती के आगे एक्ट्रेसेस भी फेल, देखें खूबसूरत तस्वीरें
 Jeevan Ya Bheema Con Review: अरशद वारसी के डबल रोल ने डाली फिल्म में जान, परिवार के साथ देखें 'जीवन या भीमा कॉन'
 Hanuman Ansh: 2 करोड़ बजट, 61 करोड़ से ज्यादा कमाई! ब्लॉकबस्टर हुई 'हनुमान अंश' का कब आएगा सीक्वल?
 Mirzapur: The Movie से कटा विक्रांत मैसी का पत्ता! जानिए अब बड़े पर्दे पर कौन निभाएंगे 'बबलू पंडित' का किरदार
 कौन हैं एजुकेटर-यूट्यूबर Nitish Rajput? SSC विवाद और FIR के बीच Bigg Boss 20 में एंट्री की चर्चा
 यश की Toxic की OTT डील पर मंडराया संकट! मेकर्स की ₹235 करोड़ की डिमांड पूरी करेगा ओटाटी प्लेटफॉर्म? जानें कब-कहां होगी रिलीजखराब इंग्लिश बोलने वाले कैंडिडेट को हायर करना मुंबई फाउंडर के लिए कैसे बन गया फायदे का सौदा? बोले- 'वो मेरा बेस्ट डिसीजन था'
 NTA को शिकायत भेजने से पहले जान लें जरूरी गाइडलाइंस, जरा सी चूक से मामला पड़ सकता है उल्टा
 UPSC में 3 बार फेल हुए, SBI में अफसर बने और फिर CAT में कर दिया कमाल, जानें सौमिल सक्सेना की इंस्पायरिंग स्टोरी
 UP Special TET 2026 के लिए 5 सितंबर से शुरू होंगे रजिस्ट्रेशन, जानें फीस से लेकर एग्जाम पैटर्न तक की डिटेल्स
 बैंक ऑफ इंडिया में अधिकारी बनने का सुनहरा मौका, जानें कैसे होगा सिलेक्शन और कितनी मिलेगी सैलरी
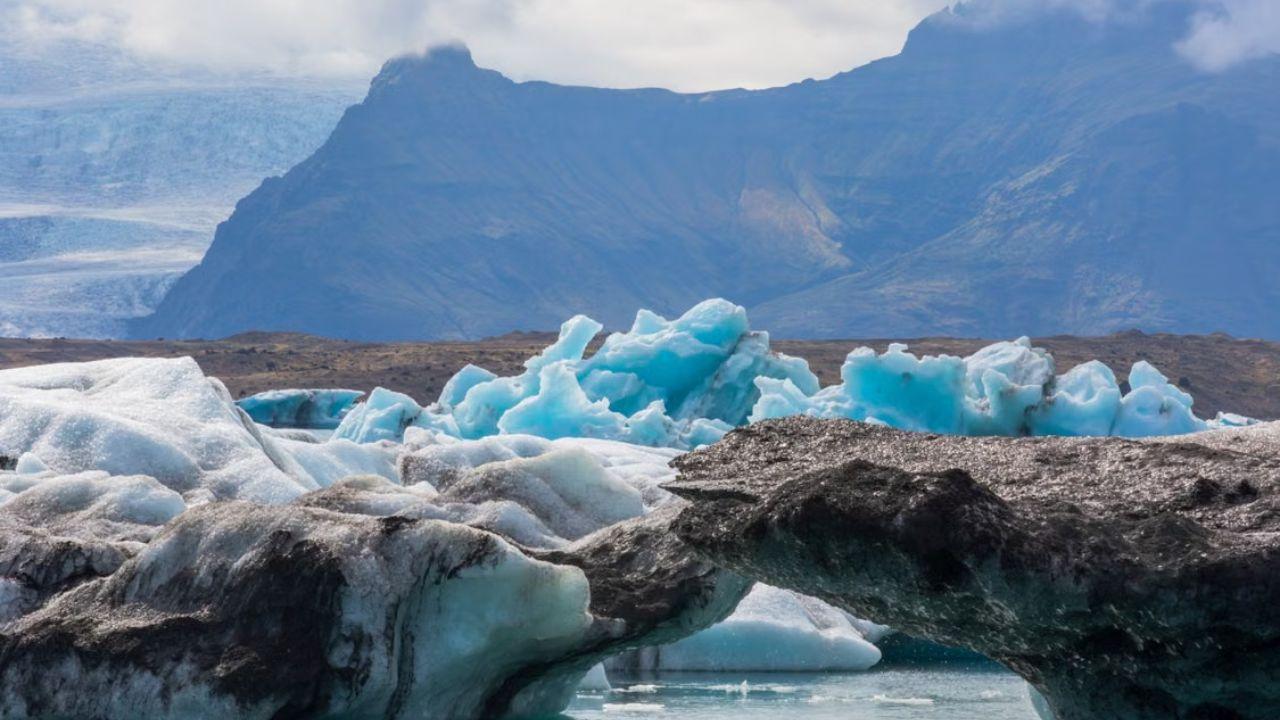 क्रायोस्फेरिक ग्लू क्या है? वो कुदरती 'फेविकॉल' जो पहाड़ों को बचाती है ढहने से, जानिए किस चीज से बनती है
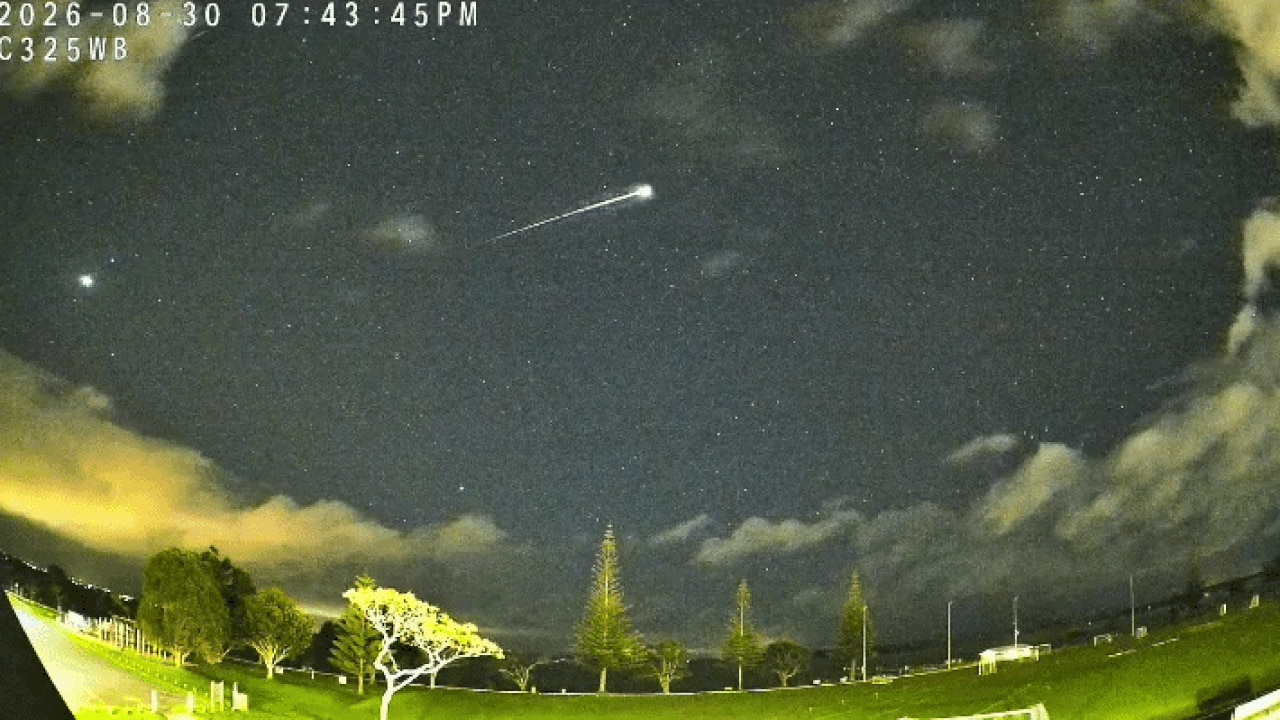 अंतरिक्ष से धरती पर आया 4.6 अरब साल पुराना 'टाइम कैप्सूल', बताएगा ग्रहों के जन्म की कहानी!
 गगनयान से वीनस मिशन तक, अंतरिक्ष में नई उड़ान भरने को तैयार भारत
 क्या हम गलत जगह खोज रहे हैं एलियन? व्हाइट हाउस एक्सपर्ट का चौंकाने वाला दावा
 भारत की देखादेखी पाकिस्तान का मून प्लान! जानें क्या है जिन्ना-1 रोवर और कैसे चीन की मदद से 2029 में भरेगा चंद्रमा की उड़ान
 क्या आपकी कुर्सी कमर से लेकर कंधे तक का दर्द बढ़ा रही है? 8-9 घंटे बैठने वालों के लिए डॉ. पंकज शर्मा की चेतावनी
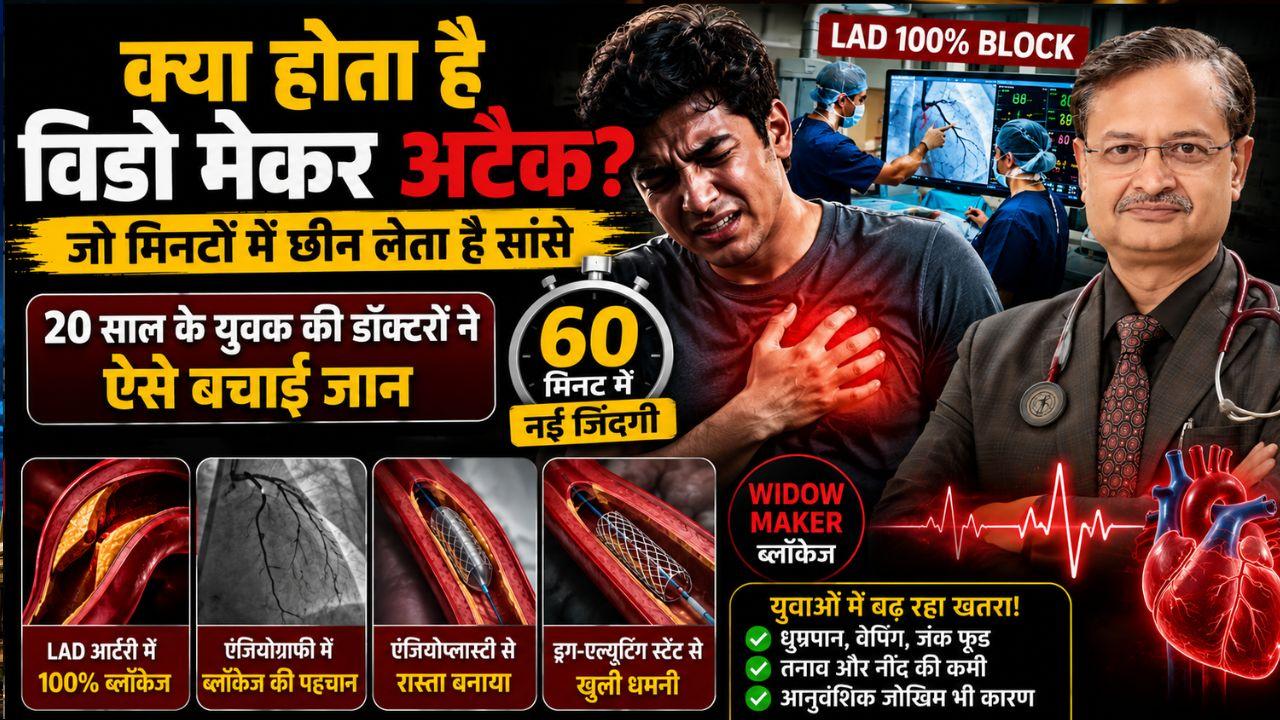 क्या होता है विडो मेकर अटैक- जो मिनटों में छीन लेता है सांसे? जानिए कैसे 20 साल के युवक की डॉक्टरों ने बचाई जान
 National Doctor's Day: क्या हर बीमारी में Second Opinion लेना सही है? एक्सपर्ट से जानें अस्पताल जाने से पहले मरीज को क्या पता होना चाहिए
 National Doctor's Day: डॉक्टरों की हैंडराइटिंग इतनी खराब क्यों होती है? जानें एक्सपर्ट से ऐसे ही दिलचस्प सवालों के जवाब
 फिल्म 'मैं वापस आऊंगा' में दिखा डिमेंशिया का दर्द, क्या आप पहचानते हैं इसके शुरुआती संकेत?
बिजनेस
Bank account nominee legal heir rights: बैंक खाते में नॉमिनी का नाम होने का मतलब यह नहीं कि वही व्यक्ति रकम का अंतिम मालिक बन गया. RBI के अनुसार नॉमिनी को भुगतान क्लेम सेटिलमेंट आसान करता है, जबकि अंतिम उत्तराधिकार वसीयत और लागू उत्तराधिकार कानून के अनुसार तय हो सकता है.

Updated : Aug 14, 2026, 11:04 AM IST

आपने बैंक खाते, FD या म्यूचुअल फंड में किसी करीबी को नॉमिनी बनाया है तो शायद आपको लगता होगा कि आपके बाद पैसा उसी का हो जाएगा. लेकिन यहां एक ऐसा कानूनी फर्क है, जिसे समझे बिना परिवार में बड़ा विवाद खड़ा हो सकता है. नॉमिनी का नाम बैंक के रिकॉर्ड में होना और किसी संपत्ति का कानूनी वारिस होना दो अलग बातें हैं. बैंक के लिए नॉमिनी को पैसा देना एक बात है, जबकि उस रकम पर अंतिम अधिकार किसका होगा, यह उत्तराधिकार के नियम, वैध वसीयत और लागू कानून से तय हो सकता है.
सीए सुदेशना कहती हैं कि यही वजह है कि खाताधारक की मौत के बाद कई बार बैंक से पैसा निकलने की प्रक्रिया तो पूरी हो जाती है, लेकिन परिवार के बीच असली विवाद उसके बाद शुरू होता है.
RBI की गाइडलाइंस इस मामले में काफी महत्वपूर्ण हैं. बैंक खाते में वैध नॉमिनेशन होने पर खाताधारक की मृत्यु के बाद बैंक नॉमिनी को रकम का भुगतान कर सकता है. RBI ने साफ किया है कि ऐसे भुगतान में नॉमिनी को मृतक के कानूनी वारिसों के ट्रस्टी के तौर पर रकम मिलती है और इससे दूसरे लोगों के दावे अपने-आप खत्म नहीं होते.
यानी बैंक के नजरिए से नॉमिनी वह व्यक्ति है, जिसे मृतक के खाते की रकम प्राप्त करने के लिए नामांकित किया गया है. इससे बैंक की लॉयबिलिटी खत्म हो सकती है, लेकिन यह अपने-आप उत्तराधिकार का अंतिम फैसला नहीं बन जाता.
इसे आसान भाषा में ऐसे समझिए. अगर किसी व्यक्ति ने अपने बैंक खाते में अपने भाई को नॉमिनी बनाया और उसकी मौत हो गई, तो बैंक नियमों के मुताबिक भाई को रकम दे सकता है. लेकिन इसका मतलब यह नहीं कि भाई उस पूरी रकम का अंतिम मालिक बन गया और बाकी कानूनी वारिसों का दावा खत्म हो गया. यहीं से नॉमिनी और कानूनी वारिस के बीच का असली फर्क सामने आता है.
किसी व्यक्ति की मृत्यु के बाद उसकी संपत्ति पर अंतिम अधिकार का सवाल succession law से जुड़ता है. अगर वैध वसीयत है तो संपत्ति का बंटवारा सामान्य तौर पर उस वसीयत और लागू उत्तराधिकार कानून के मुताबिक देखा जाता है. अगर वसीयत नहीं है, तो संबंधित personal succession law के अनुसार legal heirs का अधिकार तय होता है.
अदालतों ने भी इस अंतर को कई बार स्पष्ट किया है. 2024 में Syndicate Bank से जुड़े एक मामले में केरल हाई कोर्ट ने सुप्रीम कोर्ट के पुराने फैसलों का हवाला देते हुए कहा कि nomination succession का कोई अलग तीसरा रास्ता नहीं बनाता. nominee बैंक से रकम प्राप्त करने का अधिकार रखता है, लेकिन रकम मृतक (deceased) की संपत्ति का हिस्सा रहती है और उत्ताराधिकार के नियमों के अधीन रहती है.
इसलिए यह कहना सही नहीं होगा कि हर परिस्थिति में “नॉमिनी ही मालिक” है या हर स्थिति में “परिवार को ही पैसा मिलेगा”. असली जवाब इस बात पर निर्भर करता है कि वैध वसीयत है या नहीं, मृतक पर कौन-सा उत्ताराधिकार कानून लागू होता है और संपत्ति की प्रकृति क्या है.
मान लीजिए किसी व्यक्ति के बैंक खाते में 20 लाख रुपये हैं. उसने बैंक रिकॉर्ड में अपने भाई को नॉमिनी बनाया है, लेकिन उसने वैध वसीयत में अपनी संपत्ति पत्नी के नाम कर दी.
ऐसी स्थिति में केवल नॉमिनी होने के आधार पर भाई को रकम का अंतिम मालिक नहीं मान लिया जाएगा. बैंक रकम नॉमिनी को रिलीज कर सकता है, लेकिन अंतिम लाभकारी हक का सवाल वसीयत और लागू उत्तराधिकार कानून के अनुसार तय होगा.यही वजह है कि नॉमिनेशन को वसीयत का विकल्प अपनाया जाएगा खतरनाक है.
नॉमिनी का मुख्य लाभ दावा निपटान में है, जबकि वसीयत का काम यह स्पष्ट करना है कि व्यक्ति अपनी संपत्ति किसे देना चाहता है. दोनों का उद्देश्य अलग है.
अब सबसे सामान्य स्थिति पर आइए. किसी व्यक्ति की मृत्यु हो गई और उसने कोई वैधानिक वसीयत नहीं छोड़ी.ऐसे मामले में नॉमिनी को बैंक से पैसा मिल सकता है, लेकिन रकम पर अंतिम अधिकार लागू उत्तराधिकार कानून के हिसाब से तय होगा. कौन कानूनी वारिस है और किसे कितना हिस्सा मिलेगा, यह मृतक के व्यक्तिगत कानून और पारिवारिक स्थिति पर निर्भर करेगा.
उदाहरण के तौर पर केवल यह मान लेना कि “बेटा ही पूरा पैसा लगेगा” या “पत्नी को पूरा पैसा मिलेगा” हर मामले में सही नहीं है. अलग-अलग व्यक्तिगत कानून और परिवार की संरचना के कारण उत्तराधिकार की स्थिति बदल सकती है. यानी बिना वसीयत के नॉमिनी बनाना जरूरी तो है, लेकिन नॉमिनी बन जाने से उत्तराधिकार का सवाल खत्म नहीं हो जाता.
अगर नॉमिनी मालिक नहीं है तो उसे नॉमिनी बनाने का फायदा क्या है? अब RBI की नॉमिनेशन सुविधा की असली उपयोगिता सामने आती है. RBI के अनुसार नॉमिनेशन मृतक जमाकर्ता के क्लेम के आसान सेटलमेंट में मदद करती है. RBI की जानकारी के अनुसार बैंक को जरूरी क्लेम डॉक्यूमेंट्स मिलने के बाद मृतक जमाकर्ता के क्लेम को 15 दिनों के अंदर सेटल करना होता है.सीए सुदेशना बताती हैं कि, यानी नॉमिनी होने से बैंक के साथ क्लेम सेटलमेंट का रास्ता आसान हो सकता है. नॉमिनी को रकम पाने के लिए प्राथमिकता मिलती है और बैंक की तरफ से पेमेंट प्रोसेस सरल हो सकता है.
इसके उलट नॉमिनेशन नहीं होने पर कानूनी वारिसों को बैंक की प्रक्रिया के तहत अपने अधिकार और जरूरी डॉक्यूमेंट साबित करने पड़ सकते हैं. RBI ने बिना नॉमिनेशन वाले मामलों में भी सरलीकृत प्रक्रिया की बात कही है, लेकिन डॉक्यूमेंटेशन और क्लेम प्रोसेस खाते की स्थिति तथा बैंक के रिस्क-मैनेजमेंट फ्रेमवर्क के अनुसार अलग हो सकता है. इसलिए नॉमिनी बनाना बेकार नहीं है. बल्कि इस परिवार को पैसे तक पहुंचने की प्रक्रिया को आसान बनाने वाला बहुत जरूरी कदम है. बस इसे ओनरशिप का प्रमाण समझा जाता है.
यहां एक और जरूरी बात है. बैंक खाते और म्यूचुअल फंड नॉमिनेशन के नियमों को बिल्कुल एक जैसा नहीं पढ़ना चाहिए.SEBI के भरोसेमंद इन्वेस्टर गाइडेंस के हिसाब से म्यूचुअल फंड और डीमैट होल्डिंग्स में नॉमिनी को मृतक इन्वेस्टर की सिक्योरिटीज या रिडेम्पशन प्रोसीड्स क्लेम करने की सुविधा मिलती है. SEBI के जनवरी 2026 FAQ में साफ कहा गया है कि नॉमिनी एसेट्स को ट्रस्टी के रूप में कानूनी वारिसों की ओर से हासिल करता है और यह स्थिति सुप्रीम कोर्ट के 14 दिसंबर 2023 के शक्ति येजदानी मामले में दिए गए कानूनी सिद्धांत से जुड़ी है.
सेबी के म्यूचुअल फंड नॉमिनेशन फ्रेमवर्क में भी नॉमिनी को एसेट्स के ट्रांसमिशन के लिए नामित किया जाता है. नॉमिनी न होने की स्थिति में कानूनी वारिस या एस्टेट के एग्जीक्यूटर/एडमिनिस्ट्रेटर को आवश्यक दस्तावेजों के साथ ट्रांसमिशन प्रोसेस पूरा करना पड़ सकता है. इसलिए बैंक, म्यूचुअल फंड, डीमैट, बीमा और दूसरी फाइनेंशियल एसेट्स के नॉमिनेशन नियमों को एक ही लाइन में समझना सही नहीं है। एसेट का प्रकार भी महत्वपूर्ण है.
कई परिवारों में विवाद पैसे की रकम से ज्यादा जानकारी की कमी के कारण पैदा होता है.
किस बैंक में खाता है, FD कहां है, mutual fund किस folio में है, nominee कौन है, कोई will बनी है या नहीं, कौन-से documents जरूरी होंगे, अगर परिवार को यह जानकारी ही नहीं है तो खाताधारक की मौत के बाद छोटी रकम भी बड़ी परेशानी बन सकती है.
और अगर nominee और legal heirs के बीच पहले से तनाव है, तो मामला और पेचीदा हो सकता है.
इसलिए केवल nominee जोड़ना पर्याप्त नहीं है. समय-समय पर bank accounts, FD, mutual fund folios, demat account और insurance policies में nominee details की समीक्षा करना भी जरूरी है.
मान लीजिए किसी व्यक्ति ने शादी से पहले अपनी मां या भाई को nominee बनाया था. बाद में शादी हो गई, बच्चे हो गए, लेकिन बैंक रिकॉर्ड में nomination अपडेट नहीं किया गया.
ऐसी स्थिति में nominee का पुराना नाम रिकॉर्ड में बना रह सकता है और खाताधारक की मृत्यु के बाद परिवार को यह देखकर आश्चर्य हो सकता है कि बैंक रिकॉर्ड में किसी और व्यक्ति का नाम दर्ज है.
इसका मतलब यह नहीं कि वही व्यक्ति हर स्थिति में अंतिम मालिक बन जाएगा. लेकिन claim settlement के स्तर पर वही nominee सामने आएगा और उसके बाद succession या family claim का सवाल उठ सकता है.
यही वजह है कि शादी, बच्चे के जन्म, तलाक, परिवार में मृत्यु या संपत्ति की योजना बदलने जैसे बड़े बदलावों के बाद nomination और will दोनों की समीक्षा करना समझदारी है.
Nominee वह व्यक्ति है जिसे financial institution मृत्यु के बाद रकम या asset प्राप्त करने की प्रक्रिया में पहचानता है.
Legal heir वह व्यक्ति है जिसका उत्तराधिकार पर अधिकार लागू succession law के तहत बनता है.
Will वह दस्तावेज है जिसके जरिए व्यक्ति अपनी संपत्ति के बारे में अपनी testamentary इच्छा दर्ज करता है, बशर्ते वह लागू कानून के अनुसार वैध हो.
इसलिए nomination और succession को एक ही चीज समझना सबसे बड़ी गलती हो सकती है.
अगर आप चाहते हैं कि आपकी मौत के बाद परिवार को बैंक और निवेश की रकम के लिए परेशान न होना पड़े, तो सबसे पहले सभी बैंक खातों और financial investments में nominee details जांचें.
इसके बाद यह भी सुनिश्चित करें कि आपकी संपत्ति से जुड़ी इच्छा स्पष्ट और लागू कानून के अनुरूप वसीयत में दर्ज हो. परिवार के भरोसेमंद व्यक्ति को यह जानकारी भी होनी चाहिए कि आपके प्रमुख bank accounts, FD, mutual funds और demat holdings कहां हैं.
सबसे अहम बात यह है कि nominee और will दोनों को एक-दूसरे का विकल्प न समझें.
नॉमिनी होने से पैसा पाने की प्रक्रिया आसान हो सकती है. लेकिन पैसा आखिरकार किसके हिस्से में जाएगा, यह केवल बैंक रिकॉर्ड में लिखे nominee के नाम से तय नहीं होता. वहां से succession, valid will और लागू कानून की भूमिका शुरू होती है.
यही छोटा सा फर्क खाताधारक की मौत के बाद परिवार को आसान settlement और लंबे विवाद के बीच खड़ा कर सकता है.
अपनी राय और अपने इलाके की खबर देने के लिए जुड़ें हमारे गूगल, फेसबुक, x, इंस्टाग्राम, यूट्यूब और वॉट्सऐप कम्युनिटी से.