 Explainer: राज्यसभा की लिस्ट से BJP ने यूपी विधानसभा चुनाव 2027 के लिए दे दिये बड़े संकेत- जानें सभी नये चेहरों को क्यों मिला मौका
 37 हजार से 9000 फीट पर आया प्लेन, बदला रास्ता, 7700 कोड हुआ फ्लैश... फ्लाईदुबई के बाद अब लंदन की फ्लाइट में इमरजेंसी
 क्या पहले मैच में वैभव सूर्यवंशी को मिला मिलेगा मौका? टी20 सीरीज में ये 5 खिलाड़ी कर सकते हैं कमाल; देखें संभावित प्लेइंग 11
 साइबर अपराधियों पर कसेगा शिकंजा, अमेठी में तैयार हो रहा हाईटेक थाना
 इस साल 33 लाख दीपों से जगमगाएगी रामनगरी, भव्य होगा अयोध्या का 10वां दीपोत्सव- तैयारियां हुईं तेजExplainer: राज्यसभा की लिस्ट से BJP ने यूपी विधानसभा चुनाव 2027 के लिए दे दिये बड़े संकेत- जानें सभी नये चेहरों को क्यों मिला मौका
 BJP छोड़कर आए संजयन त्रिपाठी को सपा ने क्यों बनाया उम्मीदवार? काट दिया घोषित प्रत्याशी कमलेश यादव का टिकट
 Explainer: आग का गोला बनने से कैसे बचा Flydubai का विमान? एक्सपर्ट ने बताया 'सुपरसोनिक डाइव' के बाद भी कैसे रहा सुरक्षित
 मंगल पर 2 मीटर खुदाई करके जुटाएगा सैंपल, 2031 तक धरती पर भेजेगा, कब लॉन्च होगा चीन का तियानवेन-3 मिशन?
 सलीम शेरवानी ने बढ़ा दी सपा की टेंशन, अखिलेश अब किसे राज्यसभा चुनाव में बनाएंगे तीसरा उम्मीदवार, क्या बोलीं मायावती?
 बारापुला फेज 3 पर क्यों रेंग रहे वाहन? ट्रैफिक पुलिस ने गूगल मैप्स को बताया विलेन, जानें और क्या है वजहसाइबर अपराधियों पर कसेगा शिकंजा, अमेठी में तैयार हो रहा हाईटेक थानाइस साल 33 लाख दीपों से जगमगाएगी रामनगरी, भव्य होगा अयोध्या का 10वां दीपोत्सव- तैयारियां हुईं तेज
 'CEC जैसा कानूनी संरक्षण PM और जजों को भी नहीं', SIR मुद्दे के बीच सीनियर एडवोकेट ने कौन-से नए सवाल खड़े कर दिए
 विजय का एग्जाम, शुभेंदु की अग्निपरीक्षा, चार राज्यों में 6 सीटों पर उपचुनाव कल 37 हजार से 9000 फीट पर आया प्लेन, बदला रास्ता, 7700 कोड हुआ फ्लैश... फ्लाईदुबई के बाद अब लंदन की फ्लाइट में इमरजेंसी
 जब साइकिल का हैंडल बना स्टडी टेबल, बीमारी को मात देकर नोबेल पुरस्कार तक पहुंचे वैज्ञानिक
 '270 KM का सफर, जान की परवाह नहीं', इस्लामाबाद छावनी में तब्दील! क्या है इमरान समर्थकों की मांगें? 10 बड़े अपडेट्स
 नोबेल शांति पुरस्कार 2026 का ऐलान 9 अक्टूबर को; ओस्लो में होगी घोषणा, इस बार 208 हस्तियों समेत कुल 287 उम्मीदवार रेस में
 पहले साजिश रची फिर फ्लाईदुबई जॉइन की, इजरायलियों को मारने के लिए ओमानी पायलट की 8 महीनों की खूंखार प्लानिंग
 हड़ताल तो पहले भी हुई फिर इस बार बैंक में क्यों कैंसिल की गई रविवार की छुट्टी? इतिहास में कब-कब संडे को खुले रहे बैंक
 1 अक्टूबर से FD के नियमों में बड़ा बदलाव, पुरानी एफडी का क्या होगा? जानें ब्याज पर पड़ेगा क्या असर
 अमेरिका-इजरायल युद्ध के बीच ईरान की अर्थव्यवस्था को भारी झटका; तेल घाटे से GDP 10% घटी, जानिए पूरा हाल
 EPFO में बड़ा बदलाव! वेज सीलिंग लिमिट बढ़ी, जानें आपकी सैलरी और पेंशन पर क्या होगा असर?
 3 दिन तक रहेगी बैंक हड़ताल, SBI ने जारी की एडवाइजरी, जानें कौन-कौन सी सेवाएं रहेंगी चालूक्या पहले मैच में वैभव सूर्यवंशी को मिला मिलेगा मौका? टी20 सीरीज में ये 5 खिलाड़ी कर सकते हैं कमाल; देखें संभावित प्लेइंग 11
 ICC ने भारत और वेस्टइंडीज पर लगाया जुर्माना, कैसे तय होता है स्लो ओवर रेट? जानें पूरा नियम
 IND vs WI: लखनऊ में कभी नहीं बने 200 रन, 99 पर सिमट चुकी है टीम; जानें पिच से लेकर रिकॉर्ड्स तक पूरी जानकारी
 अमन से लेकर रेणुका तक, Asian Games 2026 में उत्तर रेलवे का जलवा, देश के लिए जीते 11 मेडल
 11 साल की उम्र में जीता गोल्ड, वैभव सूर्यवंशी भी छूटे पीछे; जानें एशियन गेम्स 2026 में मेडल जीतने वाले 6 सबसे युवा एथलीट
 क्या दोहराने वाला है कोरोना जैसा खतरा? आइसोलेशन में 200 से ज्यादा लोग, जानिये रूस की लैब से 'लीक' VIRUS कितना घातक
 Drishyam 3 Mystery: दृश्यम की कहानी ही नहीं, रिलीज डेट में भी छुपी है मिस्ट्री! डिकोड देख घूम जाएगा माथा
 गोवा जैसी वाइब, आलीशान लिविंग रूम..अर्चना पूरन सिंह ने दिखाया अपना नया लग्जरी विला, कोना-कोना है खास
 Drishyam 3 Box Office: 11 लाख टिकट, 36 हजार शो... रिलीज से पहले ही ‘दृश्यम 3’ ने बनाए ये 5 बड़े रिकॉर्ड
 बारापुला फेज-3 के पहले ही दिन 4 KM लंबा जाम, 6 से 2 लेन होते ही बिगड़ा ट्रैफिक
 डर को मात देकर अविनाश मिश्रा ने 'खतरों के खिलाड़ी 15' की ट्रॉफी की अपने नाम, कितनी मिली प्राइज मनी?
 'लॉलीपॉप' कमेंट पर सलमान खान ने लगाई काजी की क्लास, माही विज के दोस्तों की खुली पोल, क्या फिर लौटेंगी रीति तिवारी?
 'मैं तुम्हारे साथ हूं'.. बिग बॉस हाउस से बाहर आते ही रीति तिवारी का इमोशनल पोस्ट, तस्वीरें शेयर कर बयां की फीलिंग्स
 6 एपिसोड, 3.1 करोड़ व्यूज... ‘प्रीतम एंड पेड्रो’ ने तोड़े रिकॉर्ड! आखिर इस सीरीज में ऐसा क्या है, जिसने OTT पर मचा रखी है धूम?
 वीकेंड के वार से पहले पलटा बिग बॉस 20 का गेम, सीजन का पहला मिड-वीक एविक्शन, घर से सीधे बेघर होगा ये कंटेस्टेंट
 1919 तक 1255 में से सिर्फ 78 ICS थे इंडियन, 100 साल में कैसे पब्लिक सर्विस कमीशन ने तय किया UPSC तक का रास्ता?
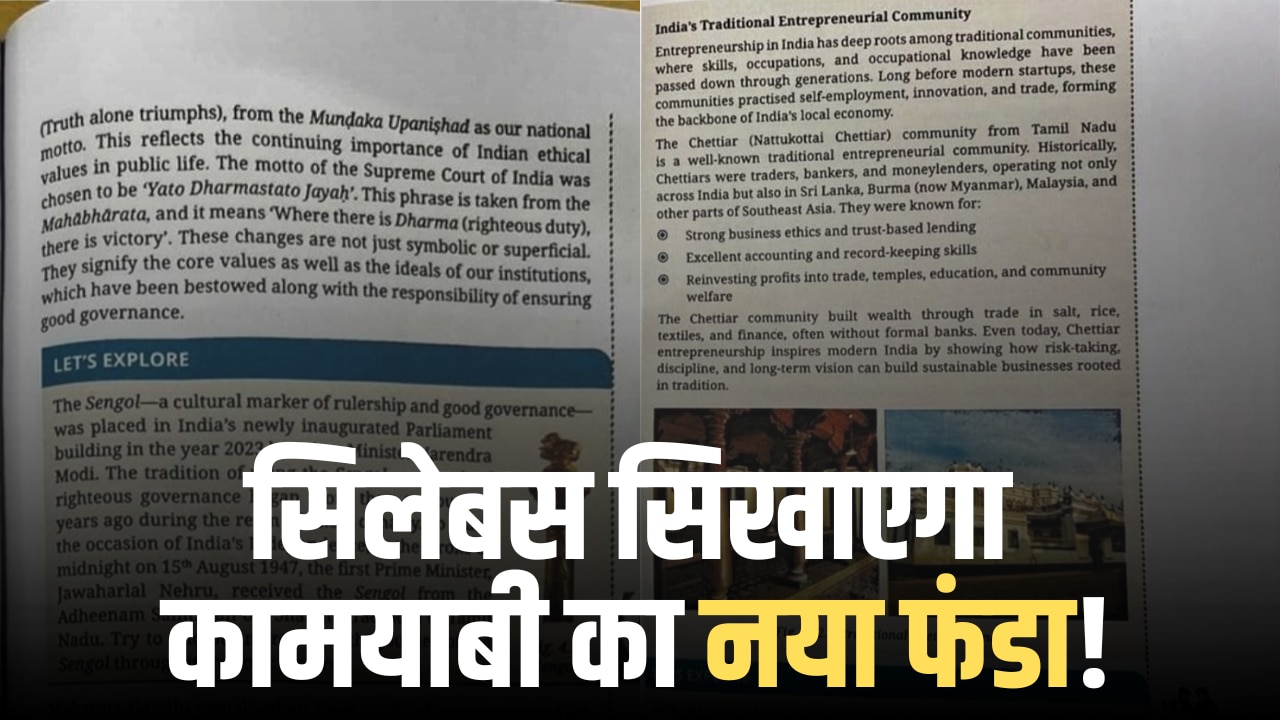 इनकम टैक्स, गुड गवर्नेंस और स्टार्टअप्स की सक्सेस स्टोरी... NCERT की नई सोशल साइंस बुक में छिपे हैं कौन-कौन से सरप्राइज?
 मंदीप के भंडारी बने CBSE के नए चेयरमैन, OSM विवाद के बाद दो बार कब-कब बदले बॉस?
 Explained: नवोदय विद्यालय में पढ़ाई है कितनी सस्ती? इन 6 वजहों से यहां बच्चों का एडमिशन कराना पसंद करते हैं पैरेंट्स
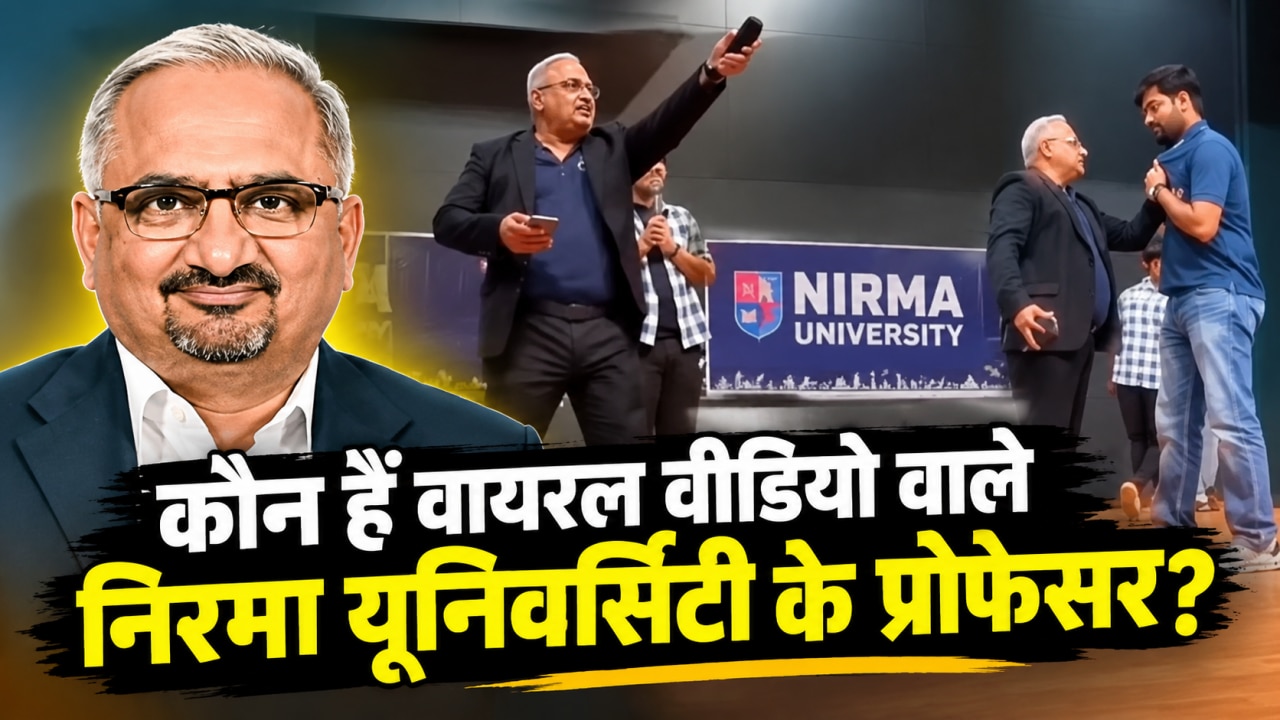 गुजरात यूनिवर्सिटी से BE, 30 साल का अनुभव... जानें स्टूडेंट का कॉलर पकड़ने वाले वायरल प्रोफेसर की पूरी एजुकेशन कुंडली
 बदल जाएगा पृथ्वी का नक्शा, धरती पर बनेगा नया सुपरकॉन्टिनेंट, क्या इंसानों का भी होगा डायनासोर जैसा अंत?
 इंसानों के बिना फैसला लेकर हमला करेंगे रोबोट? 128 देशों ने 'किलर रोबोट्स’ पर लिया बड़ा फैसला
 सुअर की किडनी के सहारे 271 दिनों तक कैसे जिंदा रहा ये शख्स? क्या खत्म होगी ऑर्गन ट्रांसप्लांट की कमी
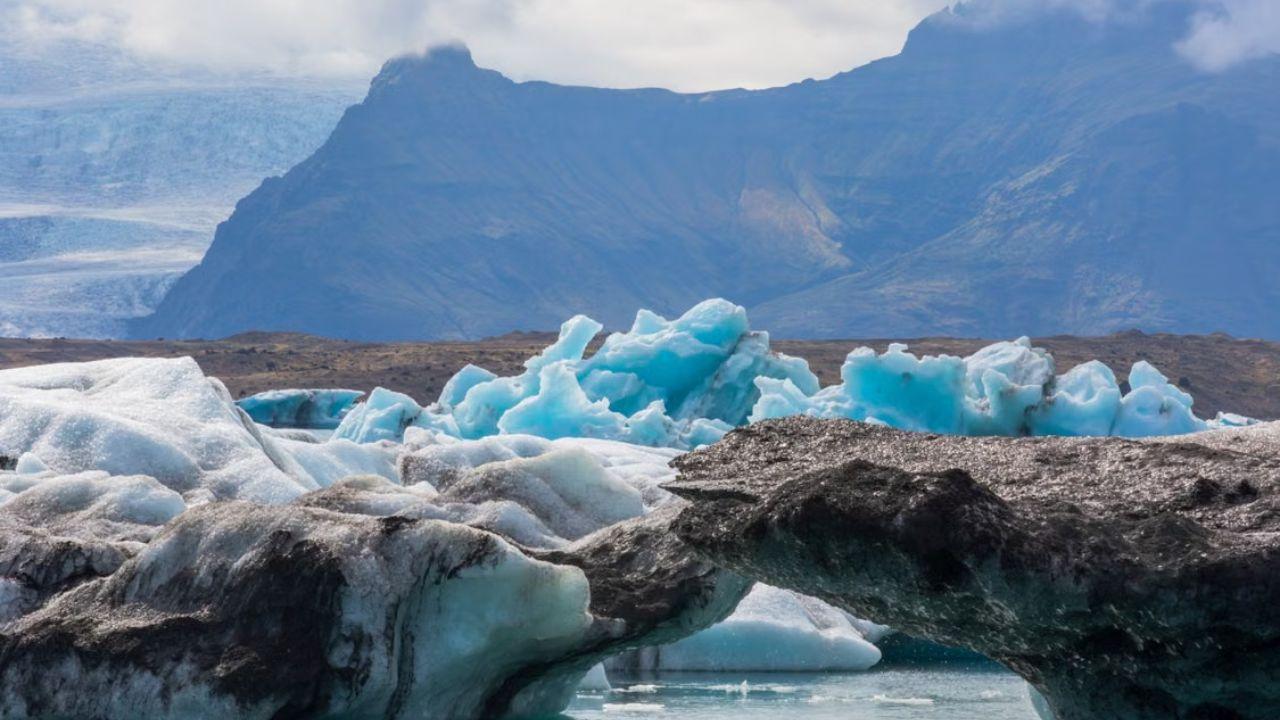 क्रायोस्फेरिक ग्लू क्या है? वो कुदरती 'फेविकॉल' जो पहाड़ों को बचाती है ढहने से, जानिए किस चीज से बनती है
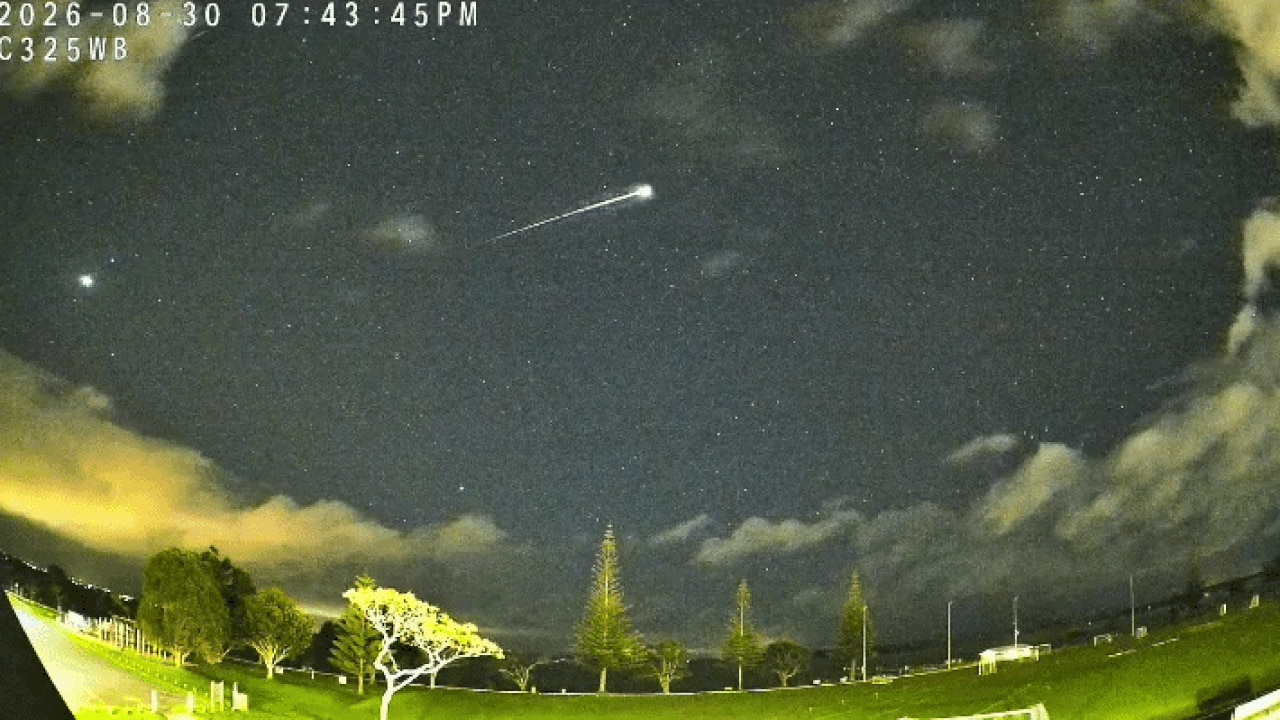 अंतरिक्ष से धरती पर आया 4.6 अरब साल पुराना 'टाइम कैप्सूल', बताएगा ग्रहों के जन्म की कहानी!
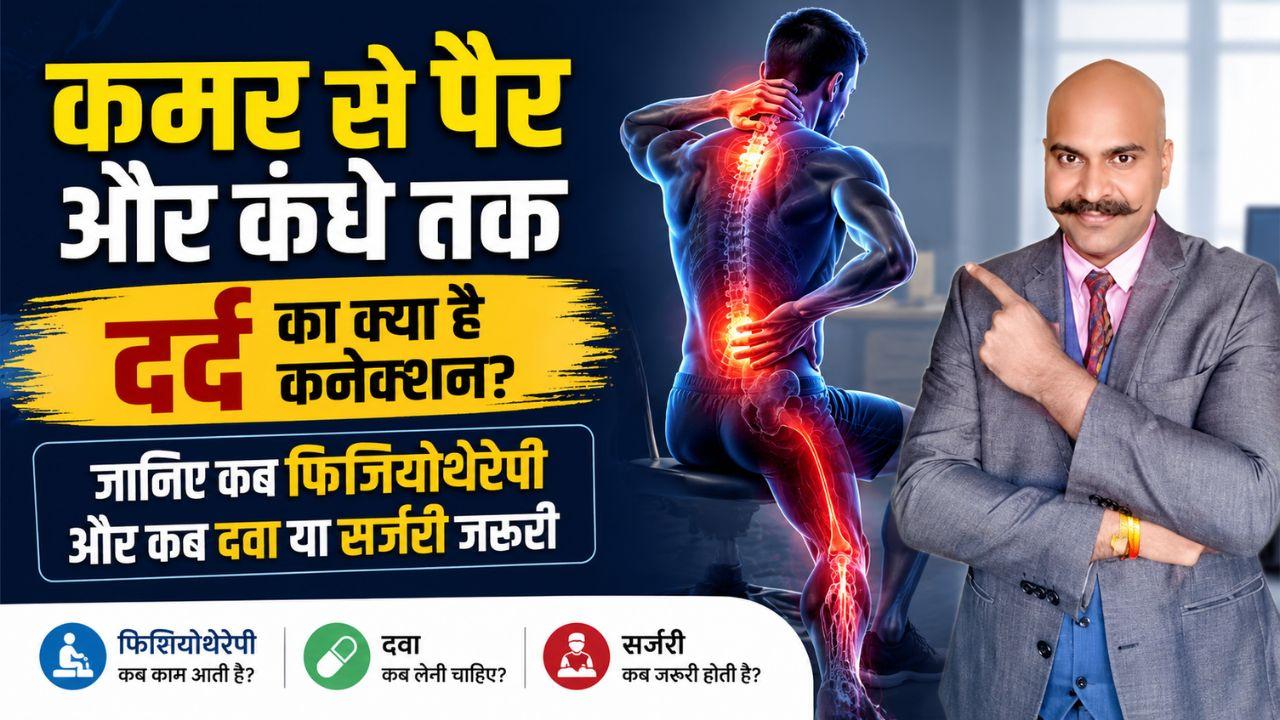 क्या आपकी कुर्सी कमर से लेकर कंधे तक का दर्द बढ़ा रही है? 8-9 घंटे बैठने वालों के लिए डॉ. पंकज शर्मा की चेतावनी
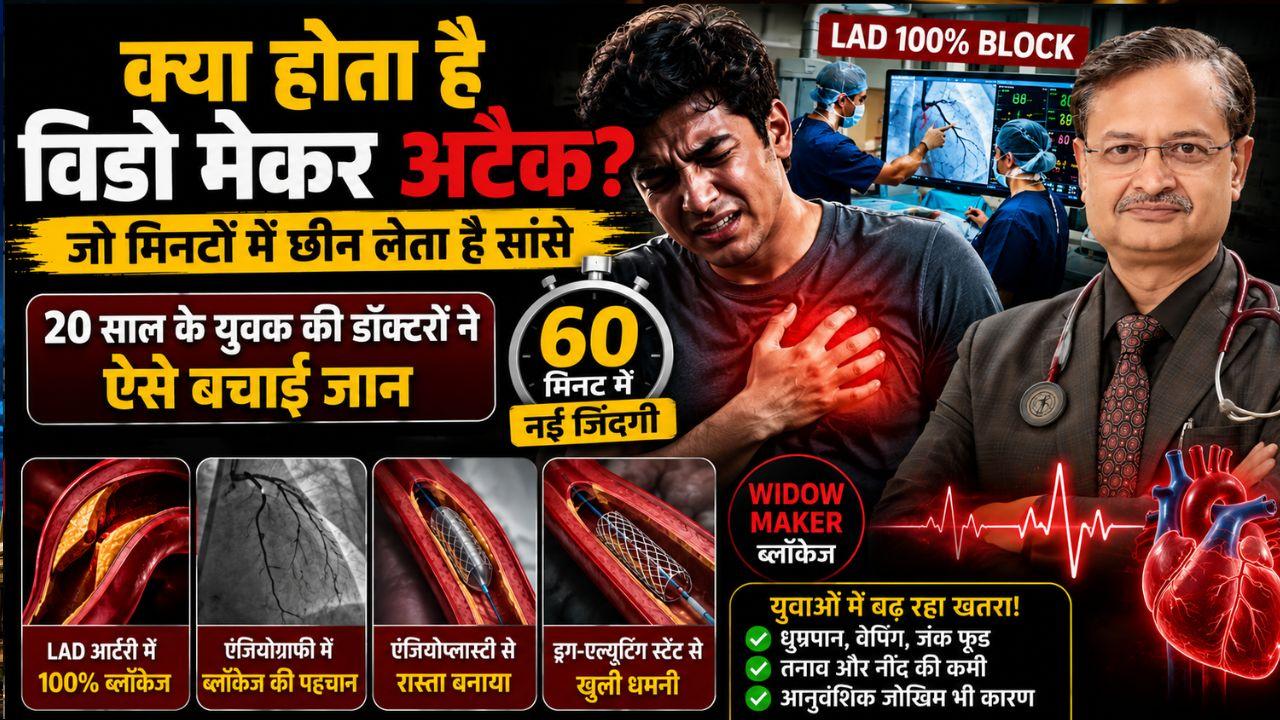 क्या होता है विडो मेकर अटैक- जो मिनटों में छीन लेता है सांसे? जानिए कैसे 20 साल के युवक की डॉक्टरों ने बचाई जान
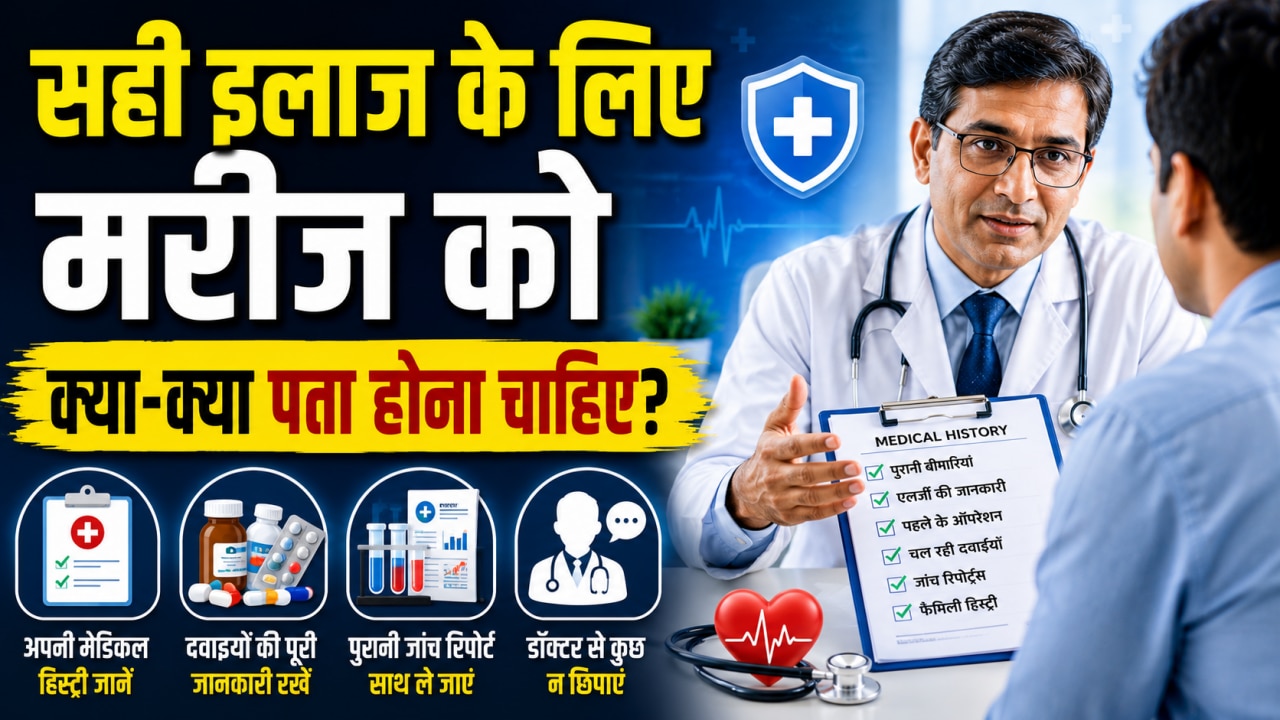 National Doctor's Day: क्या हर बीमारी में Second Opinion लेना सही है? एक्सपर्ट से जानें अस्पताल जाने से पहले मरीज को क्या पता होना चाहिए
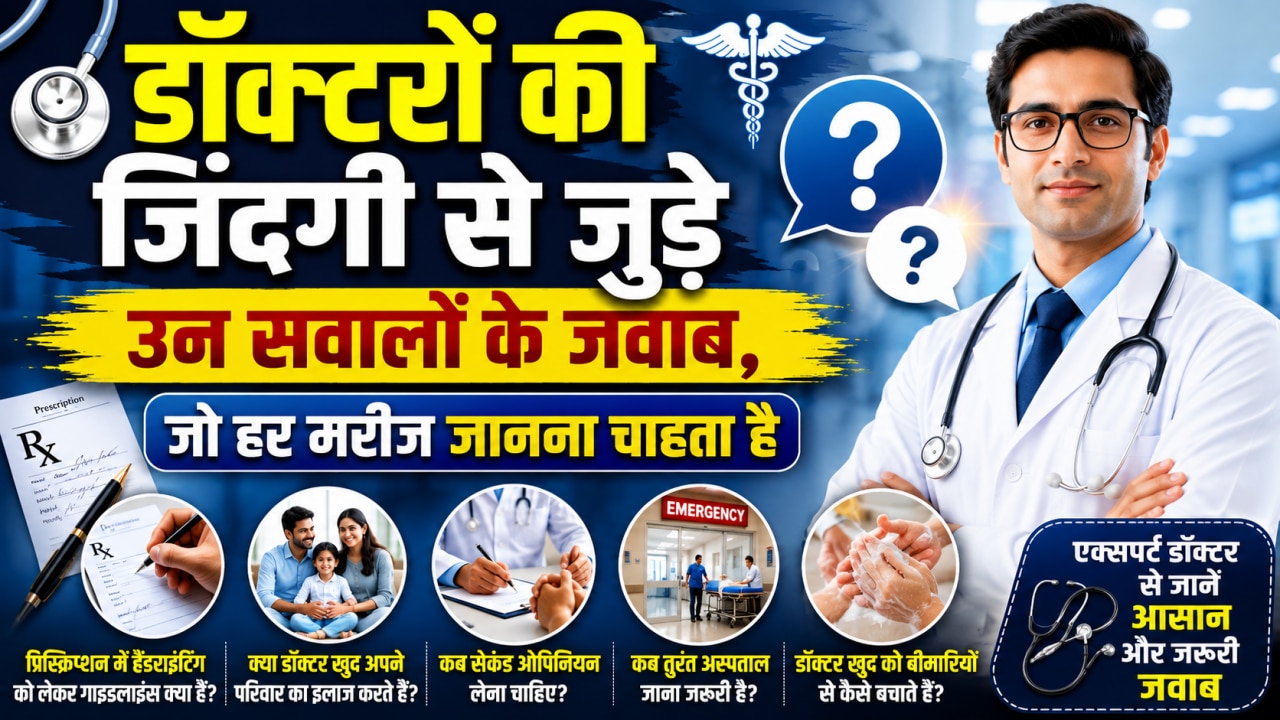 National Doctor's Day: डॉक्टरों की हैंडराइटिंग इतनी खराब क्यों होती है? जानें एक्सपर्ट से ऐसे ही दिलचस्प सवालों के जवाब
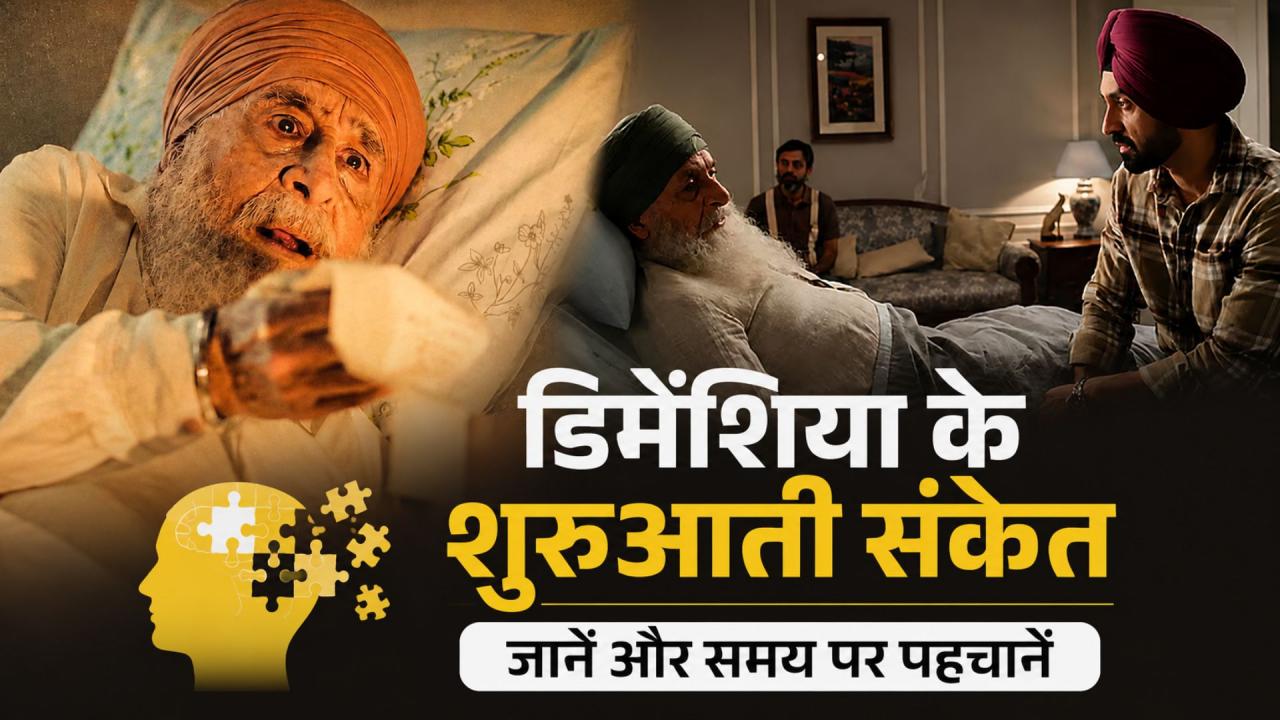 फिल्म 'मैं वापस आऊंगा' में दिखा डिमेंशिया का दर्द, क्या आप पहचानते हैं इसके शुरुआती संकेत?
बिजनेस
SEBI New ETF pricing rules September 2026: ईटीएफ निवेशकों के लिए 7 सितंबर 2026 से नए प्राइसिंग नियम लागू होंगे. सेबी ने बेस प्राइस, प्राइस बैंड, प्री-ओपन कॉल ऑक्शन और क्लोज-आउट सिस्टम में बदलाव किया है. इक्विटी, डेट और कमोडिटी ईटीएफ में अब कीमतों पर ज्यादा नियंत्रित ढांचा देखने को मिलेगा.

Updated : Sep 04, 2026, 03:21 PM IST
ईटीएफ में पैसा लगाने वालों के लिए 7 सितंबर की तारीिख अहम है. इस दिन से बाजार में इन फंड्स की कीमत तय होने और एक दिन में उसके ऊपर-नीचे जाने की सीमा का तरीका बदल जाएगा. खास बात यह है कि पहले जहां कई ईटीएफ पर सीधे 20% की प्राइस सीमा लागू थी, वहीं अब कुछ कैटेगरी में कारोबार की शुरुआत इससे काफी कम दायरे से होगी.
मिंट की 4 सितंबर 2026 की रिपोर्ट के मुताबिक, सेबी ने इक्विटी, डेट और कमोडिटी ईटीएफ के बेस प्राइस, प्राइस बैंड, प्री-ओपन कॉल ऑक्शन और क्लोज-आउट मैकेनिज्म से जुड़े नियमों में बदलाव किए हैं. ये नियम पहले 1 सितंबर से लागू होने थे, लेकिन बाद में इन्हें 7 सितंबर 2026 से प्रभावी किया गया.
नए नियम का सबसे अहम असर ईटीएफ के बेस प्राइस पर पड़ेगा. अभी इक्विटी, डेट और कमोडिटी ईटीएफ के लिए टी-2 दिन के एनएवी के आधार पर तय 20% की प्राइस सीमा लागू होती है. ओवरनाइट ईटीएफ के लिए यह सीमा फिलहाल प्लस या माइनस 5% है.
नए सिस्टम में ईटीएफ के लिए पिछले दिन के क्लोजिंग मार्केट प्राइस को ज्यादा महत्व मिलेगा. डेज़र्व के सह-संस्थापक वैभव पोरवाल के मुताबिक, यह कीमत पिछले 30 मिनट के औसत ट्रेडिंग प्राइस पर आधारित होगी. इसका मकसद ऐसी स्थितियों को कम करना है, जब ईटीएफ की मौजूदा बाजार कीमत और उसकी तय ट्रेडिंग सीमा में बड़ा अंतर दिखे.
अगर टी-1 दिन ईटीएफ के आखिरी 30 मिनट में कोई ट्रेड नहीं हुआ तो आधार मूल्य उस दिन के पहले उपलब्ध अंतिम ट्रेड प्राइस यानी एलटीपी पर तय होगा. और अगर पूरे टी-1 दिन कोई ट्रेड ही नहीं हुआ, तो सिस्टम नवीनतम उपलब्ध क्लोजिंग एनएवी पर वापस जाएगा.
सीधे शब्दों में समझें तो ईटीएफ की कीमत तय करने में बाजार की हालिया वास्तविक गतिविधि को ज्यादा जगह मिलेगी. खासकर कम कारोबार वाले ईटीएफ में यह बदलाव महत्वपूर्ण हो सकता है, क्योंकि बहुत कम ट्रेड होने पर पुराना एनएवी मौजूदा बाजार स्थिति को सही तरीके से नहीं दिखा पाता.
शेयर.मार्केट बाय फोनपे के मार्केट एनालिस्ट मयंक जैन ने बताया कि नया बैकअप सिस्टम कम तरलता वाले ईटीएफ में कम ट्रेडिंग के कारण बनने वाली अवास्तविक प्राइस लिमिट को रोकने में मदद करेगा. यानी निवेशकों को बाजार की वास्तविक कीमत के ज्यादा करीब ट्रेडिंग सीमा मिल सकती है.
इक्विटी और डेट ईटीएफ के लिए भी बड़ा बदलाव है. ओवरनाइट और लिक्विड ईटीएफ को छोड़कर बाकी इक्विटी और डेट ईटीएफ में डायनामिक प्राइस बैंड लागू होगा.
इसमें शुरुआत में प्लस या माइनस 10% का बैंड होगा. यानी संदर्भ कीमत से ईटीएफ की कीमत शुरुआती तौर पर 10% से ज्यादा ऊपर या नीचे नहीं जा सकेगी. इसके बाद कूलिंग-ऑफ पीरियड के बाद इस सीमा को बढ़ाकर प्लस या माइनस 20% तक किया जा सकता है.
क्वोड एडवाइजर्स के पार्टनर और फंड मैनेजर गौरव डिडवानिया ने प्राइस बैंड को ईटीएफ की एक दिन में तय सीमा के भीतर कीमत बदलने की अधिकतम दूरी बताया है. वहीं एसएएचआई के रिसर्च हेड गौरव अरोरा के मुताबिक, पहले 20% का दायरा इतना बड़ा था कि यह कई बार प्रभावी सुरक्षा कवच की तरह काम नहीं करता था. नए 10% शुरुआती बैंड से अचानक बिकवाली के दौरान कीमतों में झटके को कुछ हद तक सीमित किया जा सकता है.
लेकिन इसका दूसरा पहलू भी है. बहुत तेज मूवमेंट की स्थिति में बैंड बढ़ने तक कुछ समय के लिए लेन-देन सीमित हो सकता है. कूलिंग-ऑफ के दौरान निवेशक खरीद और बिक्री कर सकते हैं, लेकिन तय सीमा से बाहर ऑर्डर नहीं जा सकेगा.
सोने और चांदी के ईटीएफ में निवेश करने वालों के लिए यह बदलाव खासा अहम है. कमोडिटी ईटीएफ के लिए शुरुआत में प्लस या माइनस 6% का डायनामिक प्राइस बैंड होगा. कूलिंग-ऑफ के बाद इसे 3% के चरणों में उसी दिशा में बढ़ाया जा सकेगा, जिस दिशा में कीमत आगे बढ़ रही है.
गौरव अरोरा के मुताबिक, पहले सोने और चांदी के ईटीएफ भी दूसरे ईटीएफ की तरह 20% के व्यापक दायरे में आते थे. अब कारोबार की शुरुआत 6% के दायरे से होगी और जरूरत पड़ने पर इसे 3% के चरणों में बढ़ाया जा सकेगा.
इसका मतलब यह है कि अगर रातोंरात अंतरराष्ट्रीय बाजार में सोने या चांदी की कीमत बहुत तेजी से बदलती है, तो भारतीय ईटीएफ में उस बदलाव का असर एक ही झटके में नहीं, बल्कि चरणबद्ध तरीके से आ सकता है. हालांकि इस दौरान ईटीएफ का प्रीमियम या डिस्काउंट उसके आईएनएवी के मुकाबले ज्यादा हो सकता है. इसी वजह से निवेशकों के लिए खरीदने से पहले सांकेतिक एनएवी यानी आईएनएवी देखना पहले से ज्यादा जरुरी हो जाएगा.
सोने और चांदी के ईटीएफ में एक और अहम बदलाव प्री-ओपन कॉल ऑक्शन का है. अंतरराष्ट्रीय बाजार में सोने और चांदी का कारोबार भारतीय बाजार खुलने से पहले ही चलता रहता है. ऐसे में भारतीय ईटीएफ के लिए सुबह का पहला ट्रेड कई बार शुरुआती कीमत तय कर देता था, भले ही वह बहुत छोटा ऑर्डर क्यों न हो.
7 सितंबर से बाजार खुलने से कुछ मिनट पहले खरीद और बिक्री के ऑर्डर इकट्ठे किए जाएंगे और उसके आधार पर संतुलित शुरुआती कीमत तय करने की कोशिश होगी. मिंट की रिपोर्ट में गौरव अरोरा ने बताया कि शेयर बाजार में प्री-ओपन ऑक्शन की व्यवस्था पहले से मौजूद है, लेकिन सोने और चांदी के ईटीएफ में यह सिस्टम नहीं था.
निवेशक के लिए इसका मतलब है कि सुबह का पहला छोटा सौदा अकेले शुरुआती कीमत को प्रभावित करने की संभावना कम कर सकता है. यह बदलाव खासतौर पर उन लोगों के लिए उपयोगी हो सकता है जो बाजार खुलते ही कमोडिटी ईटीएफ में ट्रेड करते हैं.
ईटीएफ की डिलीवरी से जुड़ी स्थिति में भी नियम बदले हैं. अगर कोई विक्रेता ईटीएफ यूनिट्स की डिलीवरी नहीं कर पाता और एक्सचेंज उन्हें ऑक्शन में नहीं खरीद पाता, तो क्लोज-आउट सेटलमेंट होता है.
ओवरनाइट और लिक्विड ईटीएफ के लिए अब क्लोज-आउट प्राइस दो आंकड़ों में से जो ज्यादा होगा, उसके आधार पर तय होगा. पहला, ऑक्शन या एक्सपायरी डेट तक संबंधित सेटलमेंट साइकिल में एक्सचेंज पर दर्ज ईटीएफ की सबसे ऊंची कीमत. दूसरा, ऑक्शन के लिए ऑफर आमंत्रित किए जाने वाले दिन के उपलब्ध सबसे हालिया क्लोजिंग प्राइस से 5% ज्यादा.
अन्य ईटीएफ के लिए मौजूदा क्लोज-आउट व्यवस्था जारी रहेगी, जिसमें क्लोजिंग प्राइस से 20% ज्यादा या सेटलमेंट पीरियड के दौरान दर्ज सबसे ऊंची कीमत में से जो अधिक हो, उसे आधार बनाया जाएगा.
सेबी ने क्रॉस-एक्सचेंज सिंक्रोनाइजेशन को भी अनिवार्य किया है. इसका मतलब है कि अगर किसी ईटीएफ का प्राइस बैंड एक एक्सचेंज पर बढ़ाया जाता है, तो वही सीमा उन सभी एक्सचेंज पर लागू करनी होगी जहां वह ईटीएफ ट्रेड होता है.
मयंक जैन के मुताबिक, इससे अलग-अलग एक्सचेंज पर एक ही ईटीएफ की कीमत सीमा में अंतर से पैदा होने वाली विसंगतियों और आर्बिट्रेज ट्रेड को रोकने में मदद मिलेगी. गौरव अरोरा ने भी कहा कि एक ही ईटीएफ के लिए एनएसई और बीएसई पर अलग-अलग ट्रेडिंग लिमिट नहीं होनी चाहिए.
इन बदलावों का मतलब यह नहीं है कि ईटीएफ में ट्रेडिंग बंदिशों से भर जाएगी. ट्रैकक के सह-संस्थापक और सीईओ वेदांत गुप्ते के मुताबिक, सेबी इसे पहले चरण के तौर पर देख रहा है. वहीं डेज़र्व के वैभव पोरवाल का कहना है कि बदलाव का मुख्य मकसद ट्रेडिंग को रोकना नहीं, बल्कि जिस कीमत पर निवेशक ट्रेड करते हैं उसकी गुणवत्ता बेहतर करना है.
कैशरिच के संस्थापक और सीईओ सौगता बसु ने निवेशकों को लिमिट ऑर्डर का इस्तेमाल करने, खरीदने से पहले ईटीएफ की कीमत को आईएनएवी से मिलाने और प्राइस बैंड की ऊपरी सीमा तक पहुंच चुके ईटीएफ के पीछे भागने से बचने की सलाह दी है.
यानी आम निवेशक के लिए सबसे बड़ा सबक यह है कि सिर्फ ईटीएफ का बाजार भाव देखकर खरीदारी करना अब और भी कम समझदारी हो सकती है. खासकर सोने और चांदी जैसे ईटीएफ में अंतरराष्ट्रीय बाजार की हलचल, आईएनएवी और मौजूदा ट्रेडिंग प्राइस के बीच अंतर देखना जरूरी होगा.
7 सितंबर 2026 से ईटीएफ की कीमत तय करने में टी-2 दिन के एनएवी की जगह ज्यादा हालिया बाजार कीमत को महत्व मिलेगा. इक्विटी और डेट ईटीएफ में शुरुआती प्राइस बैंड प्लस या माइनस 10% होगा, जिसे कूलिंग-ऑफ के बाद 20% तक बढ़ाया जा सकता है.
कमोडिटी ईटीएफ में शुरुआत प्लस या माइनस 6% से होगी और जरूरत के मुताबिक 3% के चरणों में बैंड बढ़ाया जा सकेगा. सोने और चांदी के ईटीएफ में प्री-ओपन कॉल ऑक्शन भी लागू होगा. साथ ही अलग-अलग एक्सचेंज पर एक ही ईटीएफ के लिए अलग प्राइस लिमिट रखने की गुंजाइश खत्म होगी.
निवेशक के लिए सीधी बात यह है कि 7 सितंबर के बाद ईटीएफ में ऑर्डर डालने से पहले सिर्फ यह देखना काफी नहीं होगा कि भाव कितना चल रहा है. आईएनएवी, प्राइस बैंड और बाजार की हलचल को साथ देखकर फैसला करना ज्यादा समझदारी होगी. यही छोटा सा कदम महंगे प्रीमियम पर खरीदारी से बचा सकता है.
अपनी राय और अपने इलाके की खबर देने के लिए जुड़ें हमारे गूगल, फेसबुक, x, इंस्टाग्राम, यूट्यूब और वॉट्सऐप कम्युनिटी से.