 पटेल चौक से लेकर धौला कुआं तक, 11 अक्टूबर को भी 30 रूट पर रहेगा डायवर्जन; पढ़ें दिल्ली पुलिस की एडवाइजरी
 दिल्ली पुलिस ने सभी प्रदर्शनकरियों को छोड़ा, CJP का कल फिर 'हल्लाबोल' की तैयारी! हिरासत से रिहाई तक जानें आज क्या-क्या हुआ
 'चुनाव जीतें तो ईमानदार और हारें तो धांधली', CJP प्रोटेस्ट के बीच EC के सपोर्ट में 124 पूर्व IAS-IFS, राष्ट्रपति से मिले थे राहुल-ममता
 Opinion: मिर्जापुर मंडल में NDA की सपा पर मजबूत बढ़त… विरासत, विकास और सहयोगियों के दम पर मजबूत हुआ सियासी आधार
 146 गेंद और सिर्फ 33 रन, अभिषेक शर्मा तोड़ेंगे सूर्यकुमार यादव का रिकॉर्ड? तीसरे टी20 में बन सकते हैं वर्ल्ड नंबर-1
 जंतर-मंतर पर आज फिर जुटेंगे CJP प्रदर्शनकारी, अनशन को लेकर सोनम वांगचुक का सरकार को अल्टीमेटम- '24 घंटे में...'दिल्ली पुलिस ने सभी प्रदर्शनकरियों को छोड़ा, CJP का कल फिर 'हल्लाबोल' की तैयारी! हिरासत से रिहाई तक जानें आज क्या-क्या हुआपटेल चौक से लेकर धौला कुआं तक, 11 अक्टूबर को भी 30 रूट पर रहेगा डायवर्जन; पढ़ें दिल्ली पुलिस की एडवाइजरी'चुनाव जीतें तो ईमानदार और हारें तो धांधली', CJP प्रोटेस्ट के बीच EC के सपोर्ट में 124 पूर्व IAS-IFS, राष्ट्रपति से मिले थे राहुल-ममता
 Explainer: हिरासत में यूट्यूबर ध्रुव राठी, जर्मन नागरिकता का दावा! क्या विदेशी नागरिक भारत में कर सकता है प्रदर्शन?
 'अरे क्यों, आप फ्लाइट में कैसे आ गए?', पुलिस को देखते ही चिल्लाने लगे दीपके, कभी हाथ छुड़ाते तो कभी फोन में कुछ टाइप करते
 MP में भिलोसा इंडस्ट्रीज करेगी 7500 करोड़ का इन्वेस्टमेंट, 3750 लोगों को मिलेगा रोजगार
 क्रांतिवीर, गॉड ऑफ एक्टिंग... PM मोदी, राहुल गांधी, रजनीकांत, रामगोपाल वर्मा समेत बाकी लोगों ने नाना को इस तरह किया याद
 3 नेशनल अवाॅर्ड, 100 से अधिक फिल्में, कैसा रहा नाना पाटेकर का फिल्मी करियर? 75 की उम्र में हुआ निधन
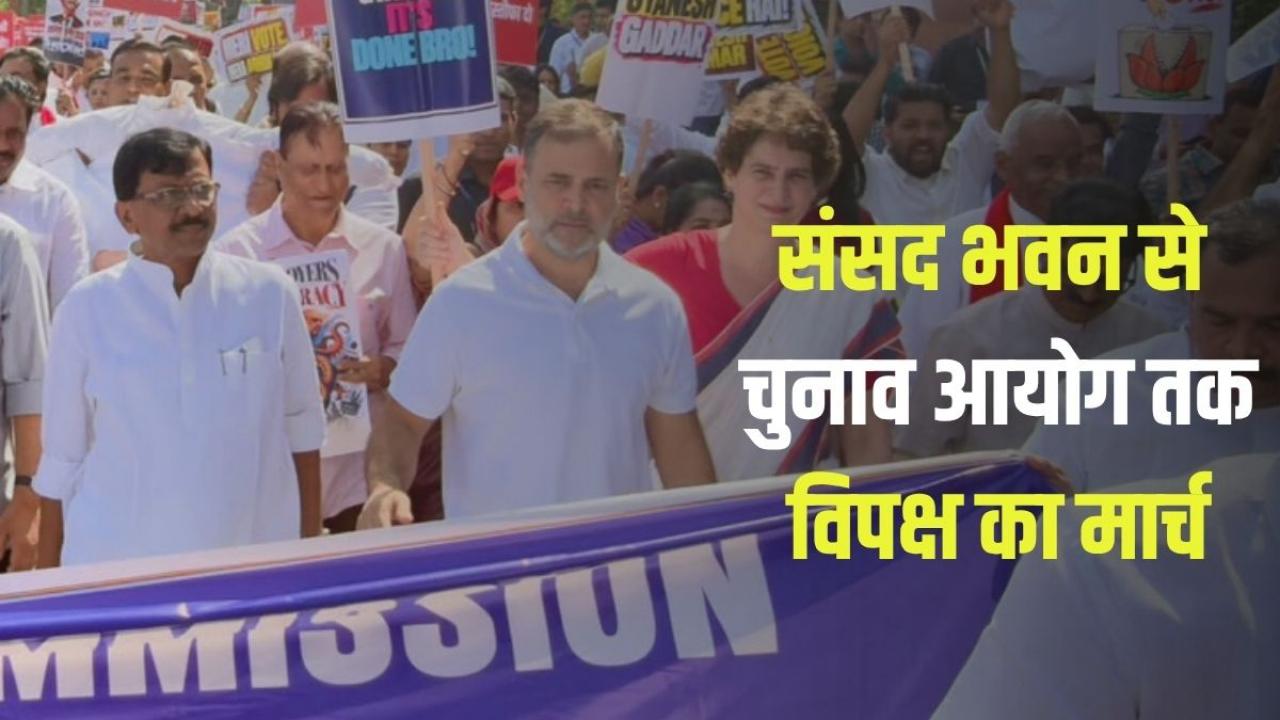 ज्ञानेश कुमार के इस्तीफे पर विपक्ष एकजुट! संसद से चुनाव आयोग के दफ्तर तक हल्ला बोल, धरने पर राहुल-प्रियंका
 मिडटर्म चुनाव से पहले ट्रंप का यू-टर्न; पुतिन से डील के बाद रूसी डीजल पर रोक हटी, तुरंत होगी 3 लाख टन की सप्लाई
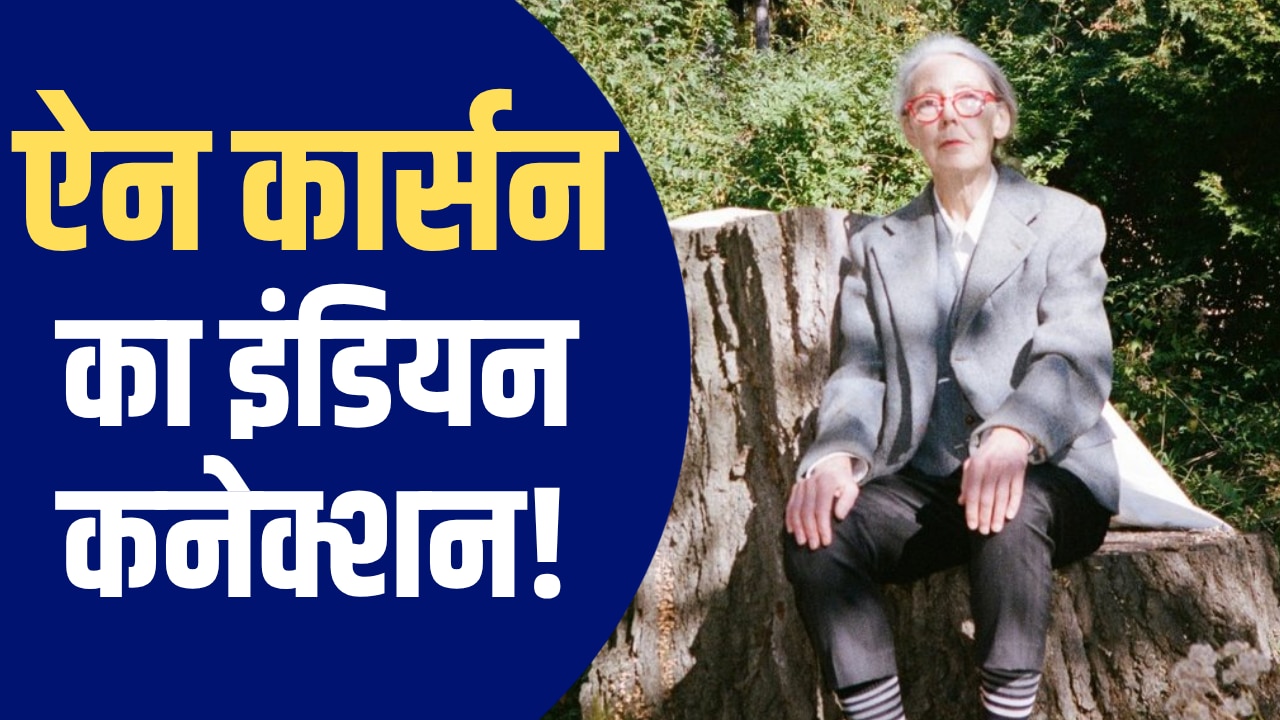 ढाई हजार साल पुरानी यूनानी कविता का वो राज जिसने ऐन कार्सन को दिलाया साहित्य का नोबेल पुरस्कार
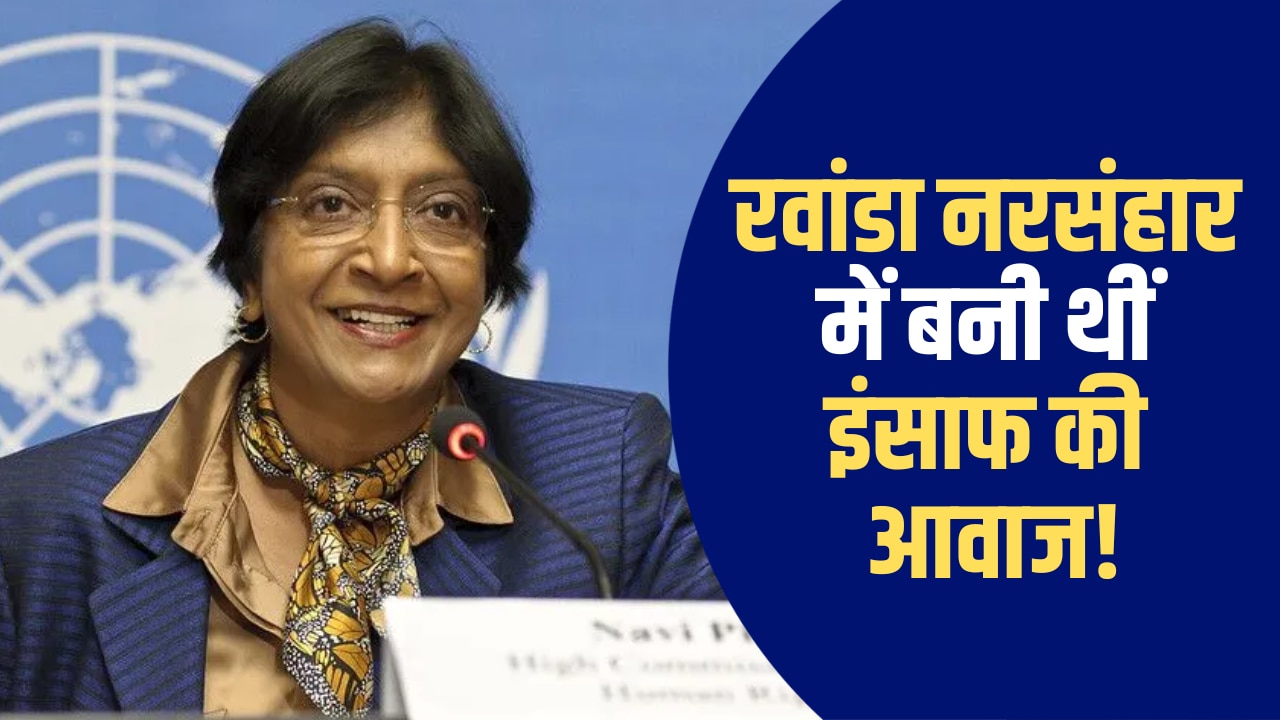 दक्षिण अफ्रीका की पहली अश्वेत महिला जज से लेकर नेल्सन मंडेला की कानूनी ढाल तक... कौन हैं नवी पिल्लई जिन्हें मिला शांति का नोबेल?
 अमेरिका में 8 IT कंपनियों पर ट्रंप का शिकंजा; TCS, Infosys और विप्रो PERM से बाहर, पेंडिंग आवेदन भी रोके गए
 रोटी से लेकर ईंधन तक... काला सागर में बढ़ते संकट से किन चीजों पर पड़ेगा असर? समझिए पूरा गणित
 जल्दी खरीद लो सोना, 3 लाख रुपये पहुंचेगा भाव? बाबा वेंगा की भविष्यवाणी ने डराया, क्या एक्सपर्ट का गणित भी यही कहता है
 नीचे गिरा सोना या लगाई छलांग, दिल्ली, मुंबई, अहमदाबाद, कोलकाता में क्या है गोल्ड-सिल्वर का रेट?
 शेयर बाजार में इन्वेस्टर के 10 लाख करोड़ डूबे, अब क्या करे निवेशक? एक्सपर्ट की राय
 1 लाख रुपये पर आएगा सोना, क्या आ गया सोना खरीदने का सही समय? जानें एक्सपर्ट की राय
 Gold Rate: रेपो रेट के बाद सोने में तेजी, दिल्ली, लखनऊ, जयपुर और मुंबई में क्या चल रहा है सोने-चांदी का भाव?
 एक वर्ल्ड कप-चार एशिया कप और लगातार दो गोल्ड, हरमनप्रीत कौर ने बतौर कप्तान अपने नाम की कई उपलब्धियां
 क्या पहले मैच में वैभव सूर्यवंशी को मिला मिलेगा मौका? टी20 सीरीज में ये 5 खिलाड़ी कर सकते हैं कमाल; देखें संभावित प्लेइंग 11
 ICC ने भारत और वेस्टइंडीज पर लगाया जुर्माना, कैसे तय होता है स्लो ओवर रेट? जानें पूरा नियम
 IND vs WI: लखनऊ में कभी नहीं बने 200 रन, 99 पर सिमट चुकी है टीम; जानें पिच से लेकर रिकॉर्ड्स तक पूरी जानकारी
 अमन से लेकर रेणुका तक, Asian Games 2026 में उत्तर रेलवे का जलवा, देश के लिए जीते 11 मेडल
 मिस्टर फैजू के सिर सजा सेहरा, हाथ थामे नजर आईं बेगम, मदीना से सामने आईं निकाह की तस्वीरें
 स्वीडन की बजाय नॉर्वे में क्यों दिया जाता है शांति का नोबेल? 130 साल पहले अल्फ्रेड नोबेल ने वसीयत में क्या लिखा था?
 एक विज्ञापन के लिए कितना चार्ज करते हैं विराट कोहली? सोशल मीडिया पोस्ट से कितनी कमाई
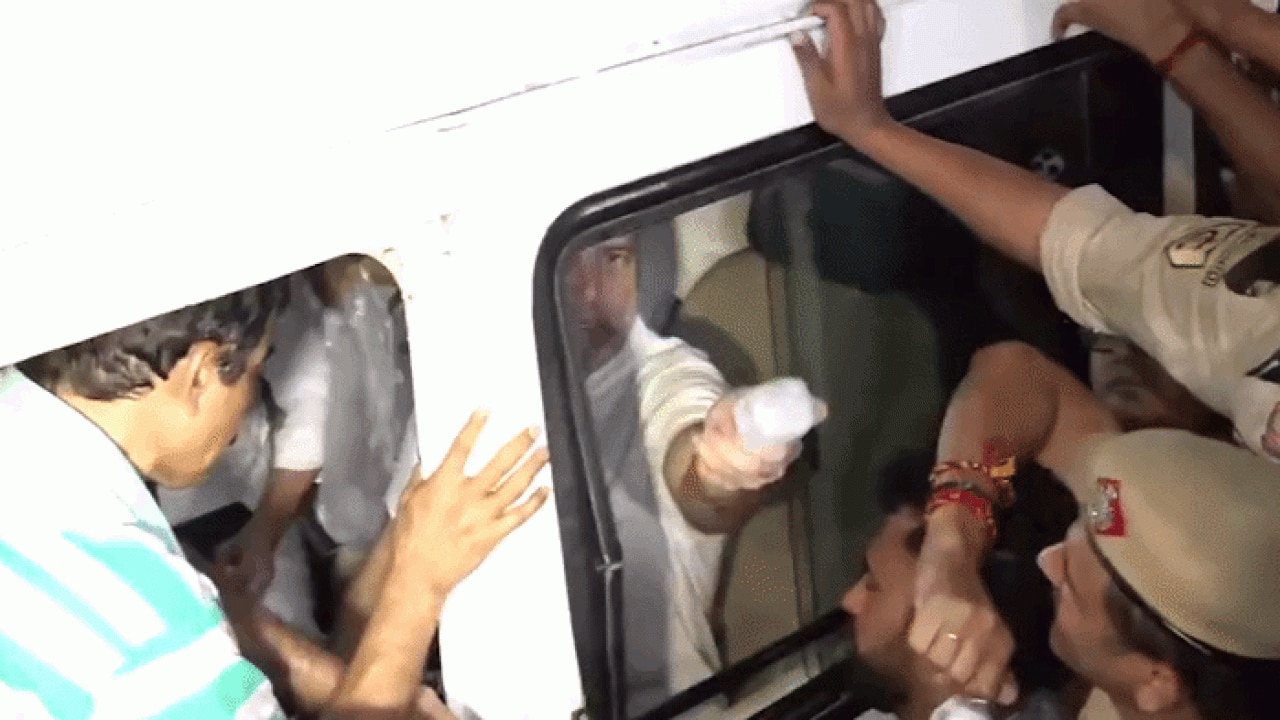 PHOTOS: प्रियंका गांधी का दावा- 'पुलिस ने धक्का देकर सड़क पर गिराया', राहुल ने जवान को दी पानी की बोतल, बोले- 'गुस्सा नहीं होते'
 क्या दोहराने वाला है कोरोना जैसा खतरा? आइसोलेशन में 200 से ज्यादा लोग, जानिये रूस की लैब से 'लीक' VIRUS कितना घातक
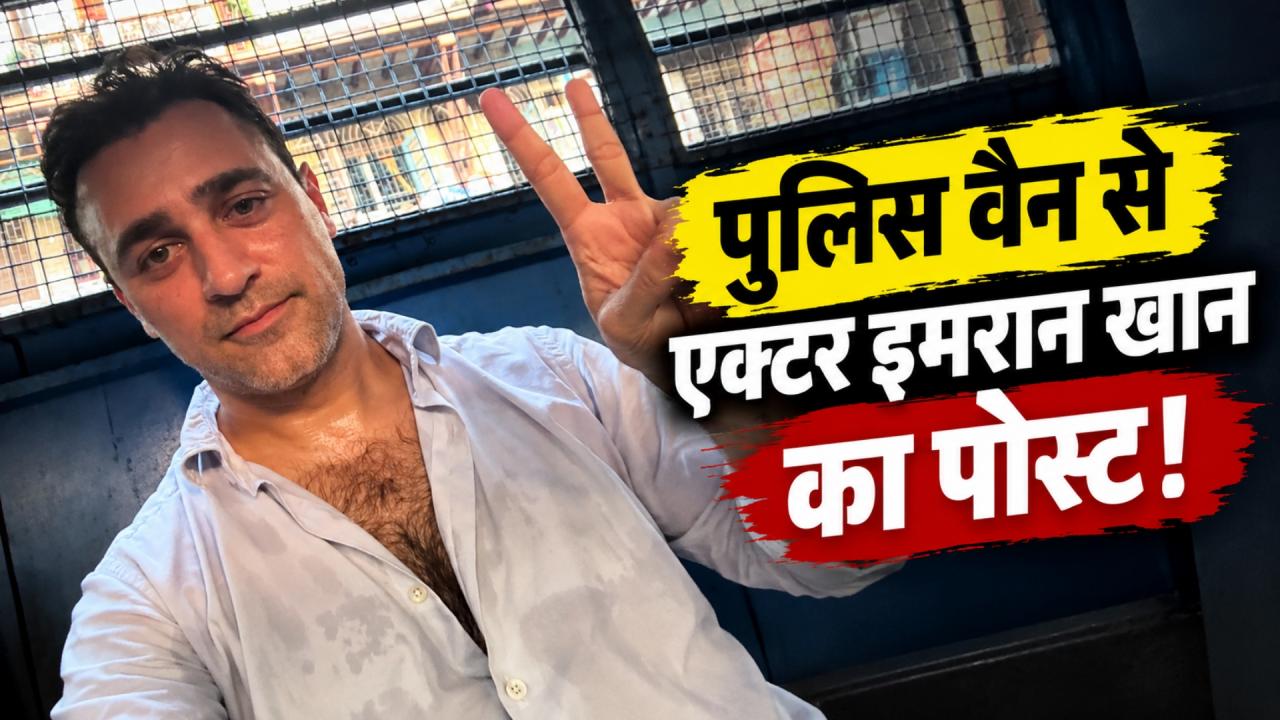 अगस्त क्रांति मैदान में प्रदर्शन के बीच पुलिस ने बॉलीवुड अभिनेता इमरान खान को लिया हिरासत में, पुलिस वैन से पोस्ट की सेल्फी
 'टीचर भी मैं और स्टूडेंट भी मैं'... फिल्मों में ही नहीं यूट्यूब पर भी सलमान खान का जलवा! पहली ही वीडियो ने खींचा ध्यान
 'मेरी जिंदगी को जहन्नुम बना दिया', तनुश्री दत्ता ने नाना पाटेकर को बताया शैतान, कहा- कोई मर जाए तो क्या उसके कांड भूल जाएं
 मौत सुबह, अंतिम विदाई रात को! क्यों रात में करना पड़ा नाना पाटेकर का अंतिम संस्कार? बेटे मल्हार ने बताई वजह
 'हनुमान अंश' को मिल रहा लोगों का प्यार, नम्रता सिंह ने बताया आखिर क्या है इसकी सफलता का सबसे बड़ा कारण?
 1919 तक 1255 में से सिर्फ 78 ICS थे इंडियन, 100 साल में कैसे पब्लिक सर्विस कमीशन ने तय किया UPSC तक का रास्ता?
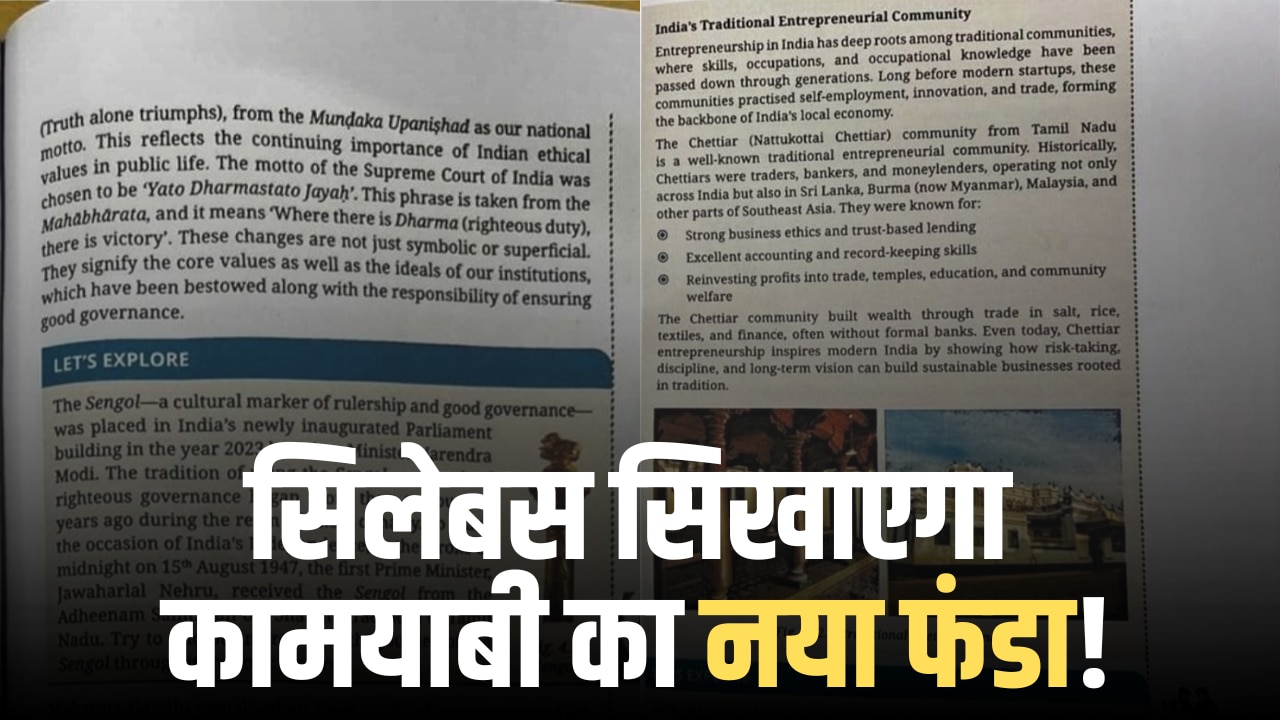 इनकम टैक्स, गुड गवर्नेंस और स्टार्टअप्स की सक्सेस स्टोरी... NCERT की नई सोशल साइंस बुक में छिपे हैं कौन-कौन से सरप्राइज?
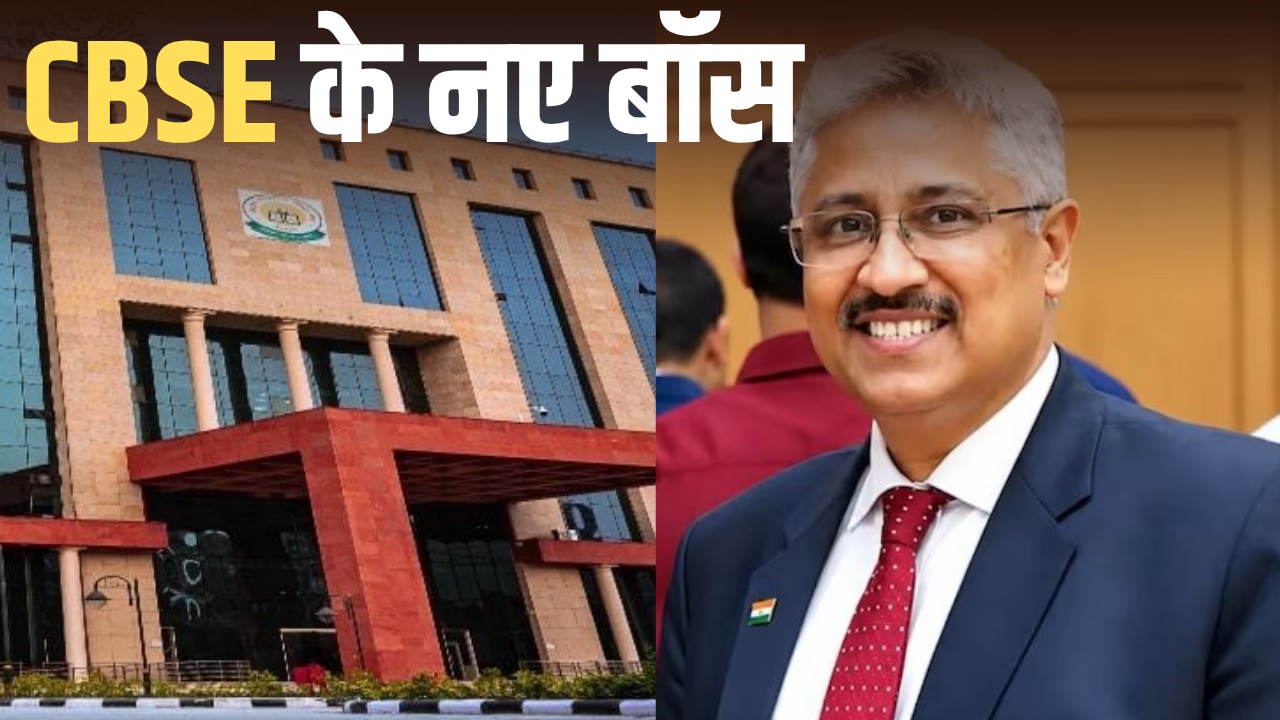 मंदीप के भंडारी बने CBSE के नए चेयरमैन, OSM विवाद के बाद दो बार कब-कब बदले बॉस?
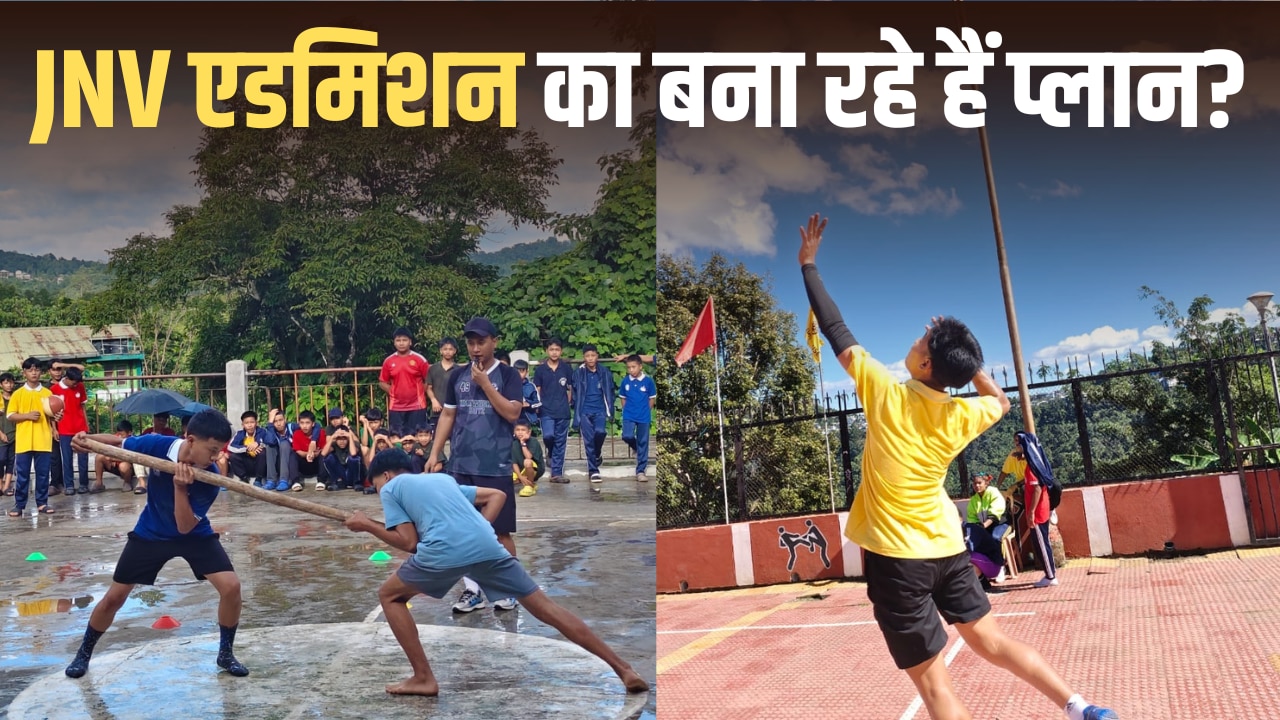 Explained: नवोदय विद्यालय में पढ़ाई है कितनी सस्ती? इन 6 वजहों से यहां बच्चों का एडमिशन कराना पसंद करते हैं पैरेंट्स
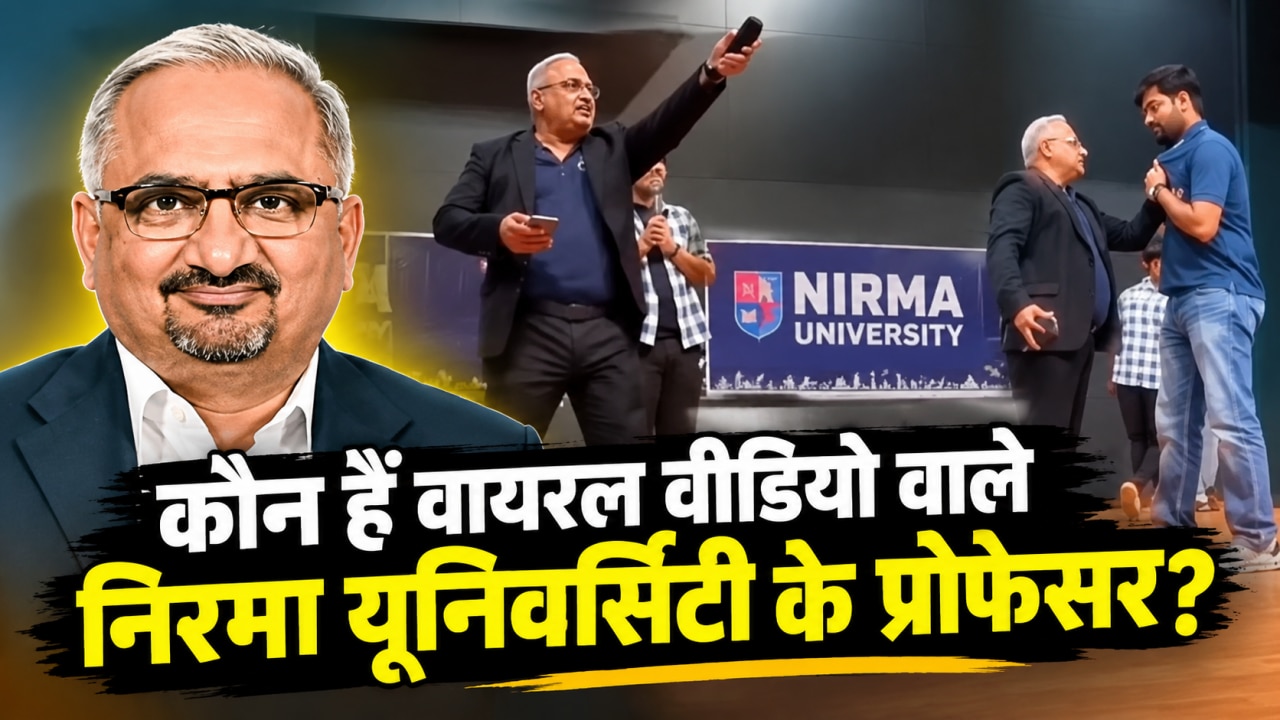 गुजरात यूनिवर्सिटी से BE, 30 साल का अनुभव... जानें स्टूडेंट का कॉलर पकड़ने वाले वायरल प्रोफेसर की पूरी एजुकेशन कुंडली
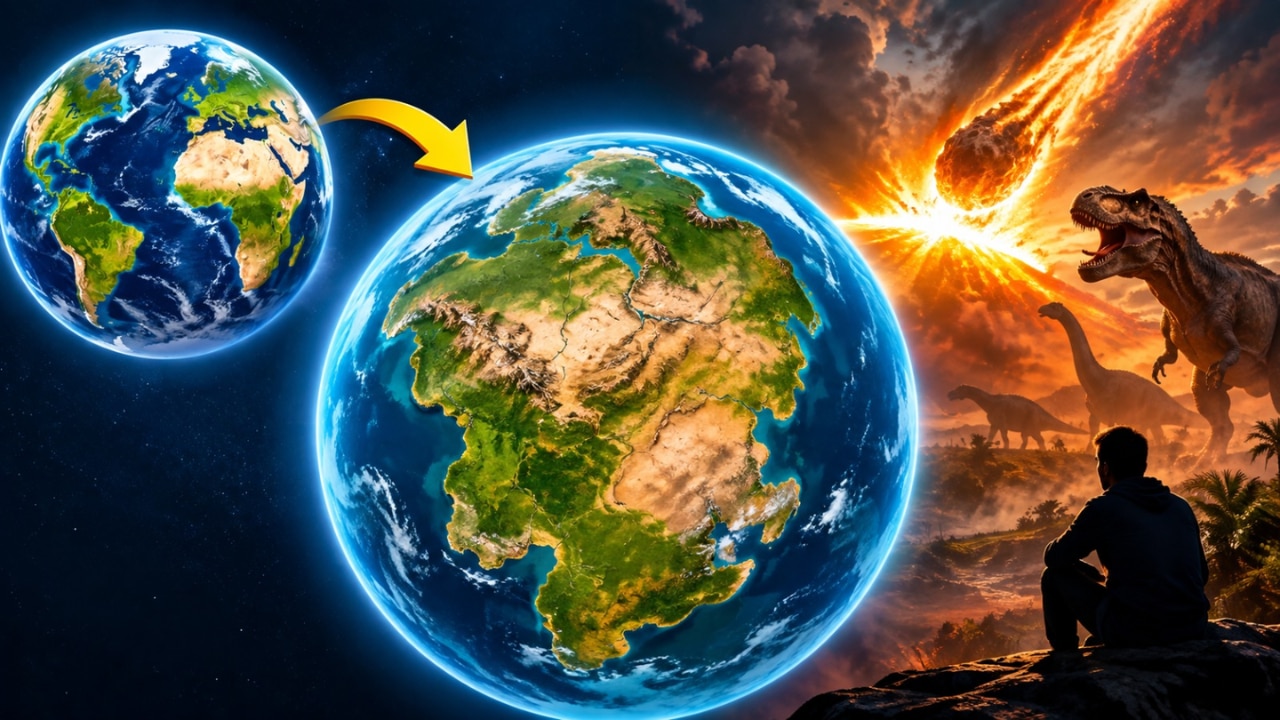 बदल जाएगा पृथ्वी का नक्शा, धरती पर बनेगा नया सुपरकॉन्टिनेंट, क्या इंसानों का भी होगा डायनासोर जैसा अंत?
 इंसानों के बिना फैसला लेकर हमला करेंगे रोबोट? 128 देशों ने 'किलर रोबोट्स’ पर लिया बड़ा फैसला
 सुअर की किडनी के सहारे 271 दिनों तक कैसे जिंदा रहा ये शख्स? क्या खत्म होगी ऑर्गन ट्रांसप्लांट की कमी
 क्रायोस्फेरिक ग्लू क्या है? वो कुदरती 'फेविकॉल' जो पहाड़ों को बचाती है ढहने से, जानिए किस चीज से बनती है
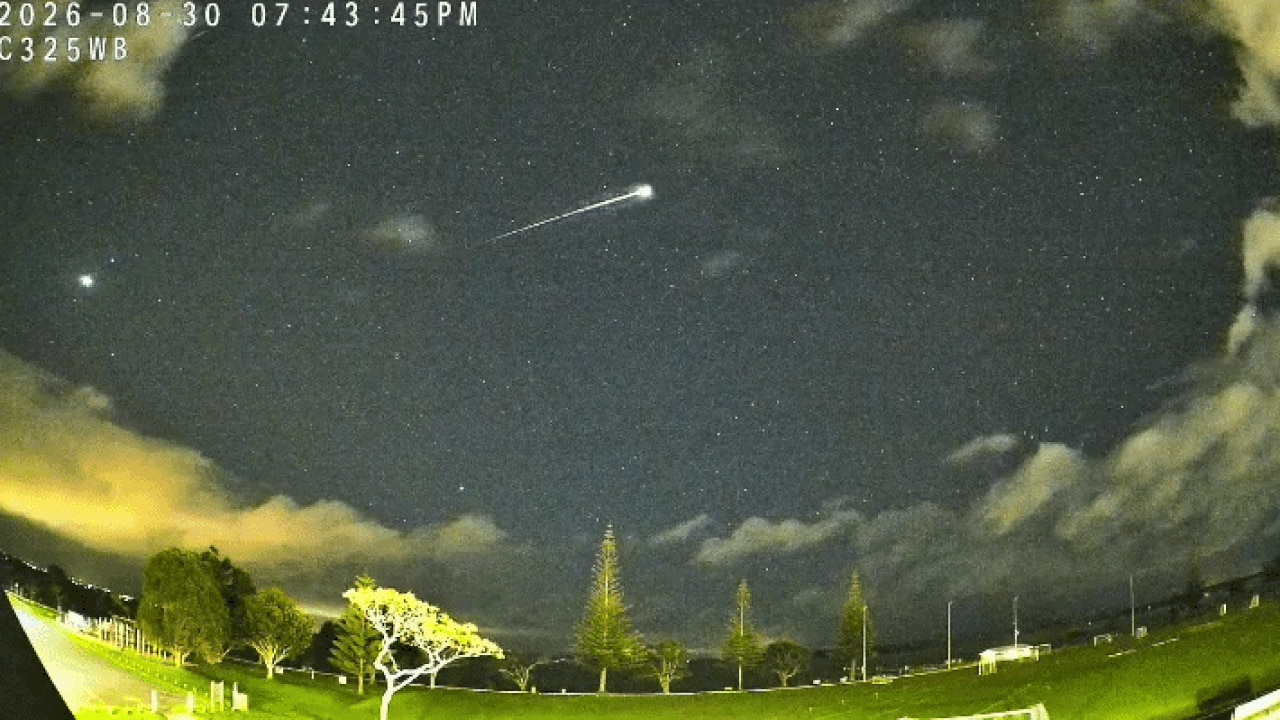 अंतरिक्ष से धरती पर आया 4.6 अरब साल पुराना 'टाइम कैप्सूल', बताएगा ग्रहों के जन्म की कहानी!
 क्या आपकी कुर्सी कमर से लेकर कंधे तक का दर्द बढ़ा रही है? 8-9 घंटे बैठने वालों के लिए डॉ. पंकज शर्मा की चेतावनी
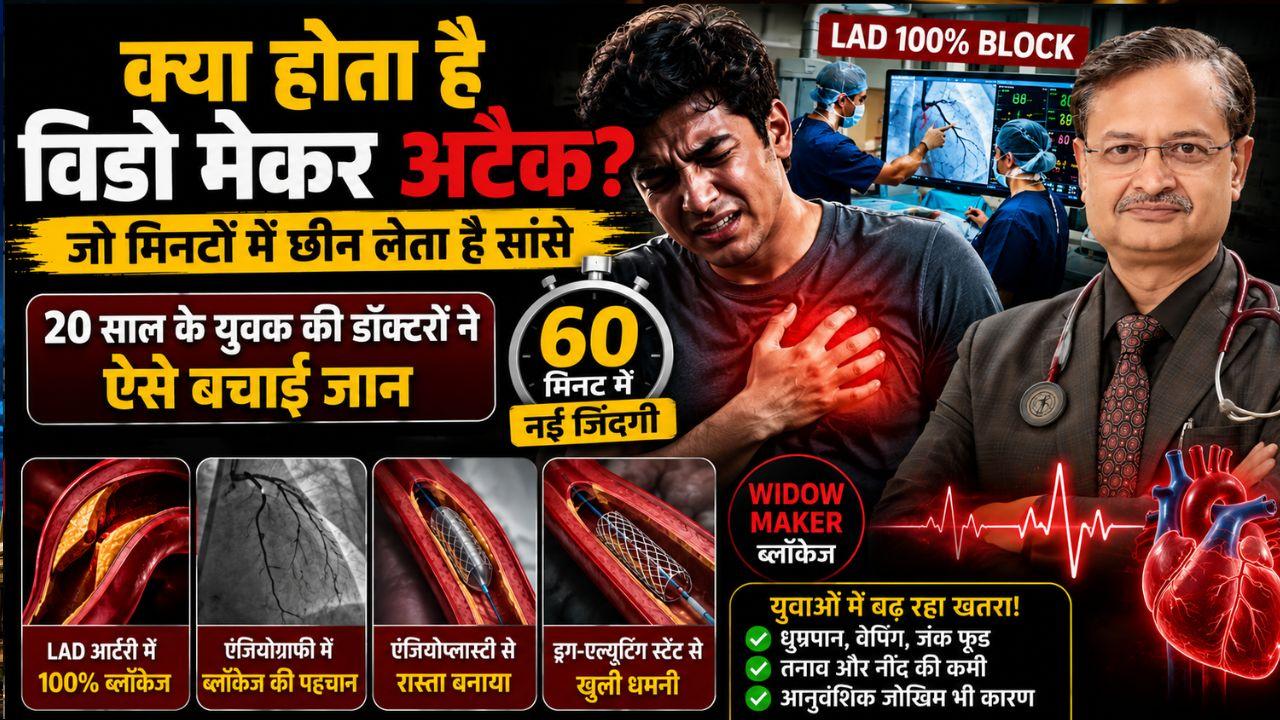 क्या होता है विडो मेकर अटैक- जो मिनटों में छीन लेता है सांसे? जानिए कैसे 20 साल के युवक की डॉक्टरों ने बचाई जान
 National Doctor's Day: क्या हर बीमारी में Second Opinion लेना सही है? एक्सपर्ट से जानें अस्पताल जाने से पहले मरीज को क्या पता होना चाहिए
 National Doctor's Day: डॉक्टरों की हैंडराइटिंग इतनी खराब क्यों होती है? जानें एक्सपर्ट से ऐसे ही दिलचस्प सवालों के जवाब
 फिल्म 'मैं वापस आऊंगा' में दिखा डिमेंशिया का दर्द, क्या आप पहचानते हैं इसके शुरुआती संकेत?
बिजनेस
अगस्त 2026 में यूपीआई ने 24.51 अरब ट्रांजैक्शन का नया रिकॉर्ड बनाया. अब इसी तेज डिजिटल पेमेंट इकोसिस्टम में एजेंटिक पेमेंट्स की तैयारी हो रही है, जहां एआई आपकी तय शर्तों के मुताबिक छोटे और रोजमर्रा के पेमेंट खुद कर सकता है.

Updated : Sep 06, 2026, 02:11 PM IST

भारत में डिजिटल पेमेंट की रफ्तार कितनी तेज हो चुकी है, इसका अंदाजा अगस्त के आंकड़ों से लगाया जा सकता है. नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया यानी एनपीसीआई के आंकड़ों के मुताबिक, अगस्त 2026 में यूपीआई पर 24.51 अरब ट्रांजैक्शन हुए. यह अब तक का सबसे ज्यादा मासिक ट्रांजैक्शन वॉल्यूम है.
जुलाई में यूपीआई पर 23.66 अरब ट्रांजैक्शन हुए थे. यानी सिर्फ एक महीने में ट्रांजैक्शन की संख्या करीब 3.6 फीसदी बढ़ गई. सालाना आधार पर भी अगस्त में वॉल्यूम करीब 22 फीसदी ज्यादा रहा.
इन ट्रांजैक्शन की कुल वैल्यू 29.82 लाख करोड़ रुपये रही. हालांकि, वैल्यू के मामले में जुलाई के 29.88 लाख करोड़ रुपये के मुकाबले अगस्त में मामूली 0.2 फीसदी गिरावट आई. यानी लोग ज्यादा बार यूपीआई का इस्तेमाल कर रहे हैं, लेकिन हर ट्रांजैक्शन की औसत रकम बहुत तेजी से नहीं बढ़ रही. बिजनेस स्टैंडर्ड ने एनपीसीआई के आंकड़ों के हवाले से बताया कि अगस्त में औसतन हर दिन करीब 79.1 करोड़ यूपीआई ट्रांजैक्शन हुए.
अभी तक यूपीआई पर पेमेंट करने का मतलब था कि आप खुद क्यूआर कोड स्कैन करें, रकम डालें और पेमेंट को अधिकृत करें. लेकिन अगला बदलाव इससे काफी अलग हो सकता है.
भारत में अब एजेंटिक पेमेंट्स के लिए ऐसी व्यवस्था तैयार करने पर काम हो रहा है जिसमें एआई एजेंट यूजर की पहले से तय की गई शर्तों के आधार पर उसकी ओर से पेमेंट कर सके.
रॉयटर्स की रिपोर्ट के मुताबिक, भारत ऐसा फ्रेमवर्क तैयार कर रहा है जिसमें एआई एजेंट को हर छोटे ट्रांजैक्शन के लिए यूजर की अलग से मंजूरी लेने की जरूरत न पड़े. इसके शुरुआती इस्तेमाल में कम रकम वाले और रोजमर्रा के पेमेंट शामिल हो सकते हैं.
यानी कल को आपको सिर्फ इतना कहना पड़ सकता है कि महीने के लिए तय बजट में किराने का सामान खरीदना है. इसके बाद एआई अलग-अलग विकल्प देखकर आपकी तय लिमिट और नियमों के हिसाब से खरीदारी और पेमेंट की प्रक्रिया संभाल सकता है.
यहां सबसे जरूरी बात समझना जरूरी है. एजेंटिक पेमेंट्स की तैयारी का मतलब यह नहीं है कि आज से आपका एआई बिना पूछे बैंक खाते से पैसे निकालकर कुछ भी खरीद सकता है. रॉयटर्स के मुताबिक, प्रस्तावित व्यवस्था में खर्च की सीमा, नियम आधारित पेमेंट, पहचान की जांच और जिम्मेदारी तय करने जैसे सुरक्षा उपाय शामिल किए जाने की तैयारी है. इसके लिए यूपीआई सर्किल और रिजर्व पे जैसे सिस्टम का इस्तेमाल भी किया जा सकता है.
बिजनेस स्टैंडर्ड ने भी जुलाई में रिपोर्ट किया था कि एनपीसीआई यूनिफाइड एजेंट प्रोटोकॉल यानी यूएपी पर काम कर रहा है, जिसका मकसद भरोसेमंद एआई एजेंट्स को यूपीआई पेमेंट करने में सक्षम बनाना है. इसका सीधा मतलब है कि भविष्य में एआई को खुली छूट देने के बजाय उसे आपकी तय की हुई सीमाओं के अंदर काम करने दिया जाएगा.
एजेंटिक कॉमर्स का सबसे दिलचस्प हिस्सा सिर्फ पेमेंट करना नहीं है. असली बदलाव खरीदारी के फैसले से शुरू हो सकता है. मसलन, आप किसी प्रोडक्ट को खरीदने के लिए एआई को अपना बजट बता सकते हैं. एआई उपलब्ध विकल्पों की तुलना कर सकता है, कीमत और ऑफर देख सकता है और आपकी शर्तों के मुताबिक विकल्प चुनने के बाद पेमेंट की प्रक्रिया पूरी कर सकता है.
यानी आज की ऑनलाइन खरीदारी में इंसान को सर्च से लेकर पेमेंट तक कई कदम खुद करने पड़ते हैं. एजेंटिक सिस्टम में इन कदमों का बड़ा हिस्सा एआई संभाल सकता है.
रॉयटर्स के मुताबिक, शुरुआती फोकस कम वैल्यू और नियमित खरीदारी पर रहने की उम्मीद है. आगे चलकर इसका इस्तेमाल ज्यादा जटिल इंटरैक्शन तक बढ़ सकता है.
इस बदलाव का सबसे बड़ा फायदा समय की बचत हो सकता है. बार-बार होने वाले छोटे पेमेंट, सब्सक्रिप्शन या तय बजट वाली खरीदारी में यूजर को हर बार पूरी प्रक्रिया दोहराने की जरूरत कम हो सकती है.
सोचिए, हर महीने कुछ तय चीजें खरीदनी हैं और आपने एआई को बजट, पसंद और खर्च की अधिकतम सीमा बता रखी है. ऐसी स्थिति में एआई आपके निर्देशों के हिसाब से विकल्प खोजकर खरीदारी कर सकता है.
लेकिन सुविधा के साथ एक नया रिस्क भी आएगा. अगर एआई ने गलत प्रोडक्ट चुना, गलत रकम का पेमेंट किया या किसी धोखाधड़ी वाले सिस्टम के झांसे में आ गया तो जिम्मेदारी किसकी होगी, यह बड़ा सवाल है.
यही वजह है कि एजेंटिक पेमेंट्स में सिर्फ एआई की क्षमता नहीं, बल्कि सुरक्षा और जवाबदेही सबसे अहम मुद्दे होंगे.
यूपीआई की मौजूदा रफ्तार इस बदलाव के लिए बड़ा आधार तैयार कर रही है. अगस्त में 24.51 अरब ट्रांजैक्शन का रिकॉर्ड बताता है कि भारत में डिजिटल पेमेंट पहले ही रोजमर्रा की जिंदगी का हिस्सा बन चुका है.
नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया पहले से ही पेमेंट इकोसिस्टम में एआई के इस्तेमाल पर काम कर रहा है. एनपीसीआई ने यूपीआई हेल्प असिस्टेंट का पायलट भी शुरू किया था, जिसे डिजिटल पेमेंट से जुड़े सवालों और यूजर सपोर्ट के लिए एआई की मदद से तैयार किया गया है. फरवरी 2026 में एनपीसीआई ने एनवीडिया के साथ मिलकर भारत के पेमेंट इकोसिस्टम के लिए सॉवरेन एआई इंफ्रास्ट्रक्चर को आगे बढ़ाने की जानकारी भी दी थी. इसका फोकस ट्रस्ट, सिक्योरिटी, डेटा सॉवरेनिटी और बड़े पैमाने पर पेमेंट सिस्टम में एआई के इस्तेमाल पर है.
इसके अलावा पाइन लैब्स ने जून 2026 में पी3पी यानी पाइन लैब्स पेमेंट प्रोटोकॉल लॉन्च किया था. कंपनी के मुताबिक, इसके जरिए एआई एजेंट यूपीआई पेमेंट को मानव प्रमाणीकरण के बिना पूरा कर सकता है.
यानी बदलाव सिर्फ भविष्य की कल्पना नहीं है. इसके शुरुआती प्रयोग और टेक्नोलॉजी अब सामने आने लगी है. हालांकि, आम यूजर के लिए बड़े पैमाने पर एजेंटिक यूपीआई पेमेंट कब और किस नियम के तहत उपलब्ध होगा, यह प्रोटोकॉल और नियामकीय ढांचे पर निर्भर करेगा.
यूपीआई का नया रिकॉर्ड सिर्फ इस बात का संकेत नहीं है कि भारतीय ज्यादा डिजिटल पेमेंट कर रहे हैं. इससे भी बड़ा बदलाव यह है कि पेमेंट सिस्टम अब ऐसे दौर की तरफ बढ़ रहा है जहां यूजर खुद हर क्लिक करने के बजाय एआई को काम सौंप सकता है.
लेकिन भविष्य का सबसे बड़ा सवाल यह नहीं होगा कि एआई पेमेंट कर सकता है या नहीं. सवाल होगा कि उसे कितनी रकम तक, किन दुकानों पर और किन परिस्थितियों में पेमेंट करने की इजाजत दी जाए.
यानी डिजिटल खरीदारी का अगला दौर सुविधा बनाम कंट्रोल की नई बहस लेकर आ सकता है. आपकी तरफ से फैसला एआई करेगा, लेकिन उसकी सीमा तय करने की जिम्मेदारी फिलहाल आपकी ही रहेगी.
अपनी राय और अपने इलाके की खबर देने के लिए जुड़ें हमारे गूगल, फेसबुक, x, इंस्टाग्राम, यूट्यूब और वॉट्सऐप कम्युनिटी से.