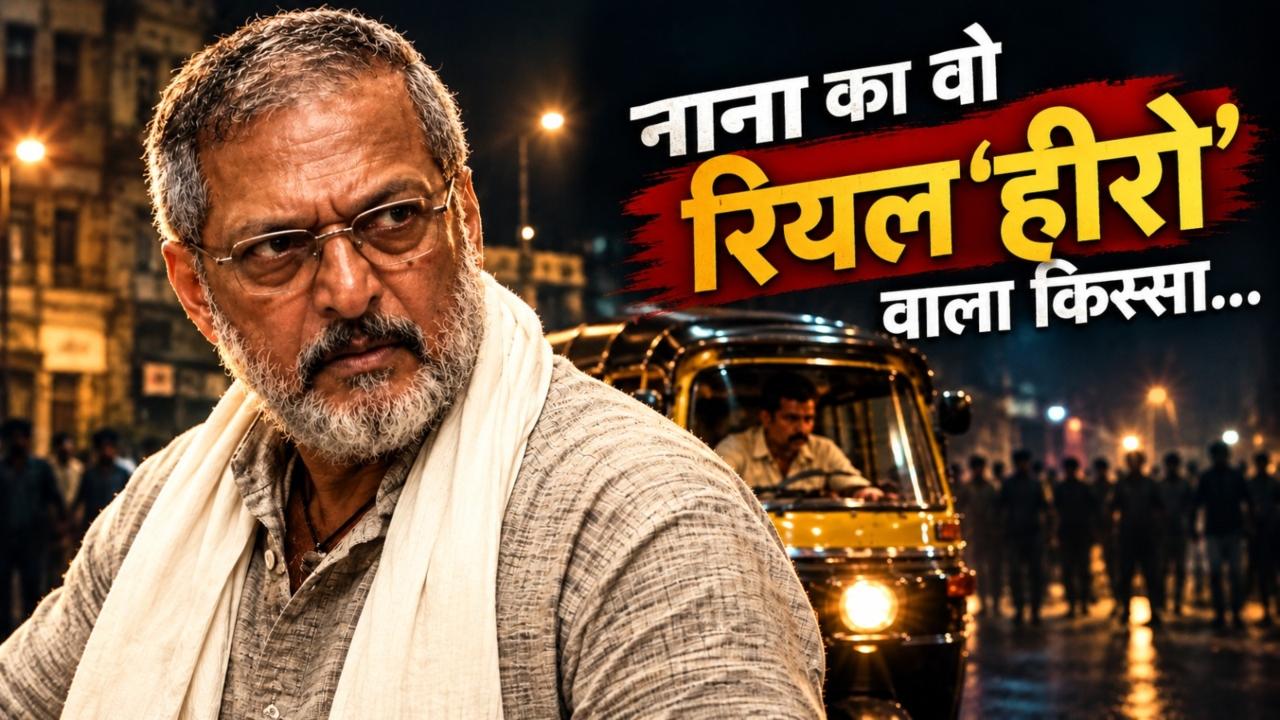
 आधी रात,बेकाबू भीड़ और रिक्शा... उस दिन नाना पाटेकर बन गए थे रियल लाइफ हीरो, ऐसे बचाई थी दोस्त की जान
 Gold Rate: रेपो रेट के बाद सोने में तेजी, दिल्ली, लखनऊ, जयपुर और मुंबई में क्या चल रहा है सोने-चांदी का भाव?
 Explainer: 35 रुपये महीने में फिल्मी पोस्टर बनाते थे नाना पाटेकर, फिर ऐसे बने बॉलीवुड के दिग्गज अभिनेता
 3 नेशनल अवाॅर्ड, 100 से अधिक फिल्में, कैसा रहा नाना पाटेकर का फिल्मी करियर? 75 की उम्र में हुआ निधन
 'सोने के घंटों से ज्यादा क्लास के घंटे'; फ्रांस के स्कूलों में चूहों, टपकती छतों और बदहाली पर बवाल, जानिए संकट के 5 बड़े कारणExplainer: 35 रुपये महीने में फिल्मी पोस्टर बनाते थे नाना पाटेकर, फिर ऐसे बने बॉलीवुड के दिग्गज अभिनेता
 IND vs WI 2nd T20: 4 मैचों में एक हार, रांची में कैसा है टीम इंडिया का रिकॉर्ड? पिच से मैदान तक जानें सभी आंकड़े
 PM Modi 25 Years: प्रचारक से सचिव-महासचिव फिर पलटी किस्मत और मोदी बने 'सरकार', जानें CM-PM के तौर पर लिए गए पहले फैसले
 टी20 के बाद वनडे में होगी भुवनेश्वर कुमार की वापसी? 4 साल पहले खेला था आखिरी मैच; जानें कैसा है गेंदबाज का रिकॉर्ड
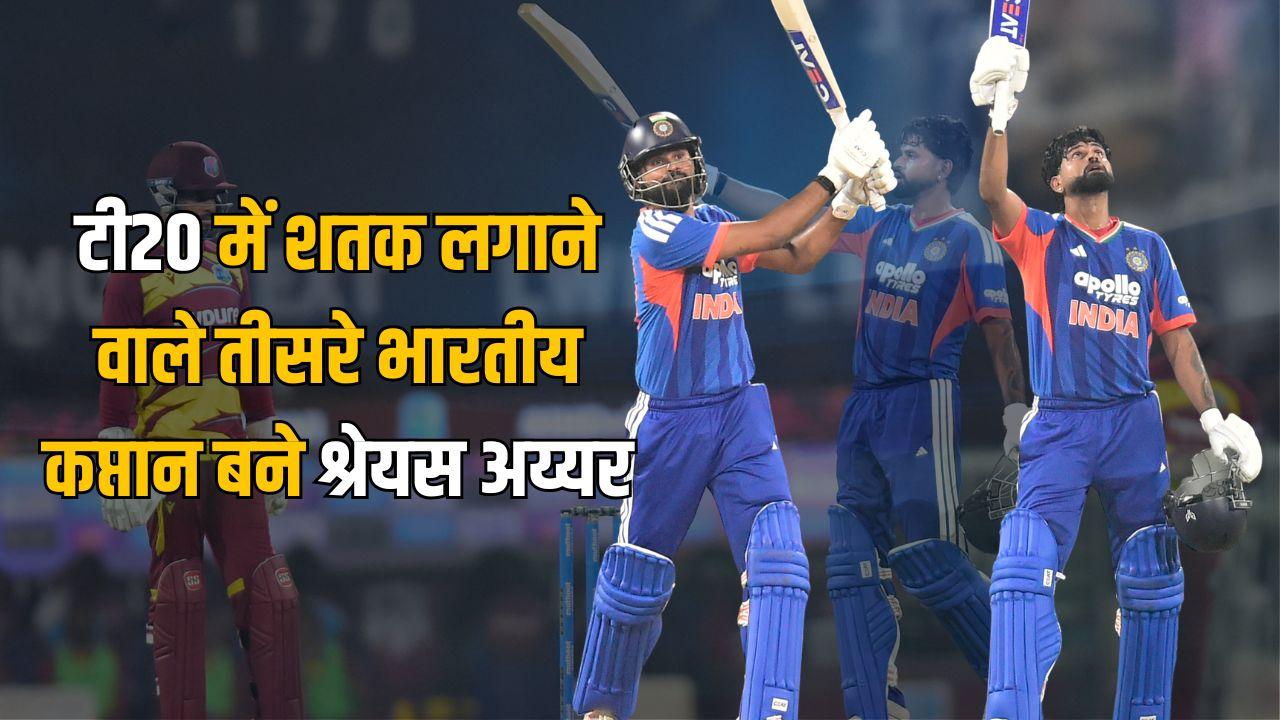 रन चेज में शतक से लेकर सबसे तेज सेंचुरी तक, कप्तान श्रेयस अय्यर ने पहले टी20 में बनाए ढेरों रिकॉर्ड्स3 नेशनल अवाॅर्ड, 100 से अधिक फिल्में, कैसा रहा नाना पाटेकर का फिल्मी करियर? 75 की उम्र में हुआ निधन
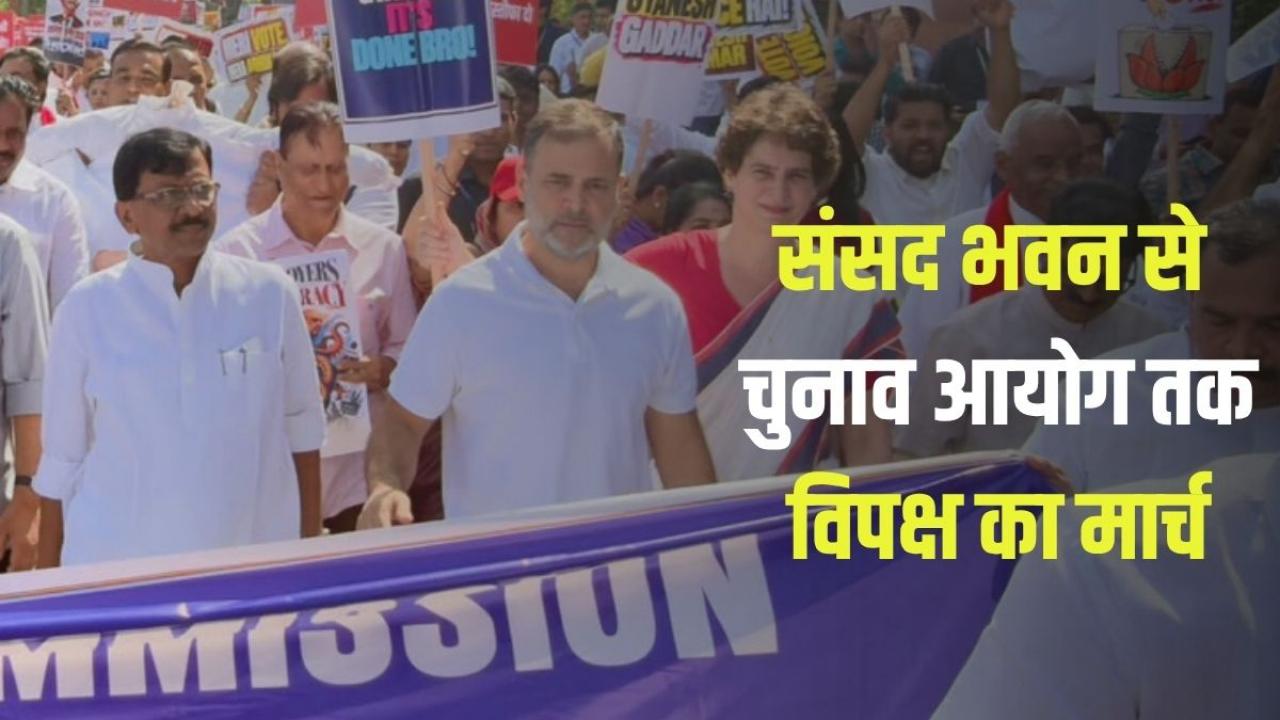 ज्ञानेश कुमार के इस्तीफे पर विपक्ष एकजुट! संसद से चुनाव आयोग के दफ्तर तक हल्ला बोल, धरने पर राहुल-प्रियंका
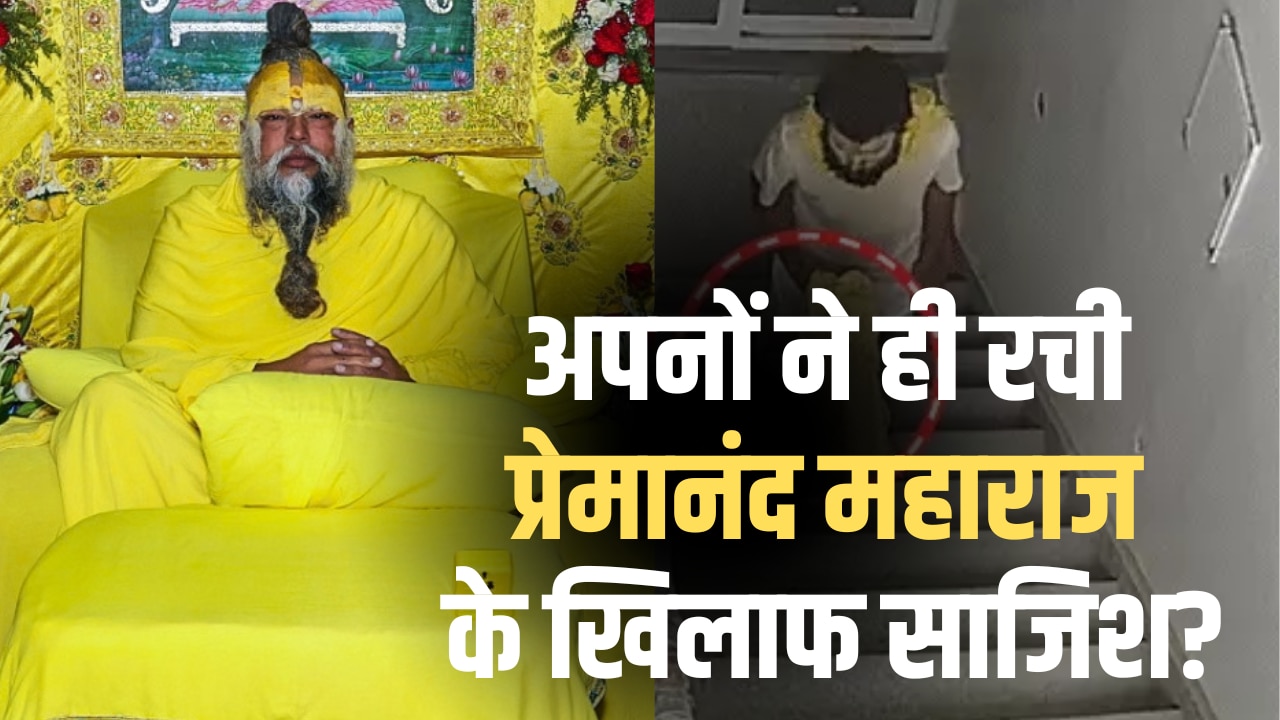 रसिक दुलारी की मौत का तीसरा CCTV और लापता किशोरों का सच, प्रेमानंद महाराज के आश्रम में कब-क्या हुआ?
 बारापुला फेज 3 पर क्यों रेंग रहे वाहन? ट्रैफिक पुलिस ने गूगल मैप्स को बताया विलेन, जानें और क्या है वजह
 साइबर अपराधियों पर कसेगा शिकंजा, अमेठी में तैयार हो रहा हाईटेक थाना'सोने के घंटों से ज्यादा क्लास के घंटे'; फ्रांस के स्कूलों में चूहों, टपकती छतों और बदहाली पर बवाल, जानिए संकट के 5 बड़े कारण
 हिटलर के बमों से बचते रहे, फिर की जिंदगी बचाने वाली खोज! 96 की उम्र में मिला नोबेल
 स्पेस से आता है ये रहस्यमयी कण, शरीर को भेदकर देता है अंतरिक्ष की जानकारी, इसी खोज के लिए मिला नोबेल प्राइज
 US आर्मी के पूर्व मेजर को गोली मारकर मौत की सजा, 'अल्लाह हू अकबर' चिल्लाकर कर डाली थी 13 लोगों की हत्या
 'गाजा' का बदला और शहीद होने की चाहत', Flydubai के ओमानी पायलट से पूछताछ में अब तक हुए क्या-क्या खुलासेGold Rate: रेपो रेट के बाद सोने में तेजी, दिल्ली, लखनऊ, जयपुर और मुंबई में क्या चल रहा है सोने-चांदी का भाव?
 0.25 परसेंट की बढ़ोतरी तोड़ेगी बैंक ग्राहकों की कमर, 25, 50 और 75 लाख के होम लोन की EMI कितनी बनेगी?
 1 लाख रुपये के साथ SIP, Bitcoin, गोल्ड-सिल्वर में इन्वेस्ट करने का सॉलिड प्लान, मिलेगा करोड़ों का रिटर्न?
 भारत की हेल्थकेयर इंडस्ट्री में वॉल स्ट्रीट का 5 साल में ₹96 हजार करोड़ की इन्वेस्टमेंट, कैसे बढ़ गया आम आदमी पर इलाज का बोझ?
 8th Pay Commission: लाखों में पहुंच जाएगी Level- 6,7,8 के कर्मचारियों की सैलरी? जान लें पूरा कैल्कुलेशन
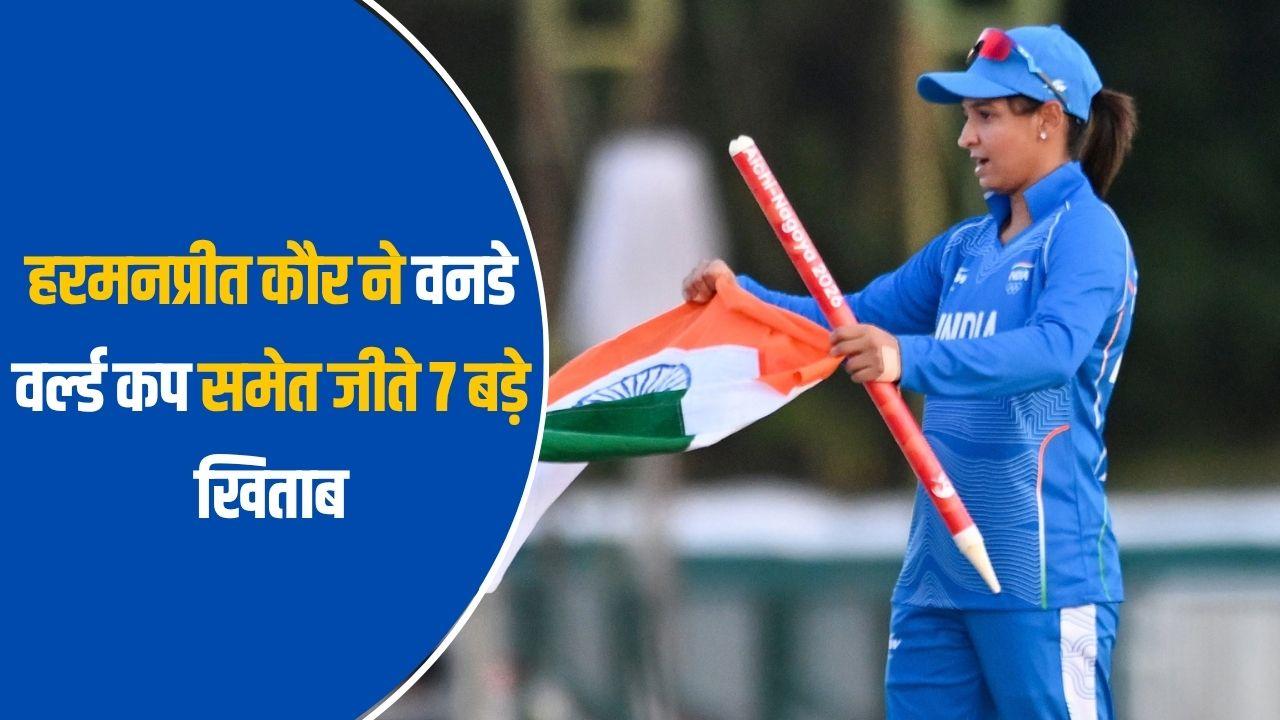 एक वर्ल्ड कप-चार एशिया कप और लगातार दो गोल्ड, हरमनप्रीत कौर ने बतौर कप्तान अपने नाम की कई उपलब्धियां
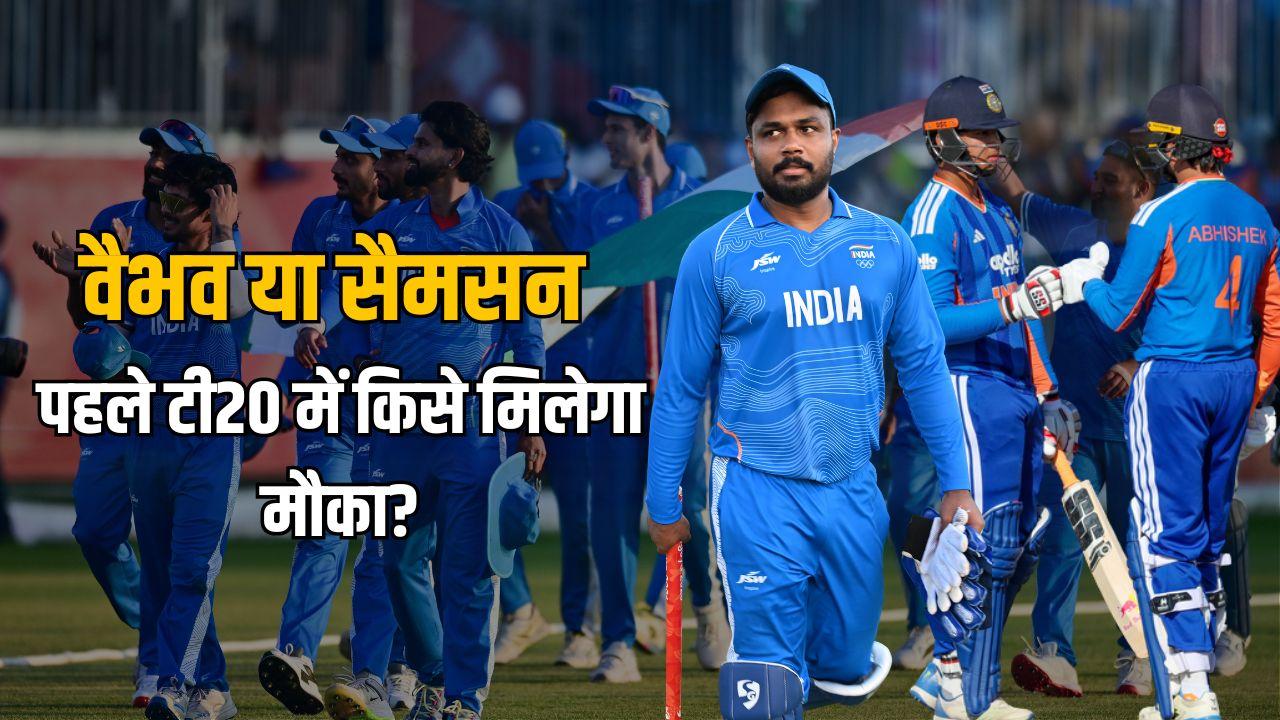 क्या पहले मैच में वैभव सूर्यवंशी को मिला मिलेगा मौका? टी20 सीरीज में ये 5 खिलाड़ी कर सकते हैं कमाल; देखें संभावित प्लेइंग 11
 ICC ने भारत और वेस्टइंडीज पर लगाया जुर्माना, कैसे तय होता है स्लो ओवर रेट? जानें पूरा नियम
 IND vs WI: लखनऊ में कभी नहीं बने 200 रन, 99 पर सिमट चुकी है टीम; जानें पिच से लेकर रिकॉर्ड्स तक पूरी जानकारी
 अमन से लेकर रेणुका तक, Asian Games 2026 में उत्तर रेलवे का जलवा, देश के लिए जीते 11 मेडल
 एक विज्ञापन के लिए कितना चार्ज करते हैं विराट कोहली? सोशल मीडिया पोस्ट से कितनी कमाई
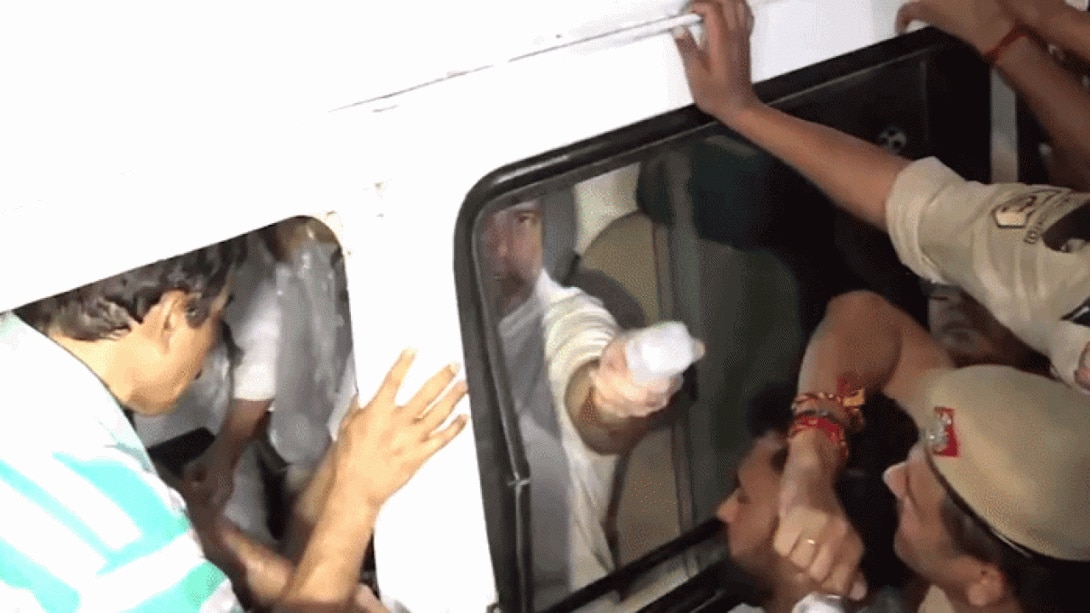
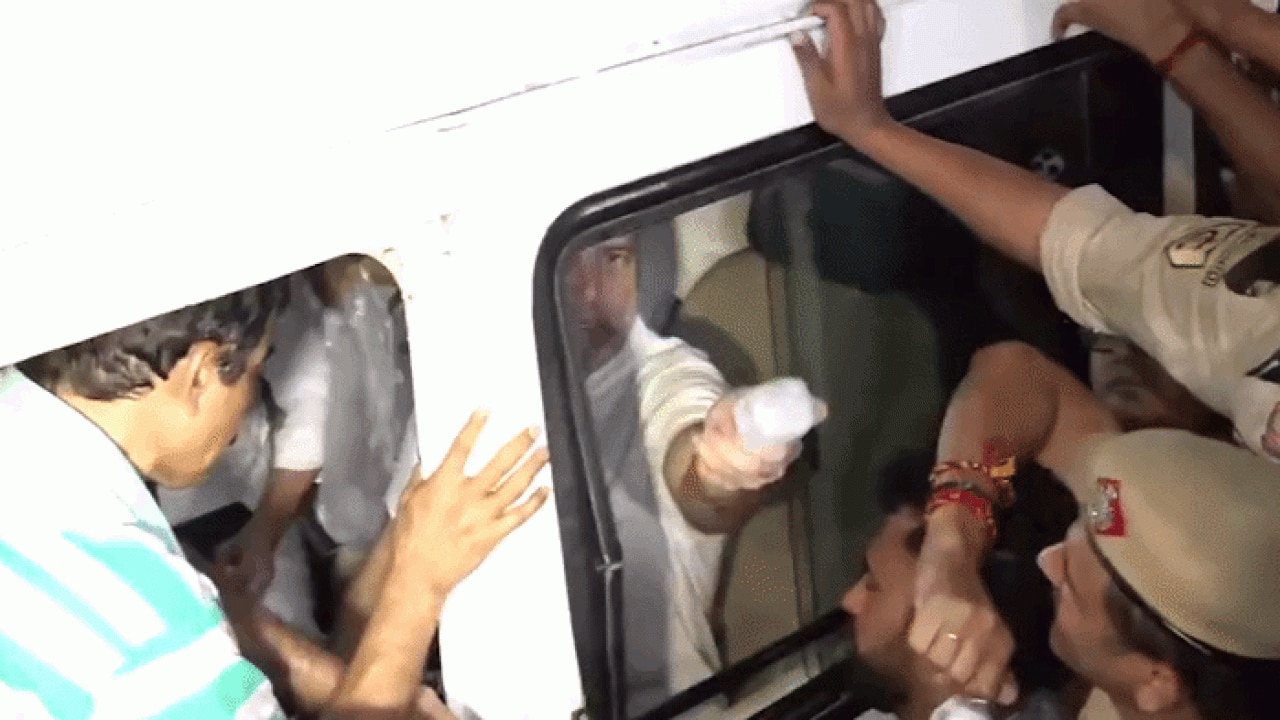 PHOTOS: प्रियंका गांधी का दावा- 'पुलिस ने धक्का देकर सड़क पर गिराया', राहुल ने जवान को दी पानी की बोतल, बोले- 'गुस्सा नहीं होते'
 क्या दोहराने वाला है कोरोना जैसा खतरा? आइसोलेशन में 200 से ज्यादा लोग, जानिये रूस की लैब से 'लीक' VIRUS कितना घातक
 Drishyam 3 Mystery: दृश्यम की कहानी ही नहीं, रिलीज डेट में भी छुपी है मिस्ट्री! डिकोड देख घूम जाएगा माथा
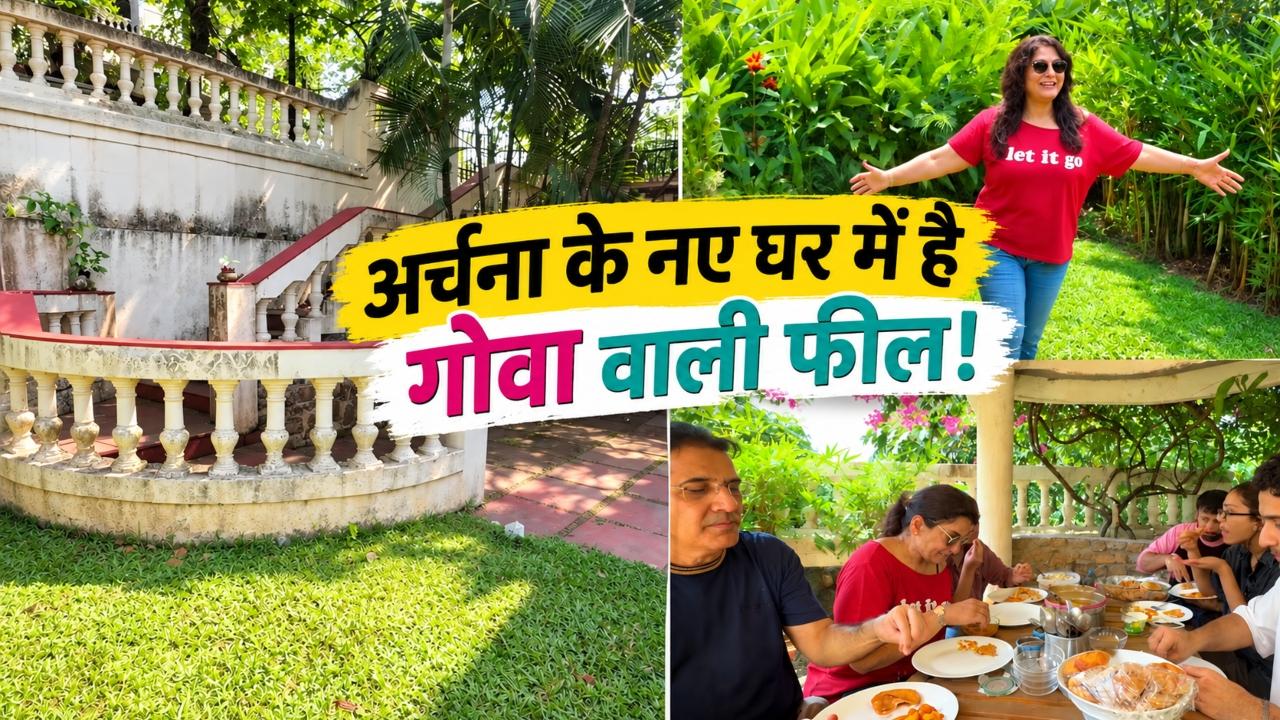 गोवा जैसी वाइब, आलीशान लिविंग रूम..अर्चना पूरन सिंह ने दिखाया अपना नया लग्जरी विला, कोना-कोना है खासआधी रात,बेकाबू भीड़ और रिक्शा... उस दिन नाना पाटेकर बन गए थे रियल लाइफ हीरो, ऐसे बचाई थी दोस्त की जान
 किसी की जिंदगी पर फिल्म बनाने की कितनी आजादी? सलमान-‘काला हिरण’ विवाद से समझिए ये पेचीदा कानून
 एक्शन से ड्रामा तक.. OTT पर इस हफ्ते होगा फुल ऑन धमाका, आ रही हैं ये फिल्में
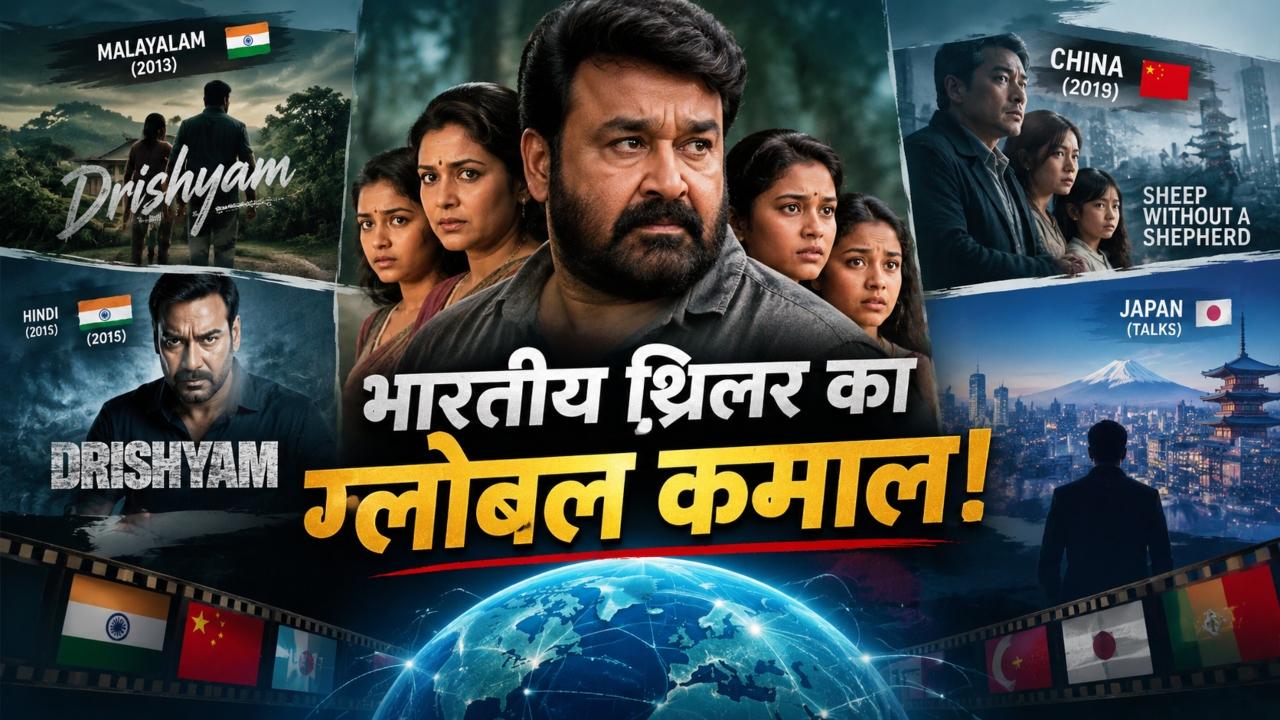 चीन से जापान तक... ‘दृश्यम’ का जलवा, कैसे एक भारतीय थ्रिलर बनी ग्लोबल ब्रांड?
 Drishyam 1 से लेकर 3 में विजय सालगांवकर की मास्टरमाइंड चालें क्या-क्या रहीं?
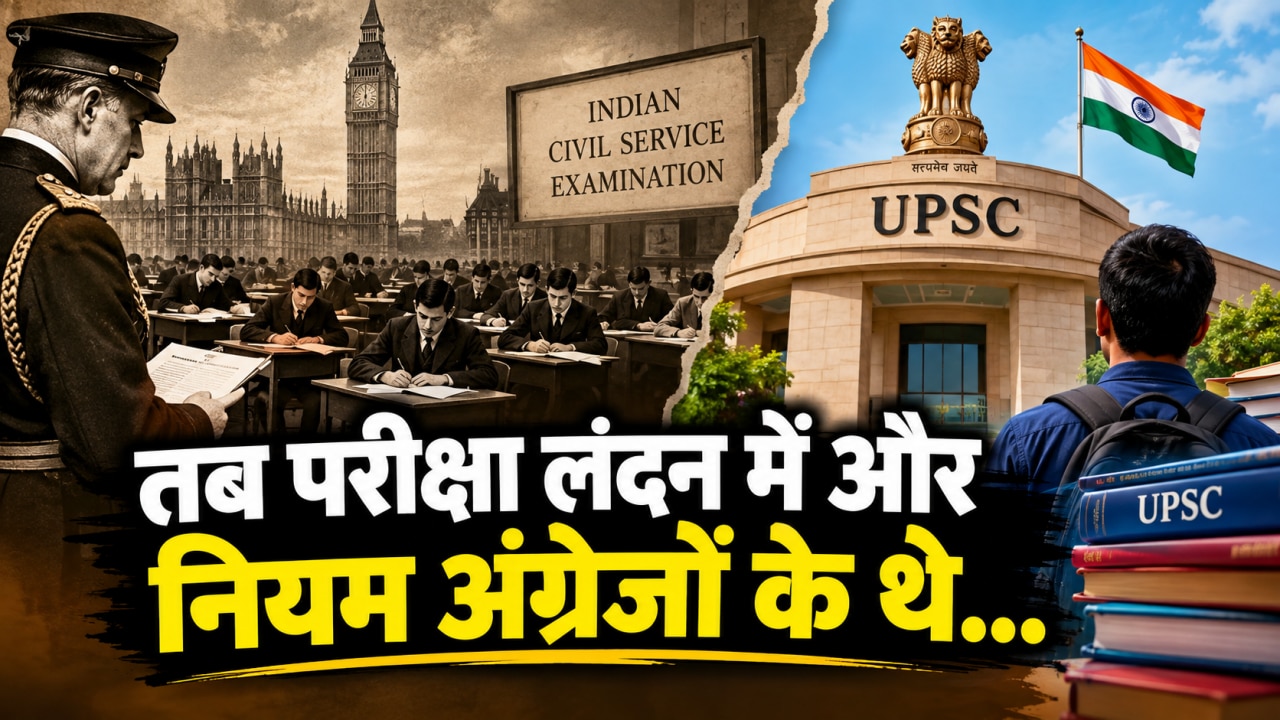 1919 तक 1255 में से सिर्फ 78 ICS थे इंडियन, 100 साल में कैसे पब्लिक सर्विस कमीशन ने तय किया UPSC तक का रास्ता?
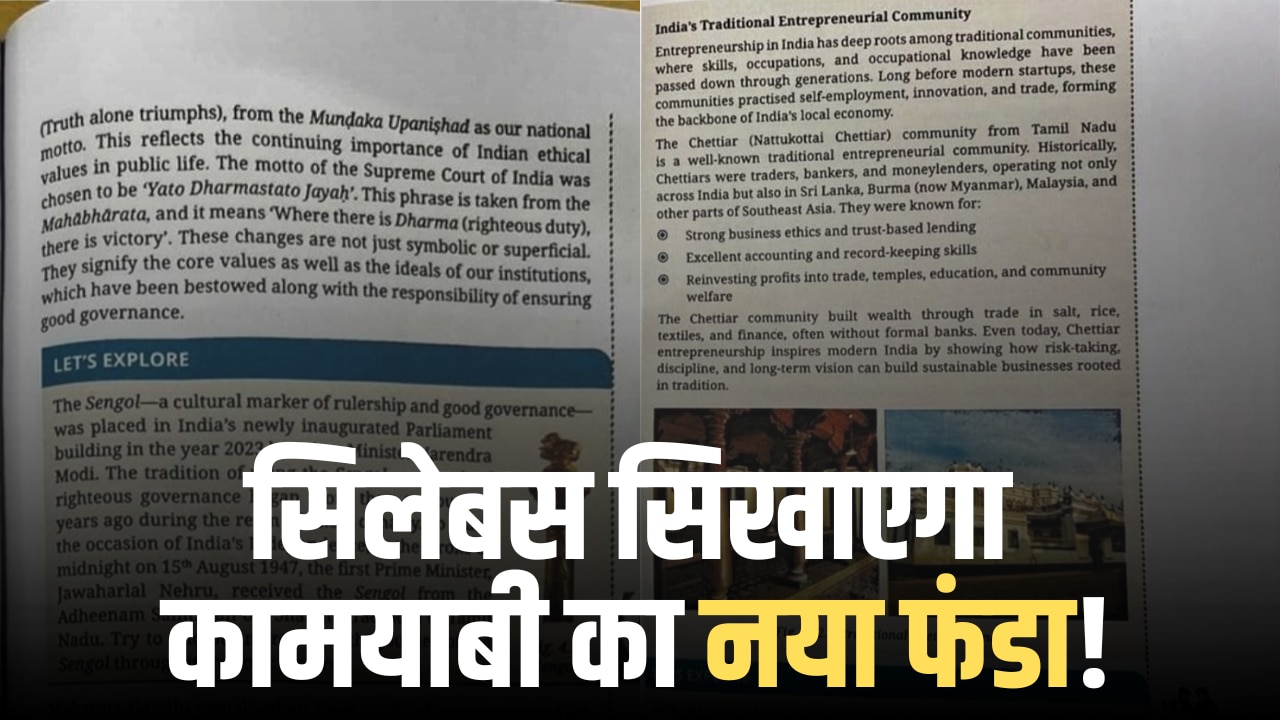 इनकम टैक्स, गुड गवर्नेंस और स्टार्टअप्स की सक्सेस स्टोरी... NCERT की नई सोशल साइंस बुक में छिपे हैं कौन-कौन से सरप्राइज?
 मंदीप के भंडारी बने CBSE के नए चेयरमैन, OSM विवाद के बाद दो बार कब-कब बदले बॉस?
 Explained: नवोदय विद्यालय में पढ़ाई है कितनी सस्ती? इन 6 वजहों से यहां बच्चों का एडमिशन कराना पसंद करते हैं पैरेंट्स
 गुजरात यूनिवर्सिटी से BE, 30 साल का अनुभव... जानें स्टूडेंट का कॉलर पकड़ने वाले वायरल प्रोफेसर की पूरी एजुकेशन कुंडली
 बदल जाएगा पृथ्वी का नक्शा, धरती पर बनेगा नया सुपरकॉन्टिनेंट, क्या इंसानों का भी होगा डायनासोर जैसा अंत?
 इंसानों के बिना फैसला लेकर हमला करेंगे रोबोट? 128 देशों ने 'किलर रोबोट्स’ पर लिया बड़ा फैसला
 सुअर की किडनी के सहारे 271 दिनों तक कैसे जिंदा रहा ये शख्स? क्या खत्म होगी ऑर्गन ट्रांसप्लांट की कमी
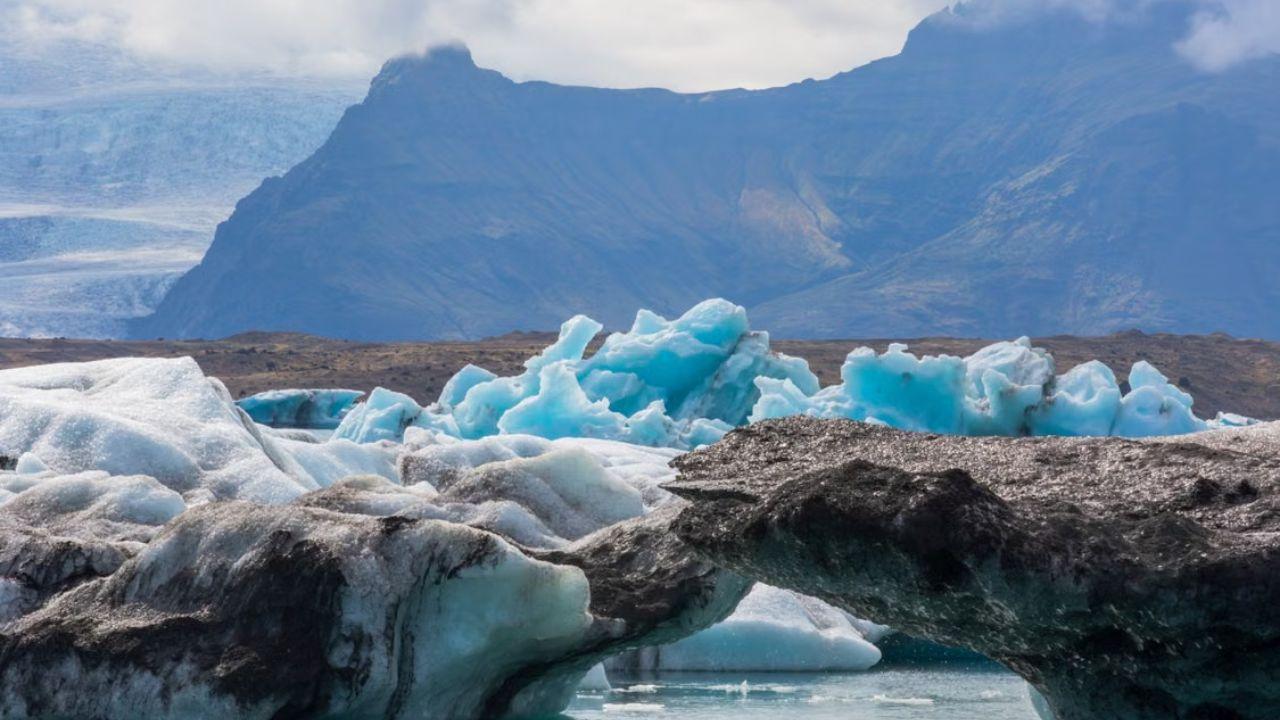 क्रायोस्फेरिक ग्लू क्या है? वो कुदरती 'फेविकॉल' जो पहाड़ों को बचाती है ढहने से, जानिए किस चीज से बनती है
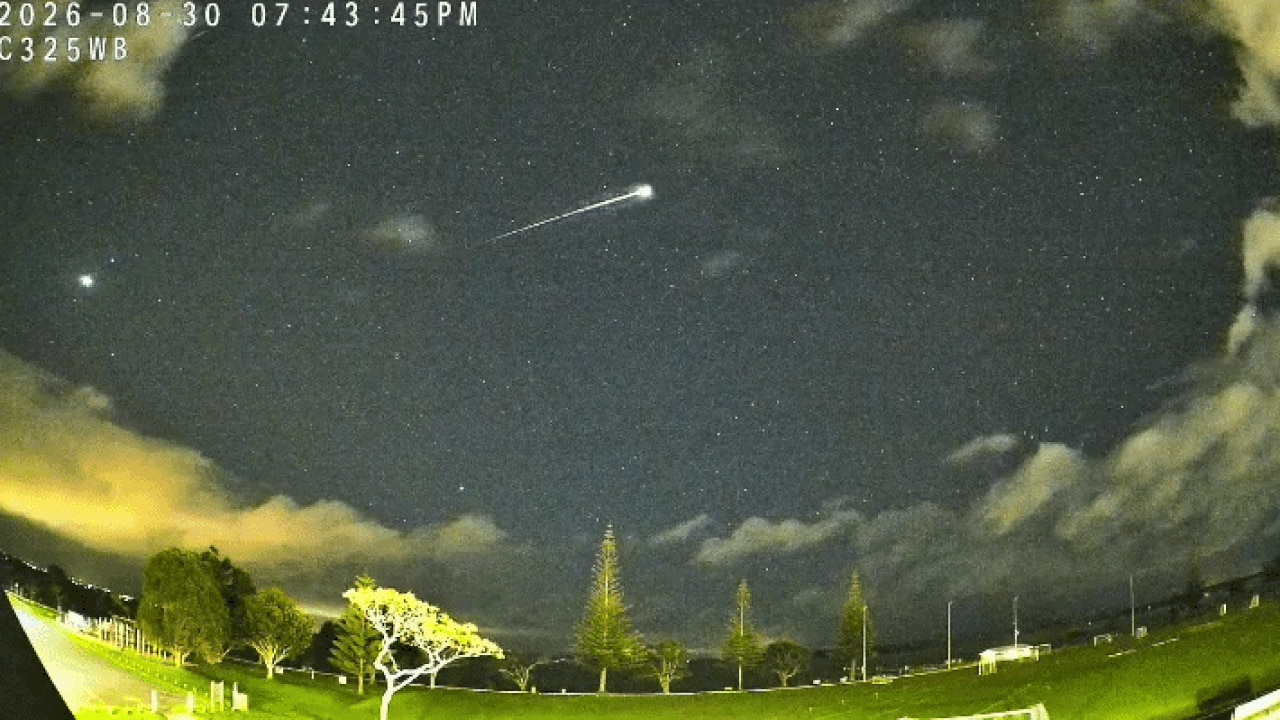 अंतरिक्ष से धरती पर आया 4.6 अरब साल पुराना 'टाइम कैप्सूल', बताएगा ग्रहों के जन्म की कहानी!
 क्या आपकी कुर्सी कमर से लेकर कंधे तक का दर्द बढ़ा रही है? 8-9 घंटे बैठने वालों के लिए डॉ. पंकज शर्मा की चेतावनी
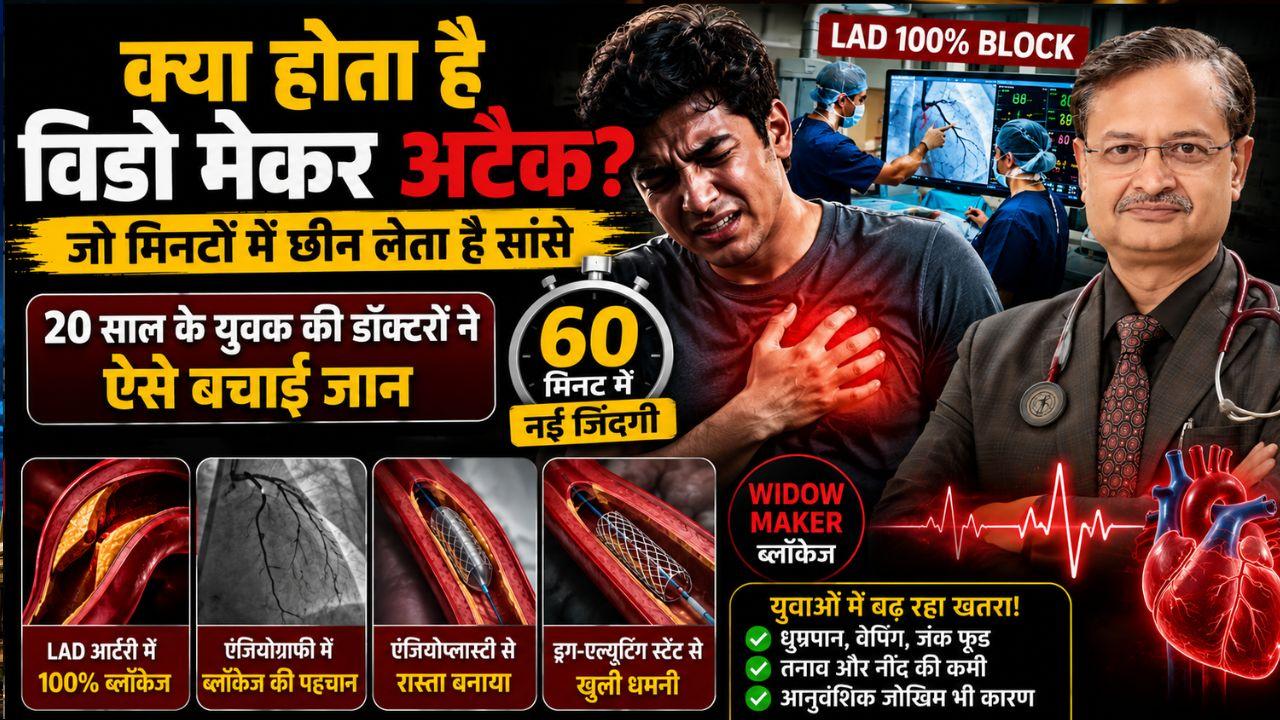 क्या होता है विडो मेकर अटैक- जो मिनटों में छीन लेता है सांसे? जानिए कैसे 20 साल के युवक की डॉक्टरों ने बचाई जान
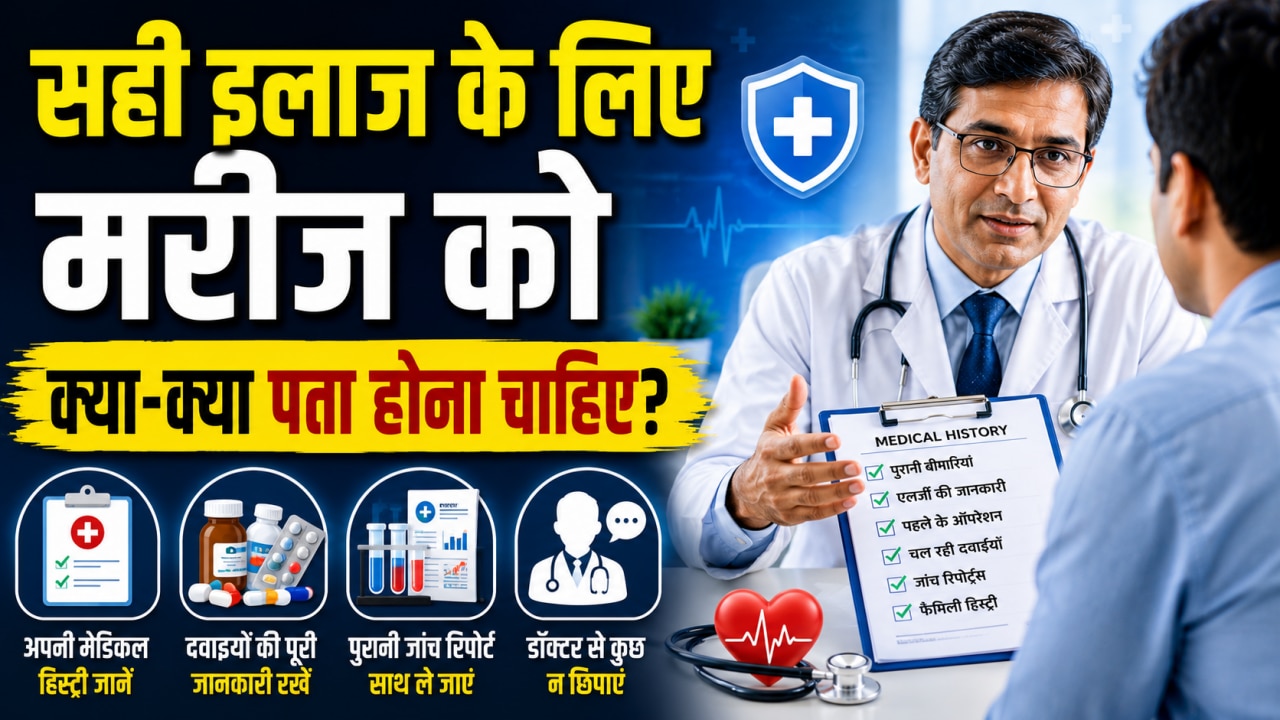 National Doctor's Day: क्या हर बीमारी में Second Opinion लेना सही है? एक्सपर्ट से जानें अस्पताल जाने से पहले मरीज को क्या पता होना चाहिए
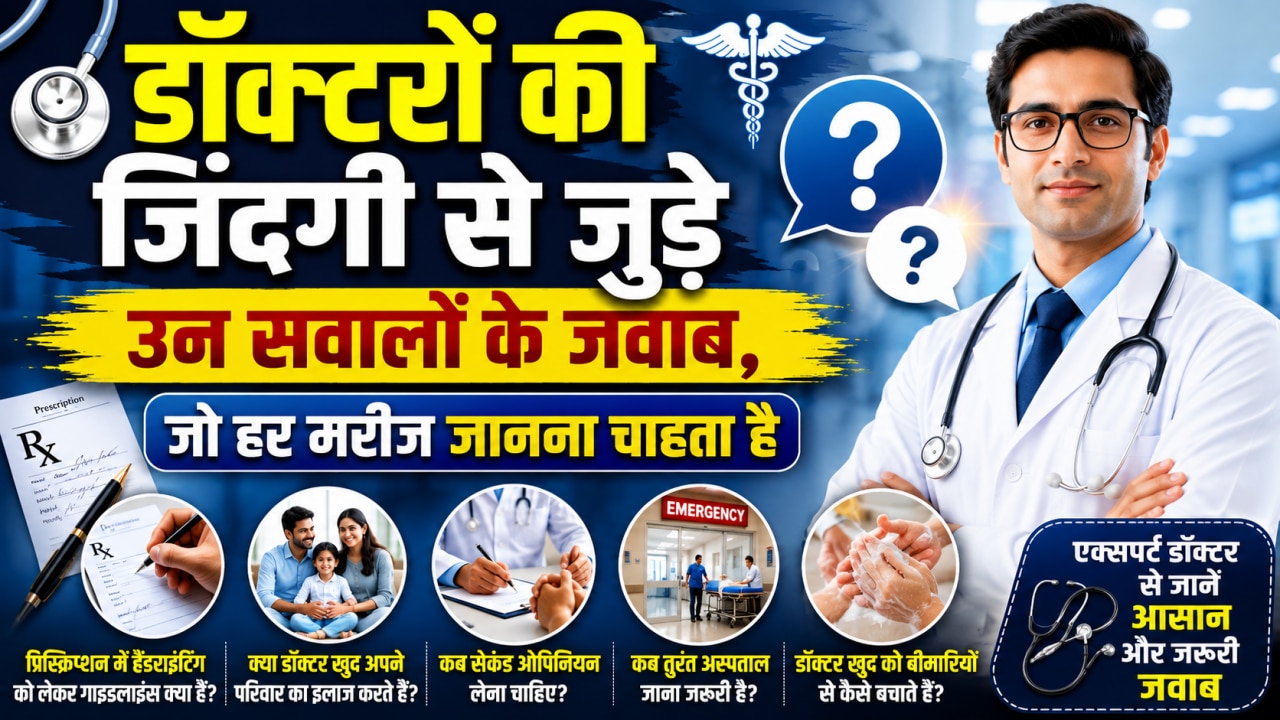 National Doctor's Day: डॉक्टरों की हैंडराइटिंग इतनी खराब क्यों होती है? जानें एक्सपर्ट से ऐसे ही दिलचस्प सवालों के जवाब
 फिल्म 'मैं वापस आऊंगा' में दिखा डिमेंशिया का दर्द, क्या आप पहचानते हैं इसके शुरुआती संकेत?
बिजनेस
How much investment needed in SCSS for 25000 interest: रिटायरमेंट के बाद हर तीन महीने में 25 हजार रुपये की तय आमदनी चाहिए तो एससीएसएस में करीब 12.20 लाख रुपये निवेश करने होंगे. जुलाई से सितंबर 2026 तिमाही में 8.2 प्रतिशत ब्याज दर के हिसाब से सालाना 1,00,040 रुपये ब्याज मिलेगा.

Updated : Sep 04, 2026, 08:41 PM IST

रिटायरमेंट के बाद हर महीने की आमदनी बंद हो जाती है तो सबसे बड़ी चिंता यही होती है कि घर के खर्च लगातार कैसे चलते रहें. ऐसे में अगर हर तीन महीने में 25 हजार रुपये की तय रकम खाते में आए, तो यह काफी राहत दे सकती है. लेकिन इसके लिए आपको पहले कितनी रकम लगानी होगी, इसका गणित जानना भी उतना ही जरुरी है.
केंद्र सरकार की सीनियर सिटीजंस सेविंग्स स्कीम यानी एससीएसएस इसी तरह की नियमित आमदनी देने वाली बचत योजना है. जुलाई से सितंबर 2026 की तिमाही के लिए इस पर 8.2 प्रतिशत सालाना ब्याज मिल रहा है. खास बात यह है कि एक बार खाता खुलने के बाद 5 साल की अवधि के लिए लागू ब्याज दर फिक्स रहती है.
अगर आपका टारगेट एससीएसएस से हर तीन महीने में करीब 25 हजार रुपये ब्याज हासिल करना है, तो 8.2 प्रतिशत की सालाना ब्याज दर के हिसाब से करीब 12,19,512 रुपये का निवेश चाहिए.
एससीएसएस में निवेश 1,000 रुपये के गुणक में किया जाता है. इसलिए व्यवहारिक तौर पर आपको 12.20 लाख रुपये जमा करने होंगे. इस रकम पर 8.2 प्रतिशत की दर से हर तिमाही करीब 25,010 रुपये ब्याज मिलेगा.
यानी रिटायरमेंट के बाद हर तीन महीने में 25 हजार रुपये की जरूरत है तो 12.20 लाख रुपये का शुरुआती कोष बनाना होगा. यही इस स्कीम का सबसे अहम पहलू है. रकम छोटी नहीं है, लेकिन इसके बदले मिलने वाली आमदनी पहले से तय और नियमित रहती है.
एससीएसएस में ब्याज का हिसाब तिमाही आधार पर किया जाता है. ब्याज 31 मार्च, 30 जून, 30 सितंबर और 31 दिसंबर को जुड़ता है. इसके बाद इसका भुगतान अप्रैल, जुलाई, अक्टूबर और जनवरी के पहले कामकाजी दिन किया जाता है.
इसका मतलब यह हुआ कि निवेशक को साल में चार बार ब्याज की रकम मिलती है. जिन लोगों के पास पेंशन के अलावा आय का दूसरा नियमित जरिया नहीं है, उनके लिए यह व्यवस्था रोजमर्रा के खर्च मैनेज करने में उपयोगी हो सकती है.
एक अहम बात यह भी है कि तिमाही ब्याज मूलधन में जुड़कर कम्पाउंड नहीं होता. अगर निवेशक ब्याज की रकम हर तिमाही निकाल लेता है, तो वह रकम अलग से खर्च के लिए इस्तेमाल की जा सकती है.
12.20 लाख रुपये के निवेश पर 8.2 प्रतिशत सालाना ब्याज के हिसाब से एक साल में कुल 1,00,040 रुपये ब्याज मिलेगा. पांच साल तक यही ब्याज दर बनी रहने और हर तिमाही ब्याज निकालते रहने पर कुल ब्याज 5,00,200 रुपये होगा.
पांच साल पूरे होने पर 12.20 लाख रुपये का मूलधन वापस मिल जाएगा. इस तरह पांच साल के दौरान ब्याज से मिलने वाली कुल रकम 5,00,200 रुपये होगी, जबकि मूल निवेश अलग रहेगा.
हालांकि यहां एक बात समझना जरुरी है. यह कैलकुलेशन 8.2 प्रतिशत ब्याज दर को पूरे पांच साल के लिए आधार मानकर किया गया है. ब्याज दर में बदलाव होने की स्थिति में नए निवेश पर लागू दर अलग हो सकती है, इसलिए सिर्फ ब्याज की रकम देखकर फैसला करना ठीक नहीं होगा.
सीनियर सिटीजंस सेविंग्स स्कीम में सामान्य तौर पर 60 साल या उससे अधिक उम्र के नागरिक निवेश कर सकते हैं. इसके अलावा 55 से 60 साल की उम्र के रिटायर्ड सिविल कर्मचारी और 50 से 60 साल के रिटायर्ड रक्षा कर्मी भी तय शर्तों के तहत इस योजना में निवेश कर सकते हैं.
इसमें न्यूनतम 1,000 रुपये और अधिकतम 30 लाख रुपये तक जमा किए जा सकते हैं. खाता अकेले या जीवनसाथी के साथ संयुक्त रूप से खोला जा सकता है.
योजना की सामान्य अवधि पांच साल है. अवधि पूरी होने के बाद खाते को तीन साल के लिए आगे बढ़ाने का विकल्प भी मिलता है. हालांकि समय से पहले खाता बंद करने पर कुछ नियम और कटौती लागू हो सकती है.
एससीएसएस से मिलने वाला ब्याज पूरी तरह टैक्स फ्री नहीं है. ब्याज पर टैक्स लागू होता है और तय सीमा से अधिक ब्याज मिलने पर टीडीएस भी कट सकता है. इसलिए 25,010 रुपये तिमाही ब्याज मिलने का मतलब यह नहीं है कि पूरी रकम हर निवेशक के हाथ में टैक्स के बाद भी उतनी ही रहेगी.
यही इस कैलकुलेशन का छिपा हुआ पहलू है. अगर किसी रिटायर्ड व्यक्ति का लक्ष्य खर्च के लिए हर तीन महीने में 25 हजार रुपये की नेट रकम हासिल करना है, तो उसे सिर्फ 12.20 लाख रुपये के निवेश का हिसाब नहीं देखना चाहिए. टैक्स और टीडीएस के असर को भी अपनी आय और टैक्स स्थिति के हिसाब से समझना होगा.
एससीएसएस का सबसे बड़ा फायदा उन लोगों के लिए हो सकता है जिन्हें अपने रिटायरमेंट फंड से नियमित कैश फ्लो चाहिए और वे बाजार के उतार चढ़ाव से बचना चाहते हैं. 12.20 लाख रुपये लगाने पर हर तिमाही करीब 25 हजार रुपये की रकम मिलने का ढांचा पहले से समझा जा सकता है.
लेकिन पूरी रिटायरमेंट बचत को किसी एक स्कीम में डालना हर व्यक्ति के लिए सही रणनीति नहीं हो सकती. मेडिकल खर्च, महंगाई, इमरजेंसी फंड और अन्य नियमित जरूरतों को भी ध्यान में रखना जरूरी है.
इसलिए एससीएसएस को रिटायरमेंट इनकम के एक हिस्से के तौर पर देखना ज्यादा व्यावहारिक हो सकता है. खासकर तब, जब आपकी प्राथमिकता ज्यादा रिटर्न के बजाय पूंजी की सुरक्षा और तय अंतराल पर आमदनी हो.
अपनी राय और अपने इलाके की खबर देने के लिए जुड़ें हमारे गूगल, फेसबुक, x, इंस्टाग्राम, यूट्यूब और वॉट्सऐप कम्युनिटी से.