 आज का मौसम 6 सितंबर: दिल्ली-यूपी समेत 14 राज्यों के लिए अगले 9 घंटे बेहद भारी! बारिश-आंधी का अलर्ट
 क्या सोने के दाम और गिरेंगे या यही है खरीदारी का आखिरी मौका? एक्सपर्ट की चेतावनी-अगले 3 महीने में गोल्ड देगा और 'शॉक'
 चांदी ₹3 लाख तक पहुंचेगी या फिर आएगी बड़ी गिरावट? सराफा बाजार में आगे का रास्ता तय करेंगे ये 5 फैक्टर
 यूक्रेन पर हमले से पीछे हटे पुतिन, अचानक क्यों बदला रूस का रुख; सामने आई वजह
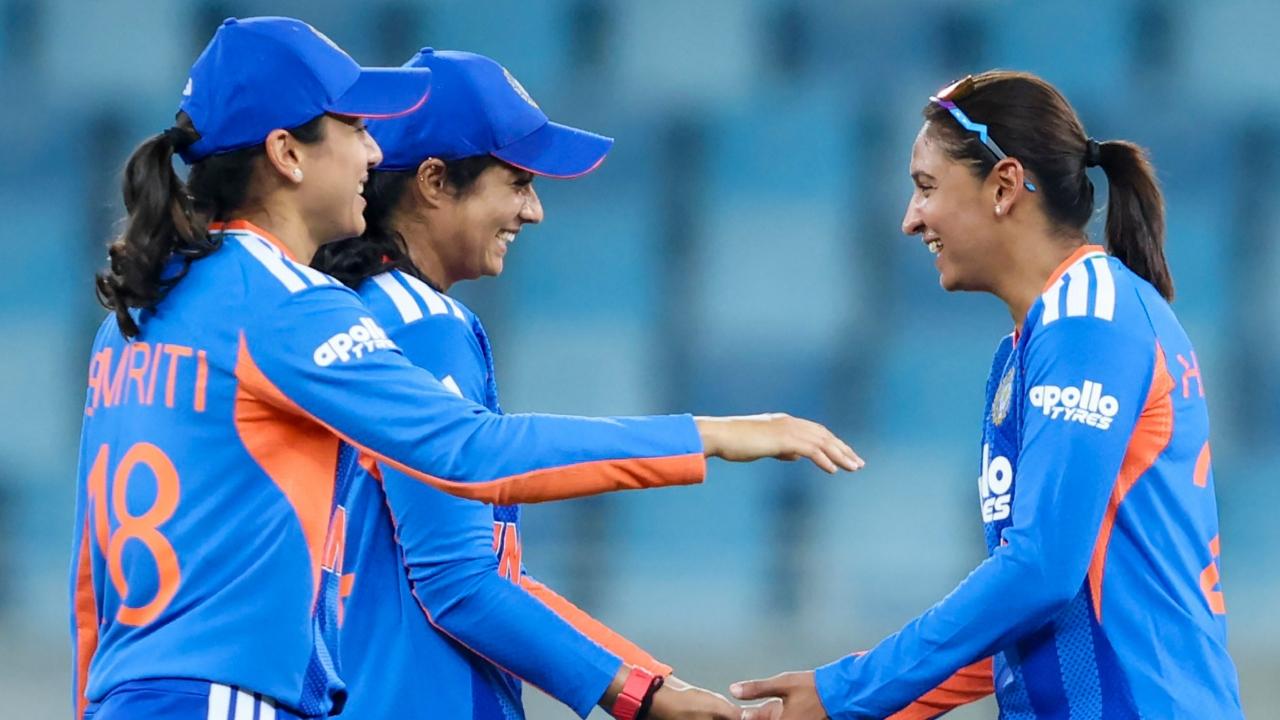 हरमनप्रीत कौर ऐसा करने वाली दुनिया की पहली क्रिकेटर बनीं, एशिया कप में महिला टीम ने पाकिस्तान को हराया
 पाकिस्तानी खुफिया एजेंसी ISI ने 'कश्मीर स्टडी ग्रुप' बनाया, भारत में आतंकी हमले के लिए दे रहा सुझाव, क्या है मुनीर की नई साजिश?
 ताइवान के बच्चों पर चीन का 'सॉफ्ट प्रहार', क्यों सस्ते टूर के जरिए युवाओं का ब्रेनवॉश कर रहा है बीजिंग?
 नेपाल बाढ़ में शवों की पहचान के लिए DNA टेस्ट क्यों बना आखिरी उम्मीद? जानिए कैसे होती है शिनाख्त
 नेपाल क्यों और किससे कर रहा क्लाइमेट कंपनसेशन की मांग? चीन-अमेरिका के साथ भारत पर भी लगाया ये आरोप
 क्या रॉकेट से समुद्र में बारूदी सुरंग बिछा सकता है ईरान? जानिए अमेरिका के दावों का पूरा सचआज का मौसम 6 सितंबर: दिल्ली-यूपी समेत 14 राज्यों के लिए अगले 9 घंटे बेहद भारी! बारिश-आंधी का अलर्ट
 पाकिस्तान कोई नापाक हरकत करता है तो...प्रधानमंत्री नरेंद्र मोदी ने कहा- 'भारतीय सेना घर में घुसकर मारती है'
 झीरम घाटी नक्सली हमला: 13 साल बाद आया NIA कोर्ट का फैसला, जानें उस दिन क्या-क्या हुआ था?
 IAF के काफिले पर अटैक, सोनमर्ग में 7 मजदूरों की हत्या... कौन था बडगाम में मारा गया पाकिस्तानी आतंकी यासिर?
 कल का मौसम, 6 सितंबर: दिल्ली-एनसीआर में कल बारिश होगी या नहीं? जानिए IMD का ताजा अपडेटयूक्रेन पर हमले से पीछे हटे पुतिन, अचानक क्यों बदला रूस का रुख; सामने आई वजह
 असीम मुनीर के हाथ में सारी ताकत, फिर भी क्यों क्यों डूब रहा पाकिस्तान? जानें वजह
 पाकिस्तान में अहमदिया मुस्लिम नेता की हत्या, आखिर क्यों इस समुदाय को बनाया जा रहा निशाना?
 F-35 फाइटर जेट की कीमतों में अचानक भारी उछाल, जानें क्यों बढ़ गए दुनिया के सबसे आधुनिक विमान के दाम?
 क्या 'मक्का रक्षा समझौते' में शामिल होकर फंस जाएगा बांग्लादेश? जानिए किसने दी ढाका को सतर्क रहने की चेतावनीक्या सोने के दाम और गिरेंगे या यही है खरीदारी का आखिरी मौका? एक्सपर्ट की चेतावनी-अगले 3 महीने में गोल्ड देगा और 'शॉक'चांदी ₹3 लाख तक पहुंचेगी या फिर आएगी बड़ी गिरावट? सराफा बाजार में आगे का रास्ता तय करेंगे ये 5 फैक्टर
 भारत में फ्लाइंग टैक्सी सर्विस कब होगी शुरू? ढाई घंटे का सफर होगा सिर्फ 20 मिनट में, 500 से ज्यादा टेस्ट हो चुके
 Business Idea: घर बैठे कोई भी शुरू कर सकता है ये 6 बिजनेस, कम लागत में ही लगा लेंगे खुद की मैन्युफैक्चरिंग यूनिट
 ब्लू और वाइट आधार कार्ड क्यों बनता है? दोनों में है एक बड़ा अंतर, जानिए किसके लिए कौन सा कार्डहरमनप्रीत कौर ऐसा करने वाली दुनिया की पहली क्रिकेटर बनीं, एशिया कप में महिला टीम ने पाकिस्तान को हराया
 हार के डर से ताकतवर टीम चुनी गई! अफगानिस्तान सीरीज के लिए क्यों नहीं मिला युवाओं को मौका? श्रीकांत ने बताई वजह
 भारत और जापान के बीच पहली बार खेला जाएगा टी20 इंटरनेशनल मैच, BCCI ने किया ऐलान, जानिए कब होगा मुकाबला
 पैंट की तरह अपनी योजना रोज बदलते हैं पाकिस्तानी...क्रिकेट टीम के पूर्व कोच जेसन गिलेस्पी ने किए कई खुलासे
 क्या रोहित शर्मा की होगी विदाई? BCCI हेडक्वार्टर में हुई हाई-लेवल परफॉर्मेंस रिव्यू मीटिंग, बोर्ड ने क्या कहा?
 Duleep Trophy में सबसे ज्यादा शतक लगाने वाले बल्लेबाज, देखें लिस्ट में किन दिग्गजों का नाम
 Duleep Trophy इतिहास में सबसे ज्यादा विकेट लेने वाले गेंदबाज, सिर्फ दो ने पार किया 100 का आंकड़ा
 T20I में सबसे ज्यादा विकेट लेने वाली महिला गेंदबाजों की लिस्ट, दीप्ति शर्मा बनीं नंबर-1
 Duleep Trophy इतिहास में सबसे ज्यादा रन बनाने वाले बल्लेबाज, आकाश चोपड़ा भी लिस्ट में शामिल
 कौन हैं लियोनल मेसी की वाइफ? जिनकी खूबसूरती के आगे एक्ट्रेसेस भी फेल, देखें खूबसूरत तस्वीरें
 तापसी पन्नू के ऑनस्क्रीन पति इश्वाक सिंह कौन हैं? 'गांधारी' से खूब हो रही चर्चा
 Jeevan Ya Bheema Con Review: अरशद वारसी के डबल रोल ने डाली फिल्म में जान, परिवार के साथ देखें 'जीवन या भीमा कॉन'
 Hanuman Ansh: 2 करोड़ बजट, 61 करोड़ से ज्यादा कमाई! ब्लॉकबस्टर हुई 'हनुमान अंश' का कब आएगा सीक्वल?
 Mirzapur: The Movie से कटा विक्रांत मैसी का पत्ता! जानिए अब बड़े पर्दे पर कौन निभाएंगे 'बबलू पंडित' का किरदार
 कौन हैं एजुकेटर-यूट्यूबर Nitish Rajput? SSC विवाद और FIR के बीच Bigg Boss 20 में एंट्री की चर्चा
 खराब इंग्लिश बोलने वाले कैंडिडेट को हायर करना मुंबई फाउंडर के लिए कैसे बन गया फायदे का सौदा? बोले- 'वो मेरा बेस्ट डिसीजन था'
 NTA को शिकायत भेजने से पहले जान लें जरूरी गाइडलाइंस, जरा सी चूक से मामला पड़ सकता है उल्टा
 UPSC में 3 बार फेल हुए, SBI में अफसर बने और फिर CAT में कर दिया कमाल, जानें सौमिल सक्सेना की इंस्पायरिंग स्टोरी
 UP Special TET 2026 के लिए 5 सितंबर से शुरू होंगे रजिस्ट्रेशन, जानें फीस से लेकर एग्जाम पैटर्न तक की डिटेल्स
 बैंक ऑफ इंडिया में अधिकारी बनने का सुनहरा मौका, जानें कैसे होगा सिलेक्शन और कितनी मिलेगी सैलरी
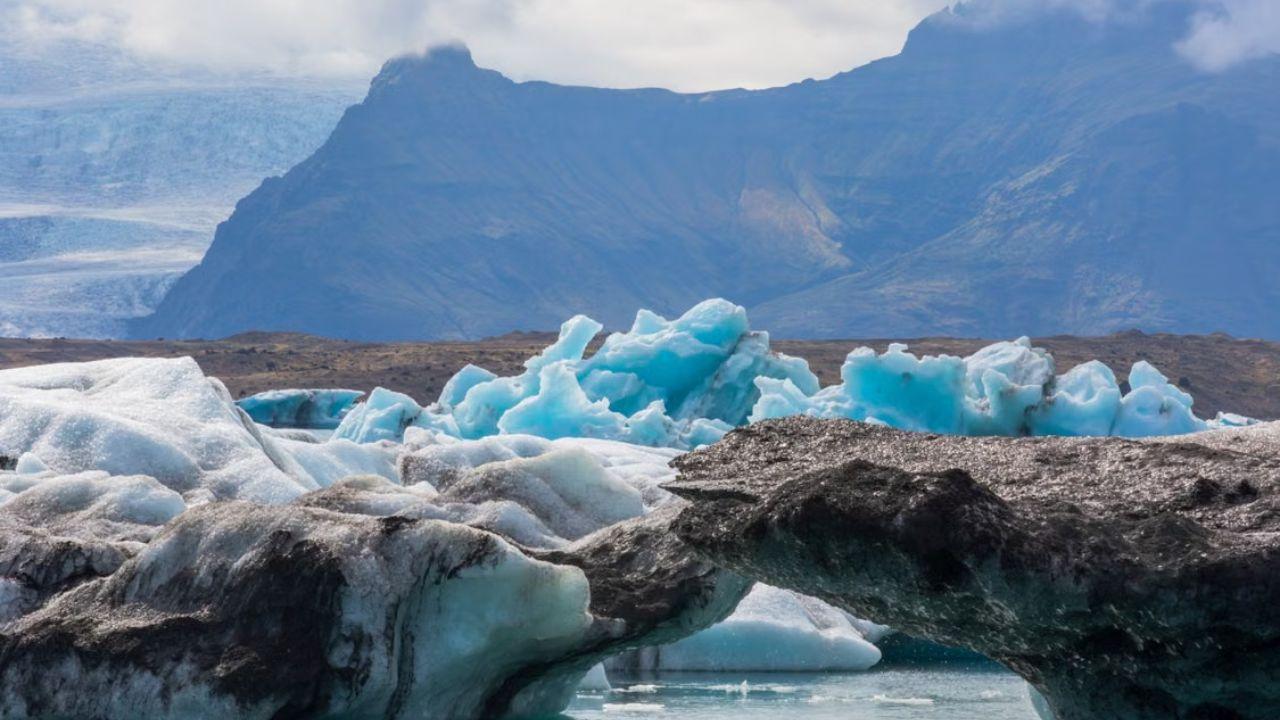 क्रायोस्फेरिक ग्लू क्या है? वो कुदरती 'फेविकॉल' जो पहाड़ों को बचाती है ढहने से, जानिए किस चीज से बनती है
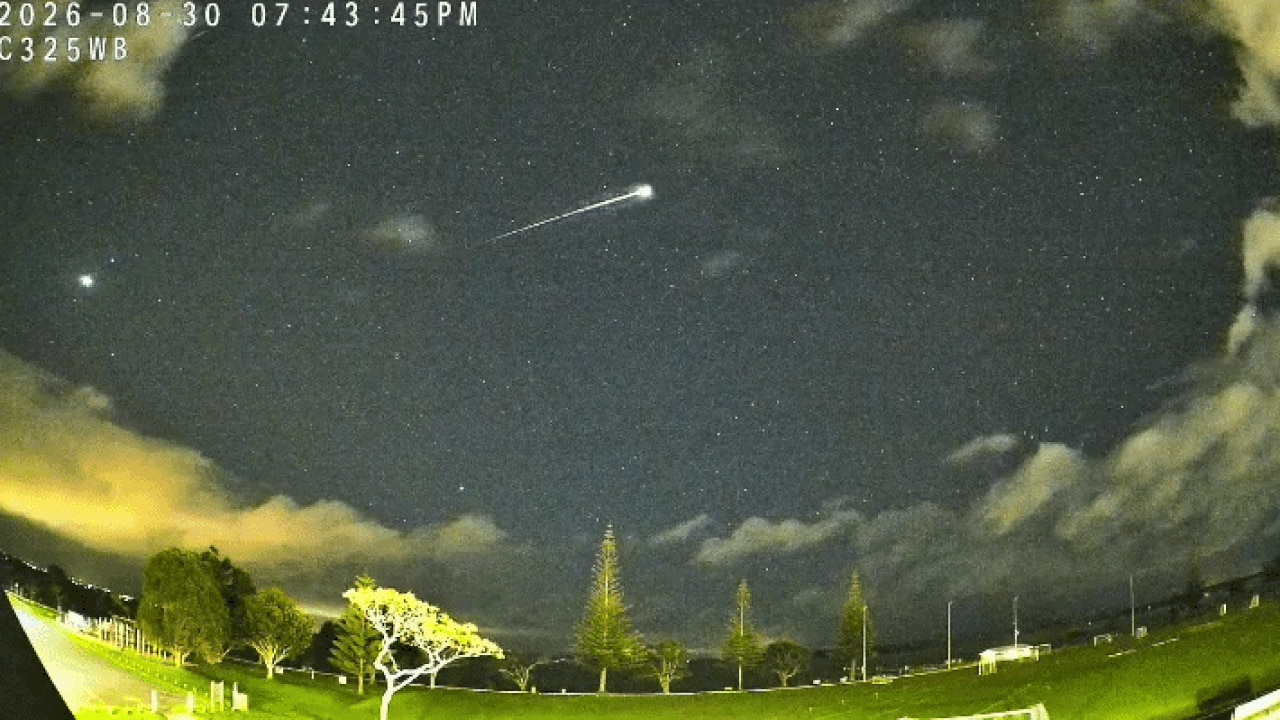 अंतरिक्ष से धरती पर आया 4.6 अरब साल पुराना 'टाइम कैप्सूल', बताएगा ग्रहों के जन्म की कहानी!
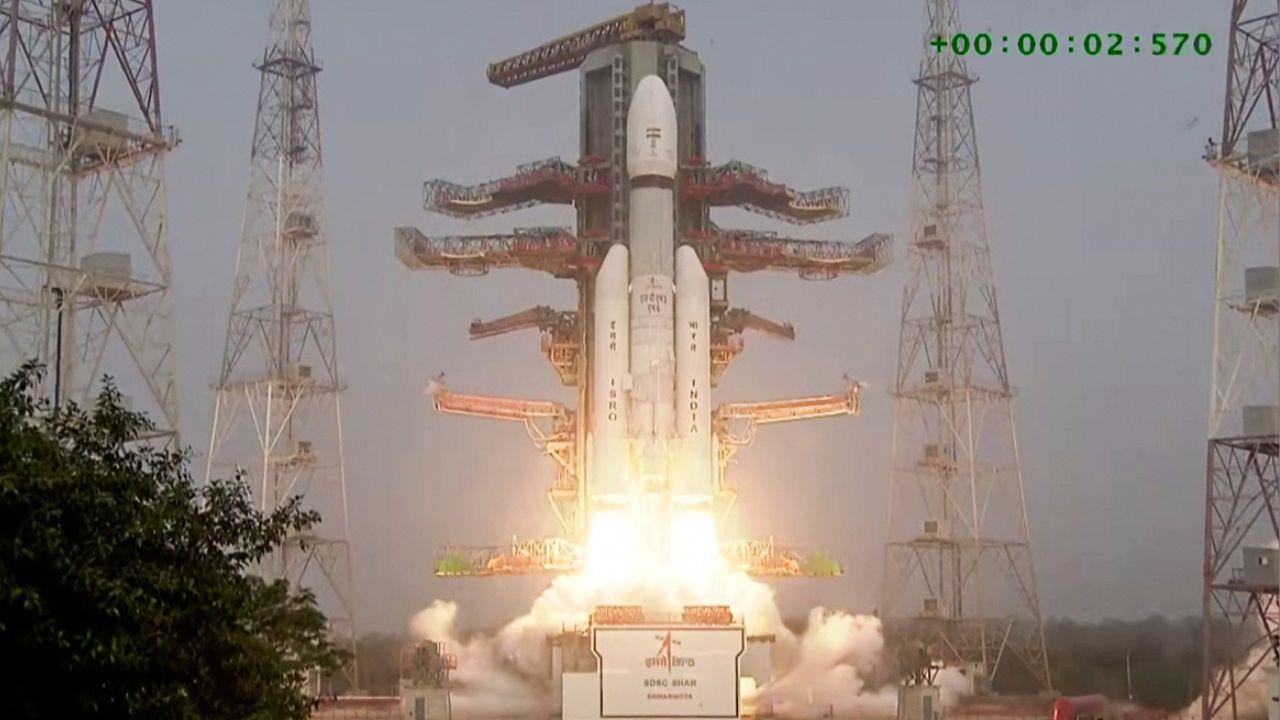 गगनयान से वीनस मिशन तक, अंतरिक्ष में नई उड़ान भरने को तैयार भारत
 क्या हम गलत जगह खोज रहे हैं एलियन? व्हाइट हाउस एक्सपर्ट का चौंकाने वाला दावा
 भारत की देखादेखी पाकिस्तान का मून प्लान! जानें क्या है जिन्ना-1 रोवर और कैसे चीन की मदद से 2029 में भरेगा चंद्रमा की उड़ान
 क्या आपकी कुर्सी कमर से लेकर कंधे तक का दर्द बढ़ा रही है? 8-9 घंटे बैठने वालों के लिए डॉ. पंकज शर्मा की चेतावनी
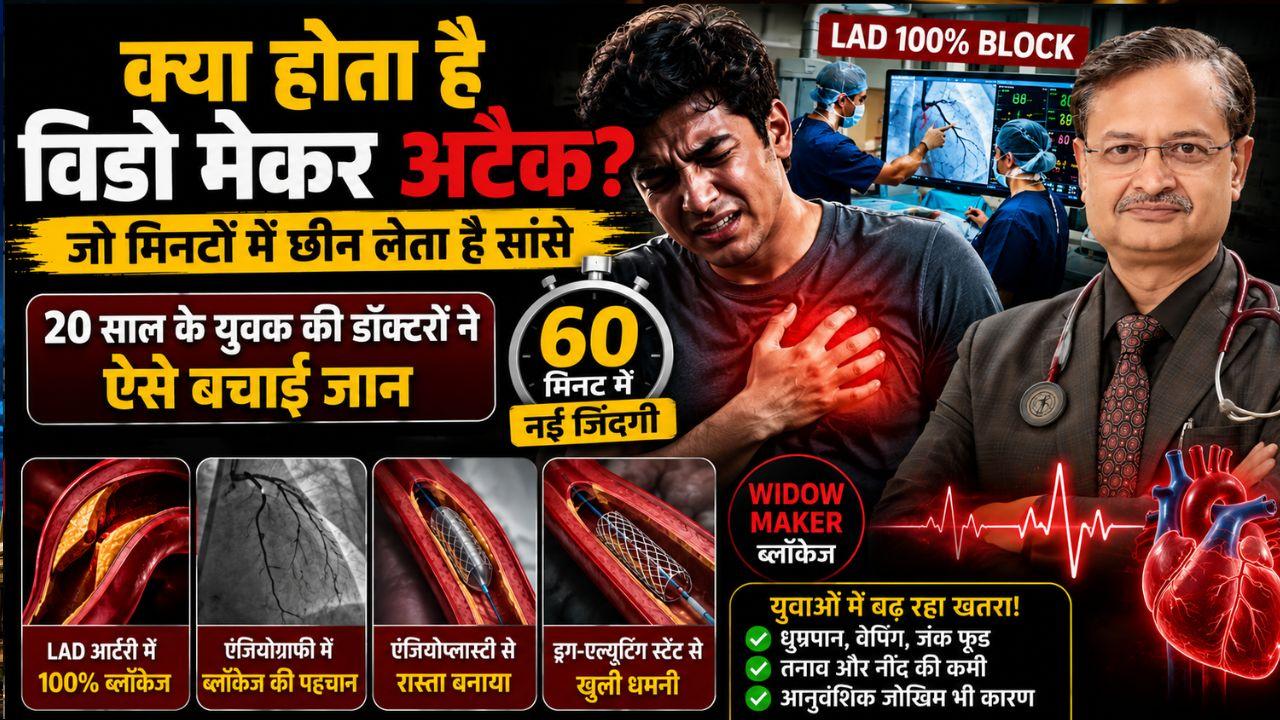 क्या होता है विडो मेकर अटैक- जो मिनटों में छीन लेता है सांसे? जानिए कैसे 20 साल के युवक की डॉक्टरों ने बचाई जान
 National Doctor's Day: क्या हर बीमारी में Second Opinion लेना सही है? एक्सपर्ट से जानें अस्पताल जाने से पहले मरीज को क्या पता होना चाहिए
 National Doctor's Day: डॉक्टरों की हैंडराइटिंग इतनी खराब क्यों होती है? जानें एक्सपर्ट से ऐसे ही दिलचस्प सवालों के जवाब
 फिल्म 'मैं वापस आऊंगा' में दिखा डिमेंशिया का दर्द, क्या आप पहचानते हैं इसके शुरुआती संकेत?
बिजनेस
direct vs regular mutual fund return difference: आज आपको म्यूचुअल फंड के बारे में बताएंगे जिससे आपको रिटर्न में घाटा न उठाना पड़े. अक्सर लोग एक जैसी एसआईपी में पैसा लगता हैं लेकिन सालों बाद रिटर्न में दूसरों को मुकाबले लाखों का नुकसान उठाते हैं.क्योंकि मामूली लगने वाला एक्सपेंस रेश्यो उनकी कमाई

Updated : Aug 08, 2026, 01:55 PM IST






जब हम म्यूचुअल फंड में पैसे लगाते हैं, तो हम अक्सर यही सोचते हैं कि अच्छा रिटर्न पाने के लिए सिर्फ सही फंड चुनना और हर महीने समय पर एसआईपी भरना ही काफी है. लेकिन क्या आपने कभी सोचा है कि दो अलग-अलग लोग एक ही समय पर, एक ही फंड में और एक जैसी रकम की एसआईपी शुरू करें, फिर भी मेच्योरिटी के समय दोनों के खातों में लाखों रुपये का बड़ा अंतर आ जाए? कमोडिटी और मार्केट एक्सपर्ट देवकृष्ण पांडेय कहते हैं कि यह कोई जादू नहीं है, बल्कि इसके पीछे एक ऐसा छिपा हुआ खर्च है जिसे ज्यादातर आम निवेशक नजरअंदाज कर देते हैं और यही छोटी सी अनदेखी आपके सपनों के फंड को भारी नुकसान पहुंचा सकती है.
यह पूरा खेल एक्सपेंस रेश्यो यानी व्यय अनुपात का है, जो डायरेक्ट और रेगुलर म्यूचुअल फंड्स के बीच बहुत बड़ा फर्क पैदा कर देता है. जब आप किसी एएमसी यानी परिसंपत्ति प्रबंधन कंपनी के पास फंड का प्रबंधन करने के लिए जाते हैं, तो वह आपके निवेश से हर साल एक छोटा सा शुल्क काटती है. यह शुल्क फंड के संचालन, रिसर्च और मैनेजमेंट के खर्चे उठाने के लिए होता है. रेगुलर प्लान में यह शुल्क थोड़ा ज्यादा होता है क्योंकि इसमें किसी वितरक या एजेंट का कमीशन जुड़ा होता है, जबकि डायरेक्ट प्लान में कोई बिचौलिया न होने के कारण यह खर्च काफी कम हो जाता है. यही मामूली सा अंतर 10 साल की लंबी अवधि में आपके रिटर्न को इस तरह प्रभावित करता है कि आपके हाथ आने वाली कुल रकम में लाखों रुपये की कमी आ सकती है.
| योजना का नाम | 10 साल की एसआईपी पर रिटर्न | 10,000 रुपये की एसआईपी की कुल वैल्यू | व्यय अनुपात (TER) |
|---|---|---|---|
| क्वांट स्मॉल कैप (रेगुलर) | 24.51% | लगभग 43.25 लाख रुपये | 1.33% |
| क्वांट स्मॉल कैप (डायरेक्ट) | 25.65% | लगभग 46.69 लाख रुपये | 0.63% |
| निप्पॉन इंडिया स्मॉल कैप (रेगुलर) | 21.43% | लगभग 36.68 लाख रुपये | 1.13% |
| निप्पॉन इंडिया स्मॉल कैप (डायरेक्ट) | 22.47% | लगभग 38.76 लाख रुपये | 0.52% |
| क्वांट मल्टी एसेट एलोकेशन (रेगुलर) | 21.08% | लगभग 35.98 लाख रुपये | 1.54% |
| क्वांट मल्टी एसेट एलोकेशन (डायरेक्ट) | 22.43% | लगभग 38.67 लाख रुपये | 0.55% |
अगर आंकड़ों पर नजर डालें तो तस्वीर पूरी तरह साफ हो जाती है. मान लीजिए किसी ने क्वांट स्मॉल कैप फंड में हर महीने 10,000 रुपये की एसआईपी चलाई. रेगुलर योजना के तहत यही पैसा दस साल में बढ़कर करीब 43.25 लाख रुपये होता, जबकि डायरेक्ट योजना के माध्यम से निवेश करने पर यह लगभग 46.69 लाख रुपये तक पहुंच जाता. यानी सीधे तौर पर तीन लाख रुपये से ज्यादा का फासला सिर्फ इसलिए पैदा हो गया क्योंकि निवेशक ने सही प्लान चुनने में थोड़ी सी चूक कर दी. निप्पॉन इंडिया स्मॉल कैप हो या फिर इन्वेस्को इंडिया मिड कैप, हर जगह डायरेक्ट प्लान ने निवेशकों को बेहतर मुनाफा दिया है क्योंकि वहां कम खर्च की वजह से पैसा तेजी से ग्रो करता है.
देव कहते हैं सवाल यह उठता है कि आम आदमी किसके साथ जाए? वित्तीय विशेषज्ञों का मानना है कि जो लोग अपने पोर्टफोलियो की खुद निगरानी करने, बाजार को समझने और समय-समय पर सही फंड चुनने का समय और ज्ञान रखते हैं, उनके लिए डायरेक्ट प्लान वरदान साबित हो सकता है. इसके विपरीत, जिन निवेशकों को शेयर बाजार की बारीकियों की ज्यादा समझ नहीं है और वे किसी पेशेवर सलाहकार की मदद लेना चाहते हैं, वे रेगुलर प्लान चुनते हैं. हालांकि, सलाह की यह फीस लंबी अवधि में आपकी कुल पूंजी पर असर डालती है, इसलिए यह फैसला पूरी तरह से निवेशक की अपनी वित्तीय समझ और सहूलियत पर निर्भर करता है.
अपनी राय और अपने इलाके की खबर देने के लिए जुड़ें हमारे गूगल, फेसबुक, x, इंस्टाग्राम, यूट्यूब और वॉट्सऐप कम्युनिटी से.